Açúcar | O mercado de curto prazo mostra sinais de aperto
- Os resultados de produção da região Centro-Sul decepcionaram no início de agosto, reforçando as preocupações com a disponibilidade de açúcar no curto prazo.
- A instabilidade climática associada ao super El Niño continua a prejudicar a moagem, a recuperação do ATR e o desempenho da composição do açúcar.
- Reduzimos nossa previsão de produção de açúcar em 1,4 Mt, para 38,5 Mt, diminuindo a disponibilidade para exportação.
- As perspectivas de oferta mais restrita no Brasil, combinadas com safras mais fracas na Índia e na UE, sustentam os preços acima de 18 c/lb; no entanto, não estamos diante de um cenário de escassez grave.
- As expectativas de maior disponibilidade de cana e de uma composição de açúcar mais elevada na safra 2027/28 continuam sendo o principal fator de baixa.
O mercado de curto prazo mostra sinais de aperto
O mercado de açúcar continuou a testar novas máximas, mas, ao contrário das últimas semanas, dados do Ministério da Agricultura e Pecuária do Brasil (MAPA) sugerem que um dos principais argumentos de baixa do mercado está perdendo força. Os resultados da primeira quinzena de agosto para o Centro-Sul brasileiro foram mais fracos do que o esperado, levantando preocupações sobre o potencial de produção da região e desafiando as suposições de disponibilidade abundante de açúcar no curto prazo.
A moagem no Centro-Sul tem passado por uma montanha-russa nesta safra. O processamento de cana se recuperou acentuadamente, passando de 31,15 milhões de toneladas na segunda quinzena de junho para 50,6 milhões de toneladas na primeira quinzena de julho, antes de recuar para 46,08 milhões de toneladas e, em seguida, se recuperar para 48,4 milhões de toneladas na primeira quinzena de agosto, de acordo com o MAPA. Essa volatilidade reflete o padrão irregular de chuvas associado ao super El Niño em curso.
Dados mais recentes do MAPA por quinzena
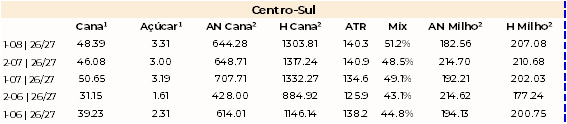
Fonte: MAPA. Obs: ¹ – milhões de toneladas; ² – milhares de litros; ³ – kg de ATR/tonelada de cana.
No mesmo período, o mix de etanol aumentou de forma constante, passando de 43,1% para 51,2%. Apesar dessa melhora, ela permanece abaixo do nível que seria esperado, dada a atual vantagem de preço do açúcar em relação ao etanol. Enquanto isso, o ATR subiu de 138,0 kg/t para um pico de 141,0 kg/t antes de se estabilizar em 140,3 kg/t. Embora tenha melhorado, o indicador permanece bem abaixo da média de cinco anos de 149,5 kg/t para o período, em grande parte devido às condições desfavoráveis de colheita, o que contribui para os desafios das usinas em relação à alteração da composição da mistura.
Como resultado, revisamos nossas premissas tanto para a composição do açúcar quanto para o ATR nesta safra, reduzindo a produção de açúcar e a disponibilidade para exportação. Esse ajuste ocorre apesar de os indicadores de saúde da vegetação continuarem apontando para altos rendimentos da cana e volumes robustos de safra.
Antes de discutir nossas expectativas, vale a pena abordar o atraso nos relatórios da UNICA. Atualmente, os dados da organização estão dois meses atrasados em relação aos números do MAPA. Enquanto o último relatório disponível da agência é referente à segunda quinzena de junho, o Ministério já divulgou os dados da primeira quinzena de agosto. No entanto, os dados disponíveis traçam um quadro semelhante de uma safra cada vez mais voltada para a produção de etanol, embora não necessariamente por opção.
Até a segunda quinzena de junho, a moagem acumulada de cana atingiu 214,5 milhões de toneladas, segundo a UNICA, um aumento de 3,8% em relação ao mesmo período do ano anterior. Apesar da safra maior, a produção de açúcar caiu 12,4%, para 10,75 milhões de toneladas, enquanto a produção de etanol disparou 20,4%, para 11,37 bilhões de litros. Essa mudança foi impulsionada por um aumento substancial na participação do etanol, que subiu de 49,0% para 57,5%, reduzindo o mix do açúcar de 51,0% para 42,5% ao longo do período. Os dados reforçam a visão de que desafios operacionais e climáticos limitaram a produção de açúcar, mesmo com a disponibilidade de cana permanecendo favorável.
Uma comparação entre os dois bancos de dados referentes a junho confirma tendências amplamente semelhantes, embora algumas diferenças permaneçam. O MAPA relatou uma moagem de cana ligeiramente superior à da UNICA (70,39 milhões contra 69,79 milhões de toneladas) e uma produção de açúcar marginalmente maior (3,922 milhões contra 3,903 milhões de toneladas). No entanto, surgiram discrepâncias substanciais nos volumes de etanol, com o MAPA apresentando uma produção de etanol anidro significativamente menor, mas uma produção de etanol hidratado maior. Os valores de ATR foram quase idênticos entre as duas fontes, enquanto a composição de açúcar diferiu em menos de meio ponto percentual.
Como resultado, deslocamos nosso cenário base para mais perto do cenário de estresse descrito em relatórios anteriores (link). Agora, esperamos que a composição do açúcar permaneça próxima a 46,8%, enquanto é improvável que o ATR exceda 135,6 kg/t para a safra – especialmente após um início de setembro e as previsões meteorológicas atuais. Mantendo nossas expectativas de volume de cana inalteradas em 635,5 Mt, essas premissas implicam uma redução de 1,4 Mt na produção de açúcar, agora projetada em 38,5 Mt. Essa revisão para baixo reduz diretamente a disponibilidade para exportação e estreita a balança comercial global.
Resumo da revisão do Centro-Sul brasileiro
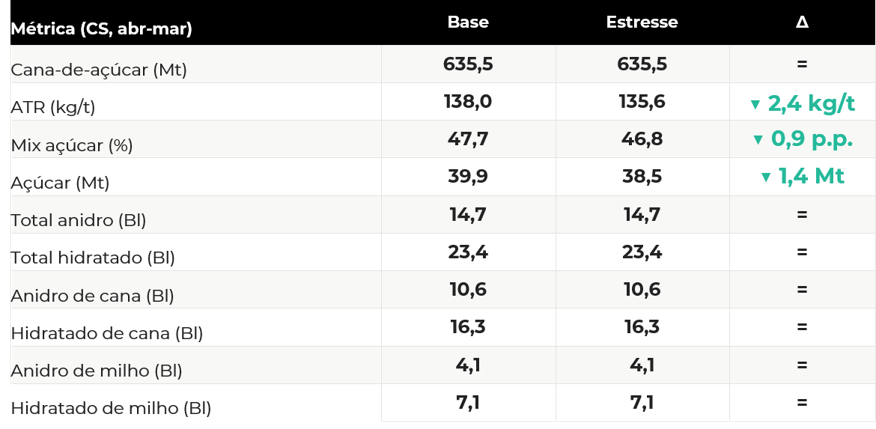
Fonte: Headgepoint
Combinado com o agravamento das perspectivas de safra tanto na UE quanto na Índia, o aperto de curto prazo no Centro-Sul oferece suporte suficiente para que os preços do açúcar permaneçam acima de 18 c/lb. Enquanto isso, os fundos especulativos reforçaram o otimismo ao expandir suas posições compradas líquidas e aumentar as apostas em novos ganhos de preço, ao mesmo tempo em que utilizam a exposição ao açúcar e a outras commodities como hedge contra a inflação global persistentemente elevada.
Posição não comercial (em mil lotes)
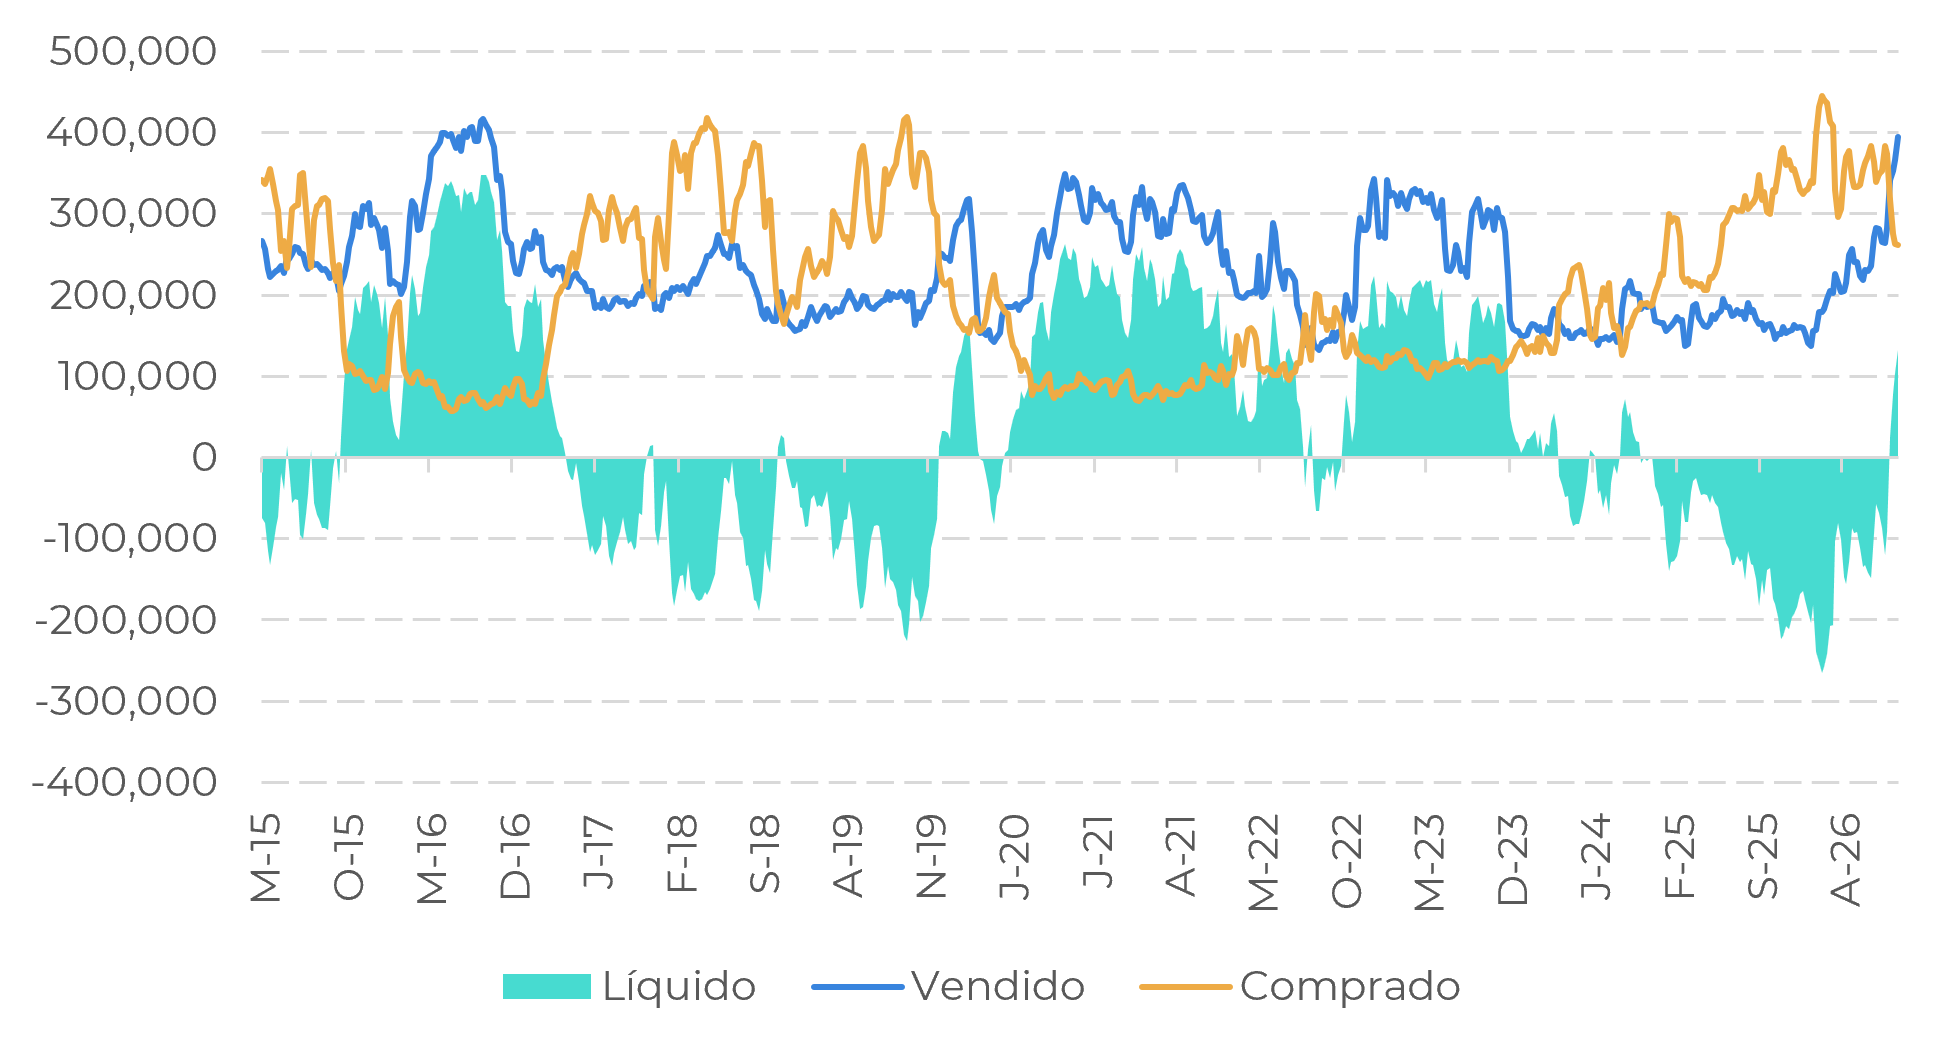
Fonte: CFTC
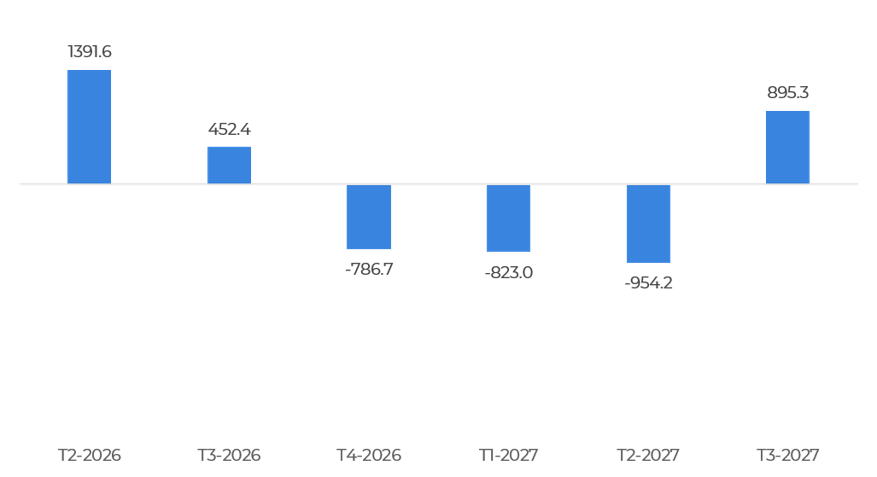
O balanço revisado aponta para uma redução significativa na disponibilidade. Em vez de um excesso de oferta superior a 1 Mt, os fluxos comerciais globais entre o 2º trimestre de 2026 e o 3º trimestre de 2027 são agora estimados em apenas +175 kt, aproximando muito mais o mercado do equilíbrio e aumentando o potencial de volatilidade. Se o Brasil recuperar parte das recentes perdas no ATR e na composição de açúcar nas próximas duas semanas, poderá ocorrer alguma correção de preços no curto prazo, desde que a Índia não aprove cotas adicionais de importação – é claro que essa seria uma suposição ousada. O principal argumento de baixa, no entanto, continua sendo a perspectiva de longo prazo. As expectativas ainda apontam para uma forte disponibilidade de cana no Centro-Sul do Brasil e uma composição de açúcar mais elevada na safra de 2027/28.
Fluxos Comerciais Globais
Fonte: Greenpool, Hedgepoint
Resumo
Atualização de Safra - Açúcar
Escrito por Lívea Coda
livea.coda@hedgepointglobal.com
Revisado por Carolina França
carolina.franca@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento. A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil