Atualização 3T 2026 e Expectativas 4T
Perspectivas para as commodities agrícolas
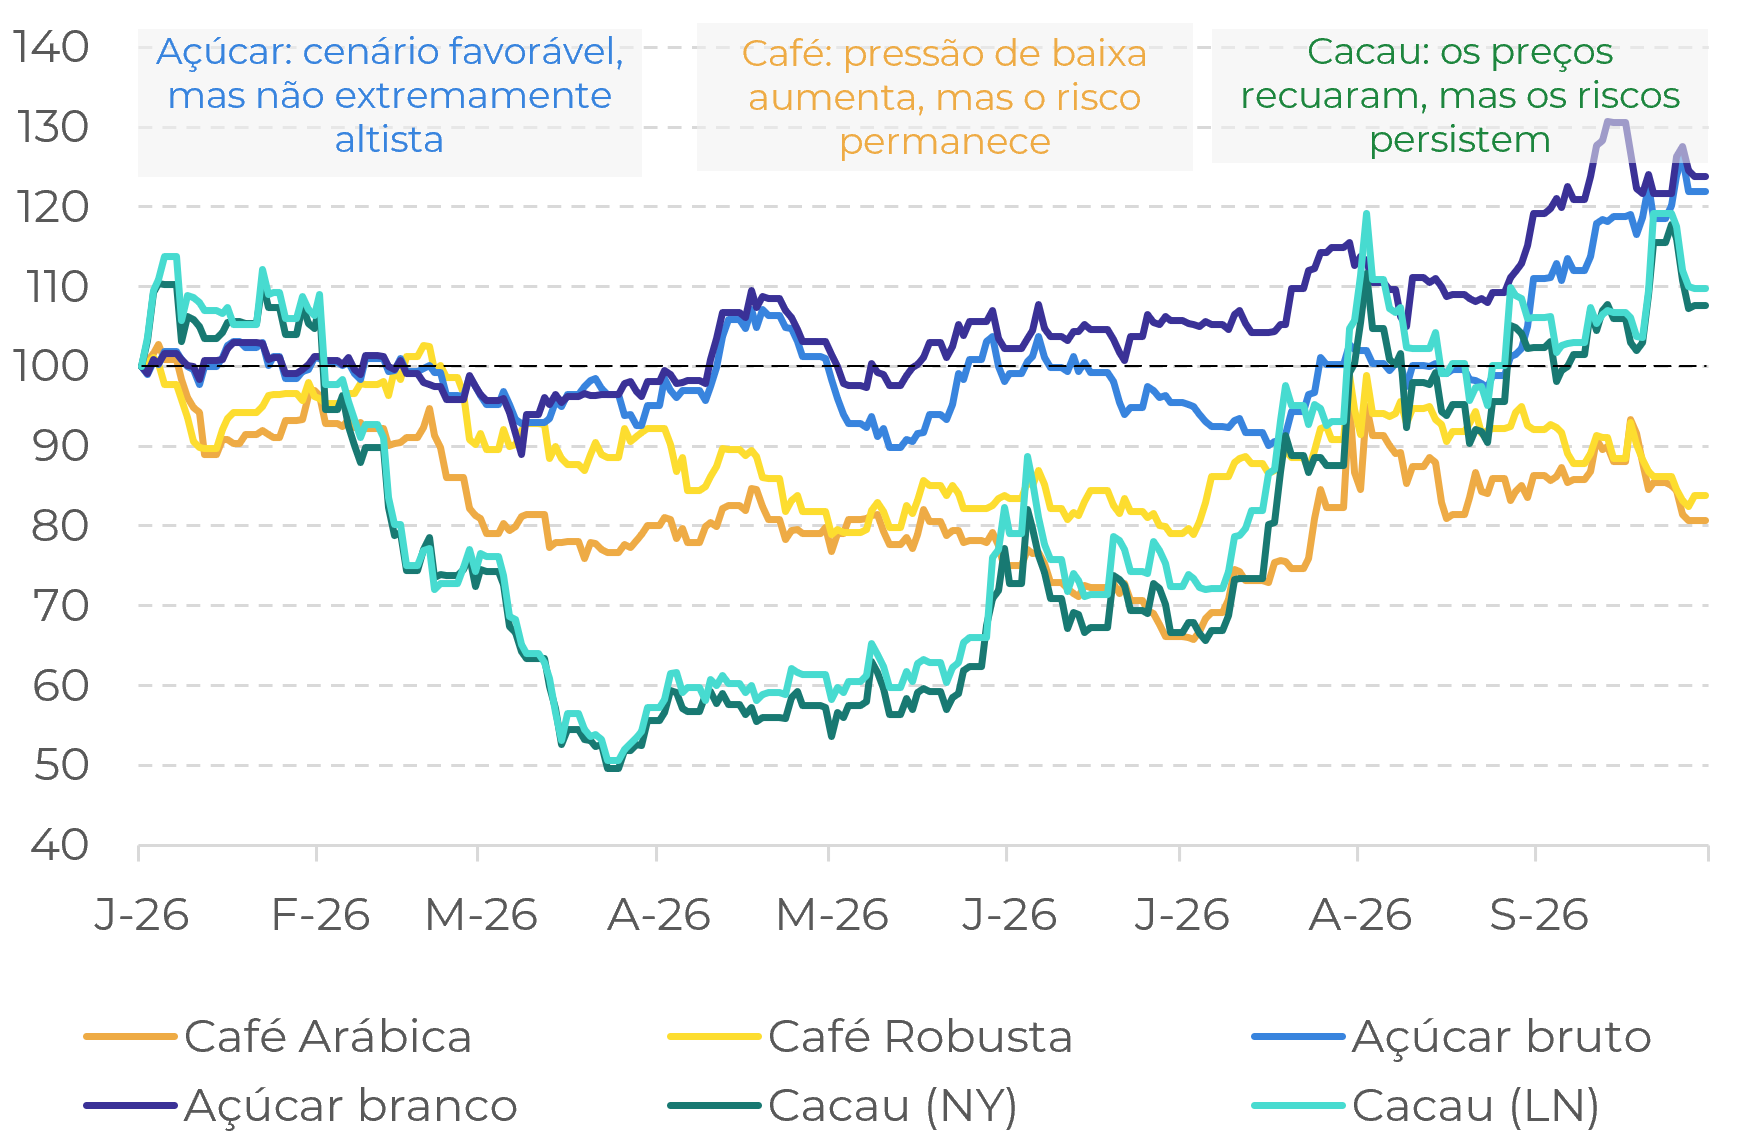
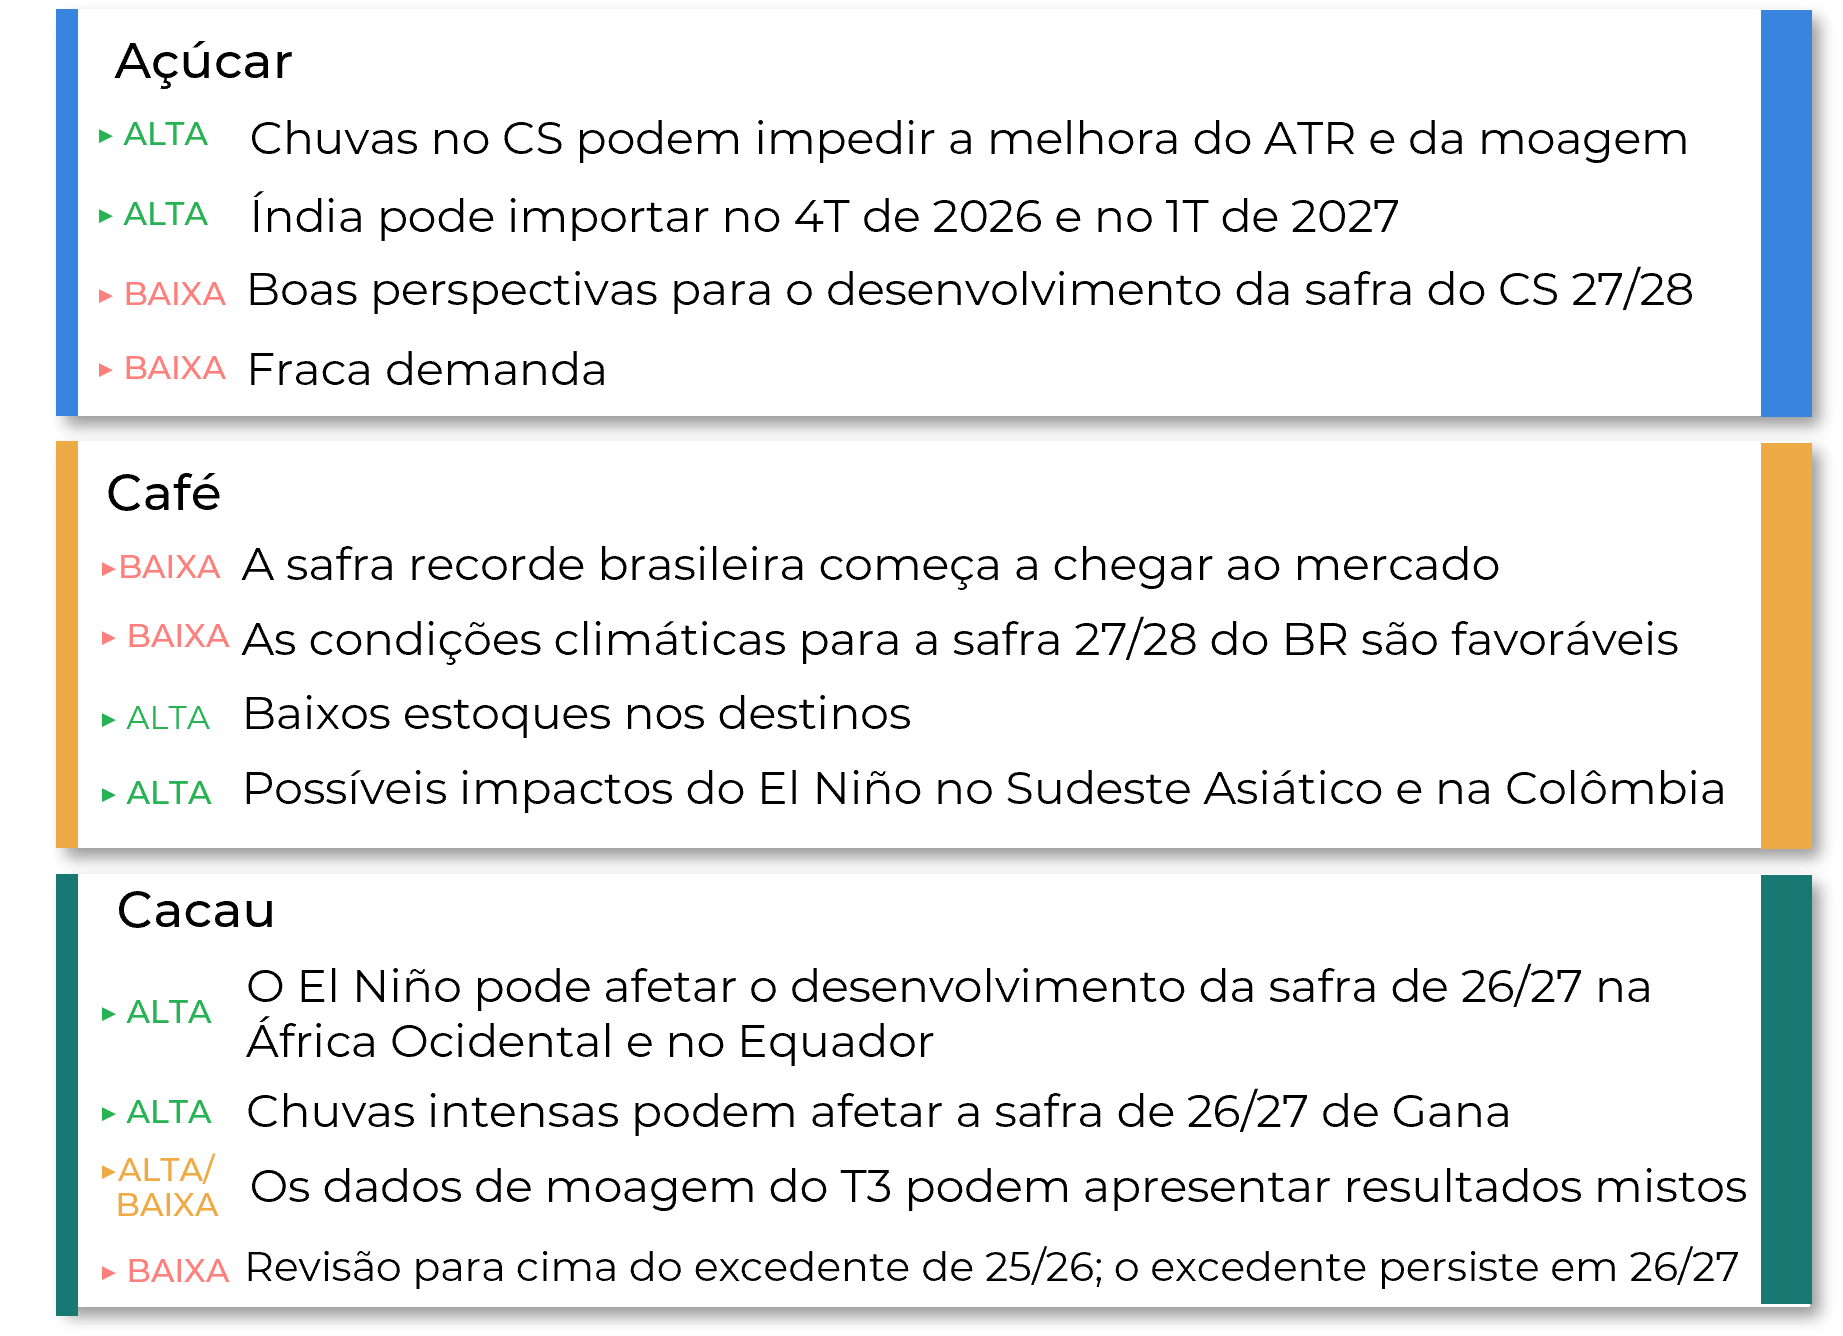
- Açúcar: As perdas na safra do Hemisfério Norte (UE, Tailândia, Índia) e um Centro-Sul (CS) brasileiro chuvoso devido a um forte El Niño sustentaram os preços. No entanto, a demanda fraca continua a limitando o potencial de alta.
- Café: Os estoques reduzidos nos mercados de destino e os atrasos na safra 26/27 do Brasil deram suporte aos preços. No entanto, à medida que a safra começa a chegar ao mercado e as condições climáticas para a safra 27/28 são favoráveis, a pressão de baixa está aumentando.
- Cacau: A volatilidade dos preços permaneceu elevada ao longo do trimestre. As preocupações com os possíveis impactos do El Niño tanto no volume quanto na qualidade da próxima safra 26/27 têm sustentado preços mais altos. No entanto, o aumento nos estoques certificados e as revisões para cima do excedente da safra 25/26 podem apoiar movimentos corretivos e limitar uma tendência de alta sustentada.
Índice de Preços de Commodities Agrícolas (Jan/26 = 100)
Fonte: LSEG
Principais fatores para o futuro:
Perspectivas macroeconômicas
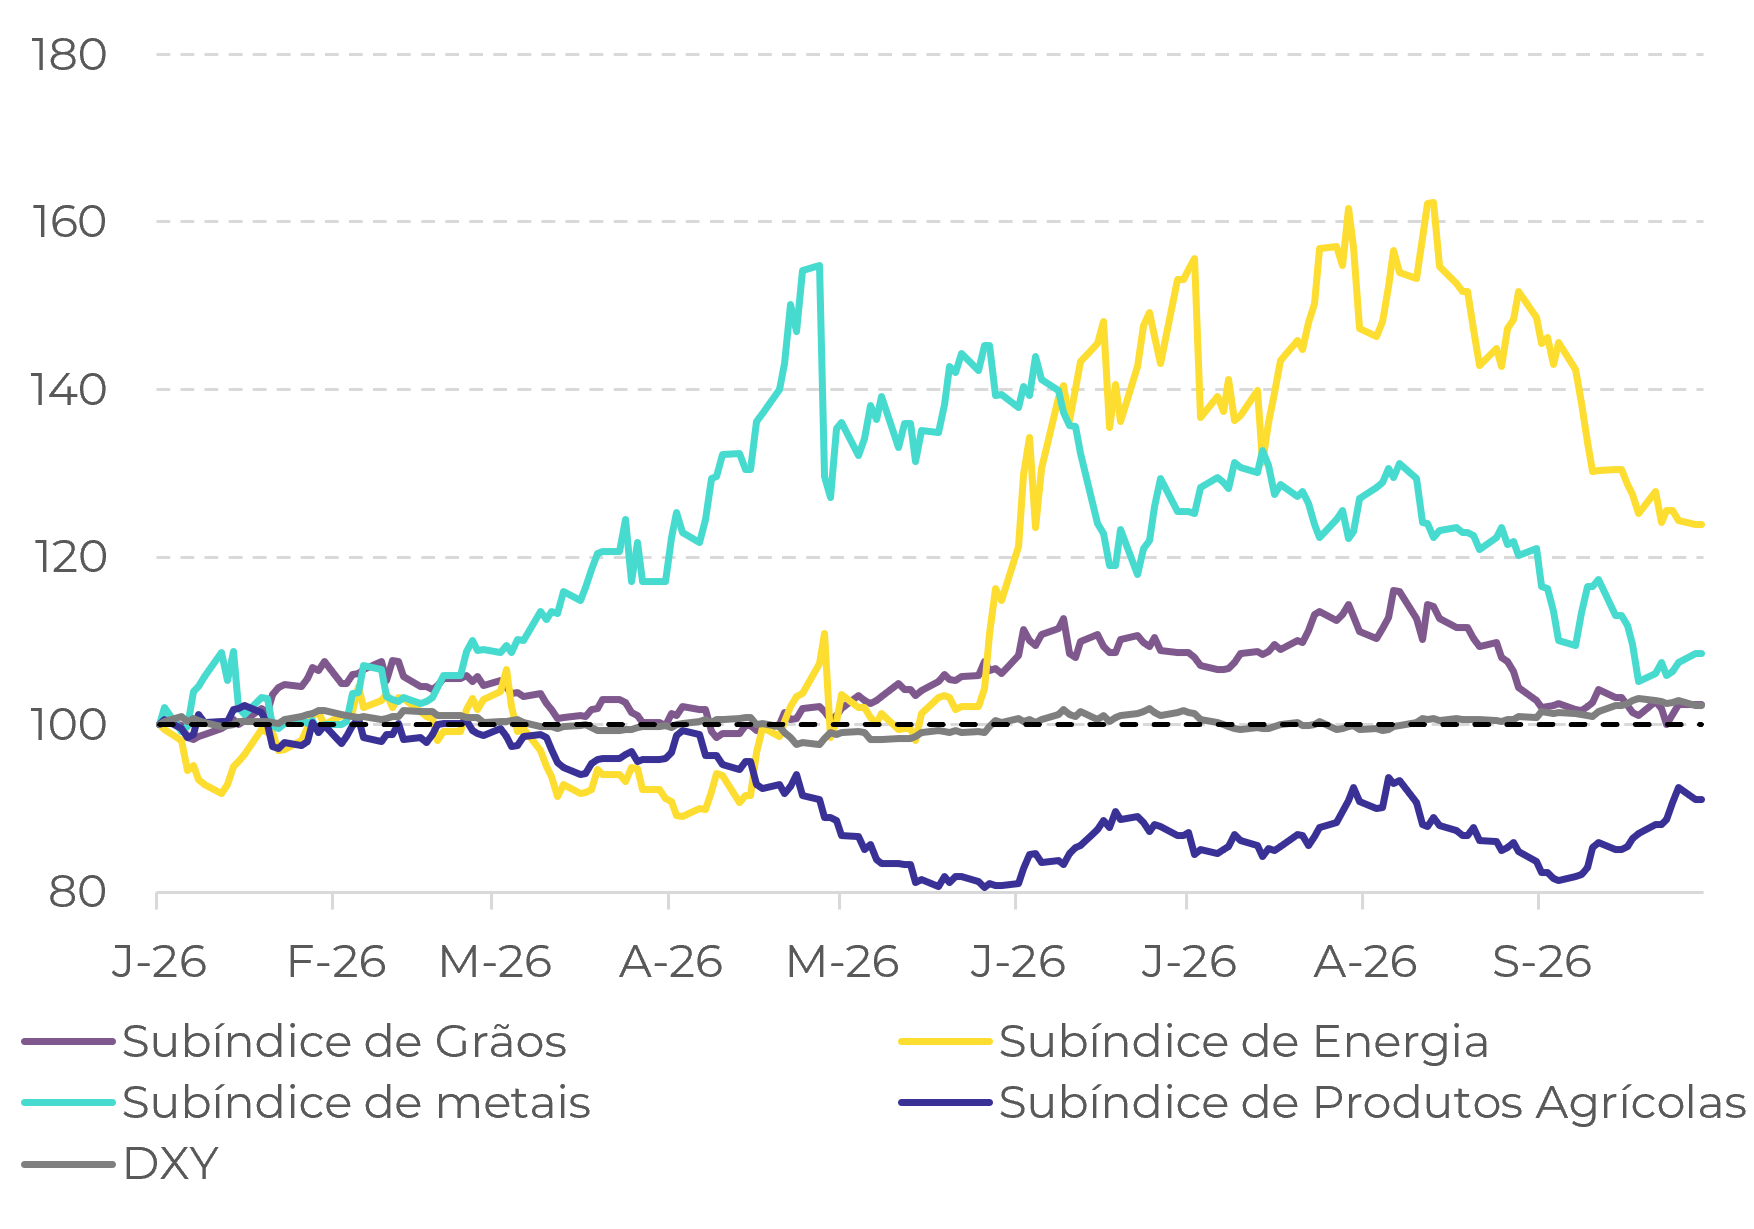
4º trimestre de 2026: deve ser marcado por uma postura mais austera do Fed, um dólar americano firme e rendimentos reais mais elevados. Isso deve conter as compras como proteção contra a inflação e pesar sobre a demanda, enquanto as compras contínuas de ouro pelos bancos centrais e possíveis interrupções no abastecimento de energia no Oriente Médio ainda poderiam sustentar os preços do ouro e do petróleo.
Subíndices de commodities da Bloomberg e DXY (jan26 = 100)
Fonte: LSEG, Hedgepoint
Principais indicadores macroeconômicos (jan 26= 100)
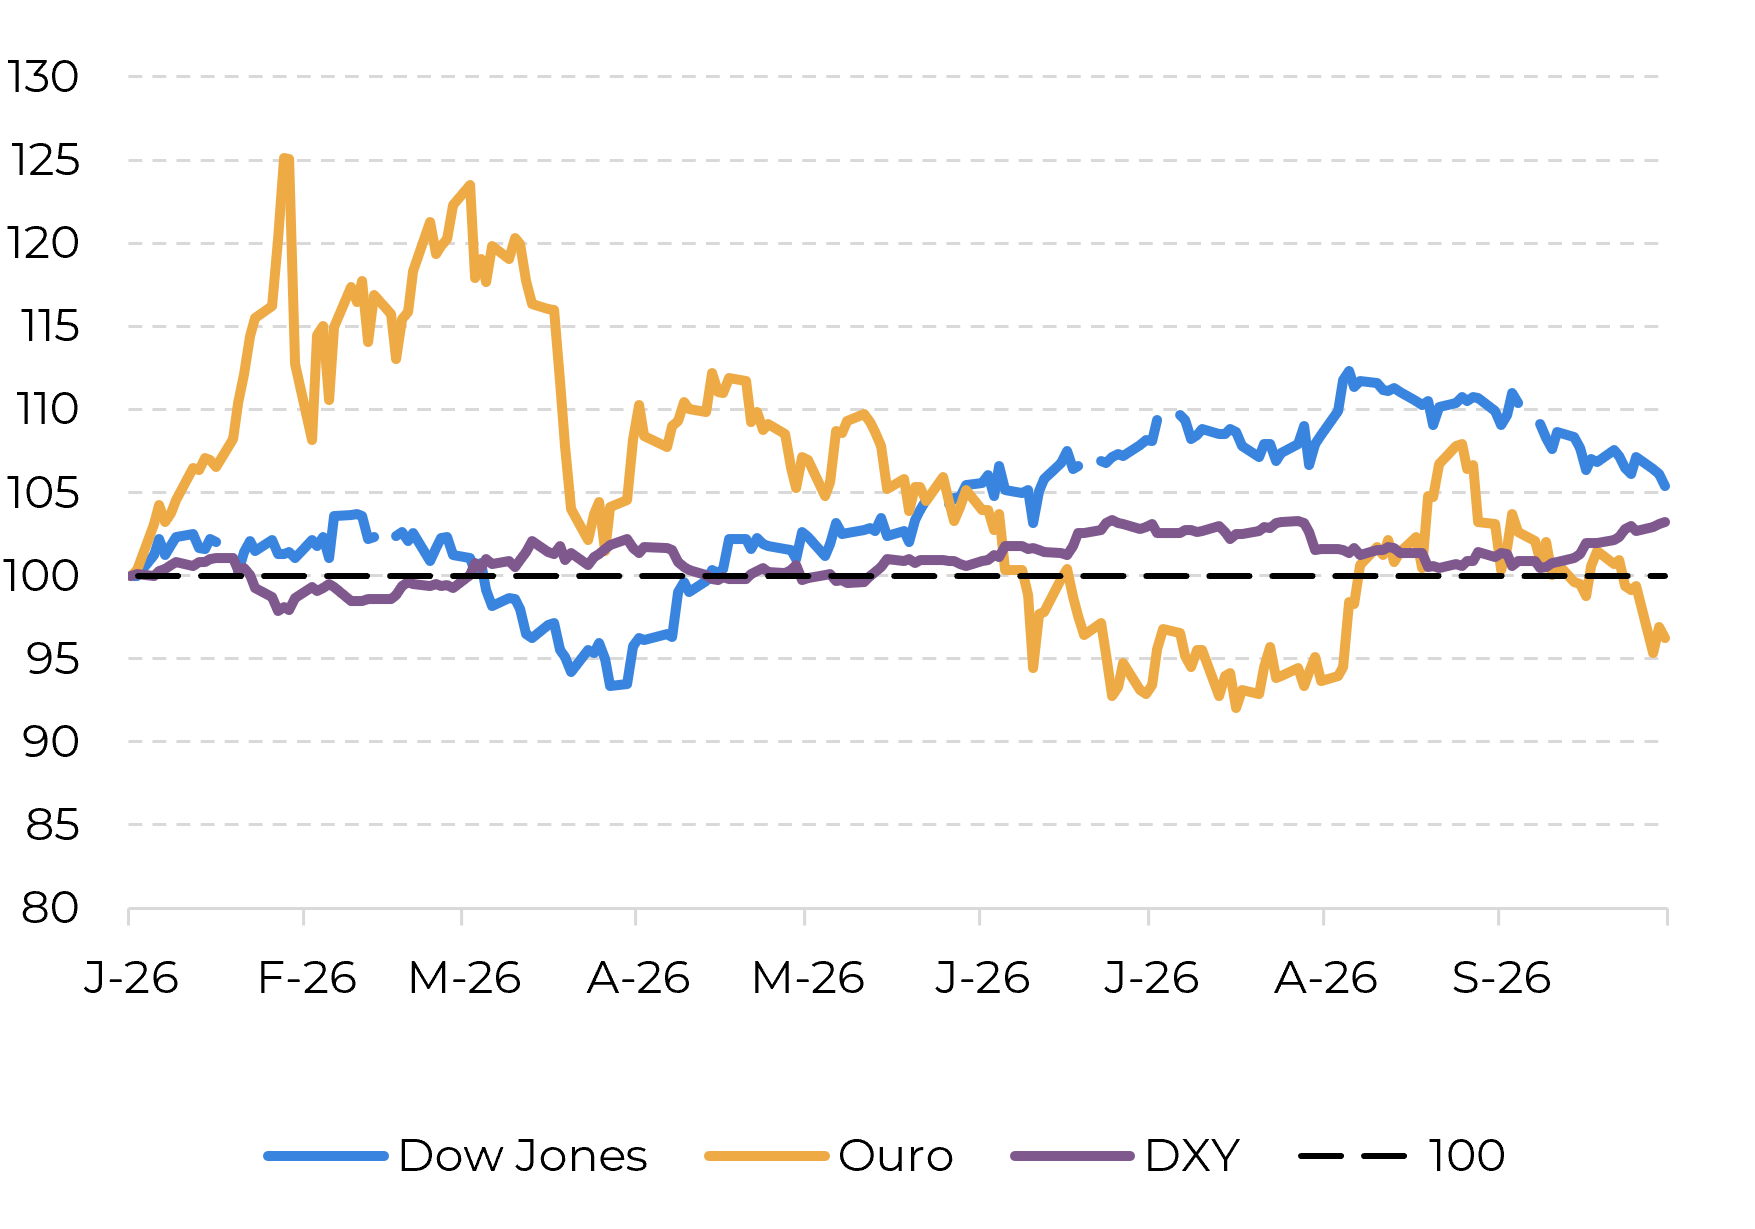
Fonte: LSEG, Hedgepoint
Perspectivas para grãos e oleaginosas
- Soja: O aumento da mistura de biodiesel nos EUA e o incremento nas compras chinesas de soja norte-americana sustentaram os preços. Além disso, os conflitos envolvendo os EUA e o Irã, bem como a Rússia e a Ucrânia, mantiveram os preços do petróleo elevados, proporcionando um apoio adicional aos preços do óleo de soja.
- Milho: A forte demanda por milho dos EUA, combinada com uma safra menor no país, impulsionou os preços. Além disso, as interrupções logísticas na região do Mar Negro, decorrentes do conflito entre a Rússia e a Ucrânia, proporcionaram um apoio adicional ao mercado.
- Trigo: O fraco desenvolvimento da safra de trigo de inverno dos EUA e interrupções logísticas na região do Mar Negro devido ao conflito entre a Rússia e a Ucrânia impulsionaram os preços. As expectativas de menor produção global e estoques mais restritos na safra 26/27 também contribuíram para o otimismo do mercado.
Índice de Preços dos Grãos (jan/26 = 100)
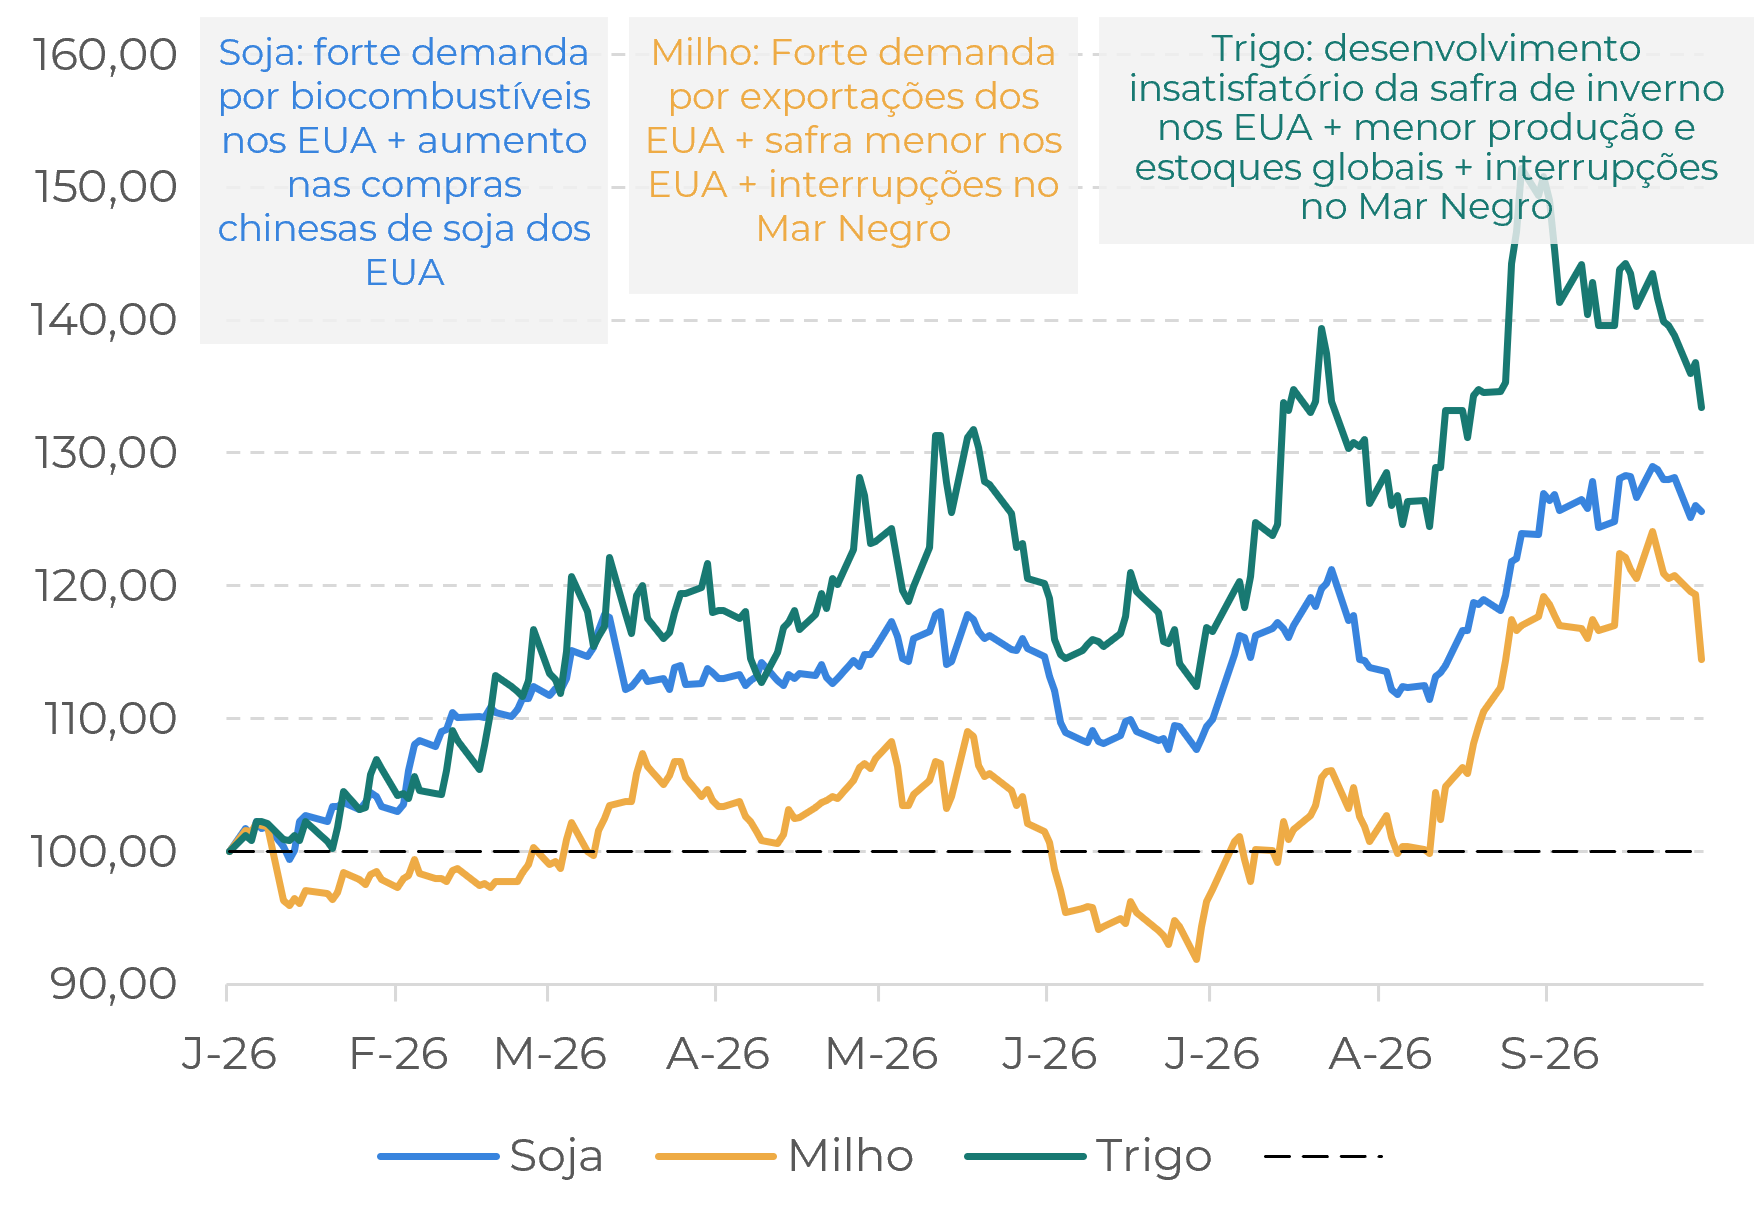
Fonte: LSEG
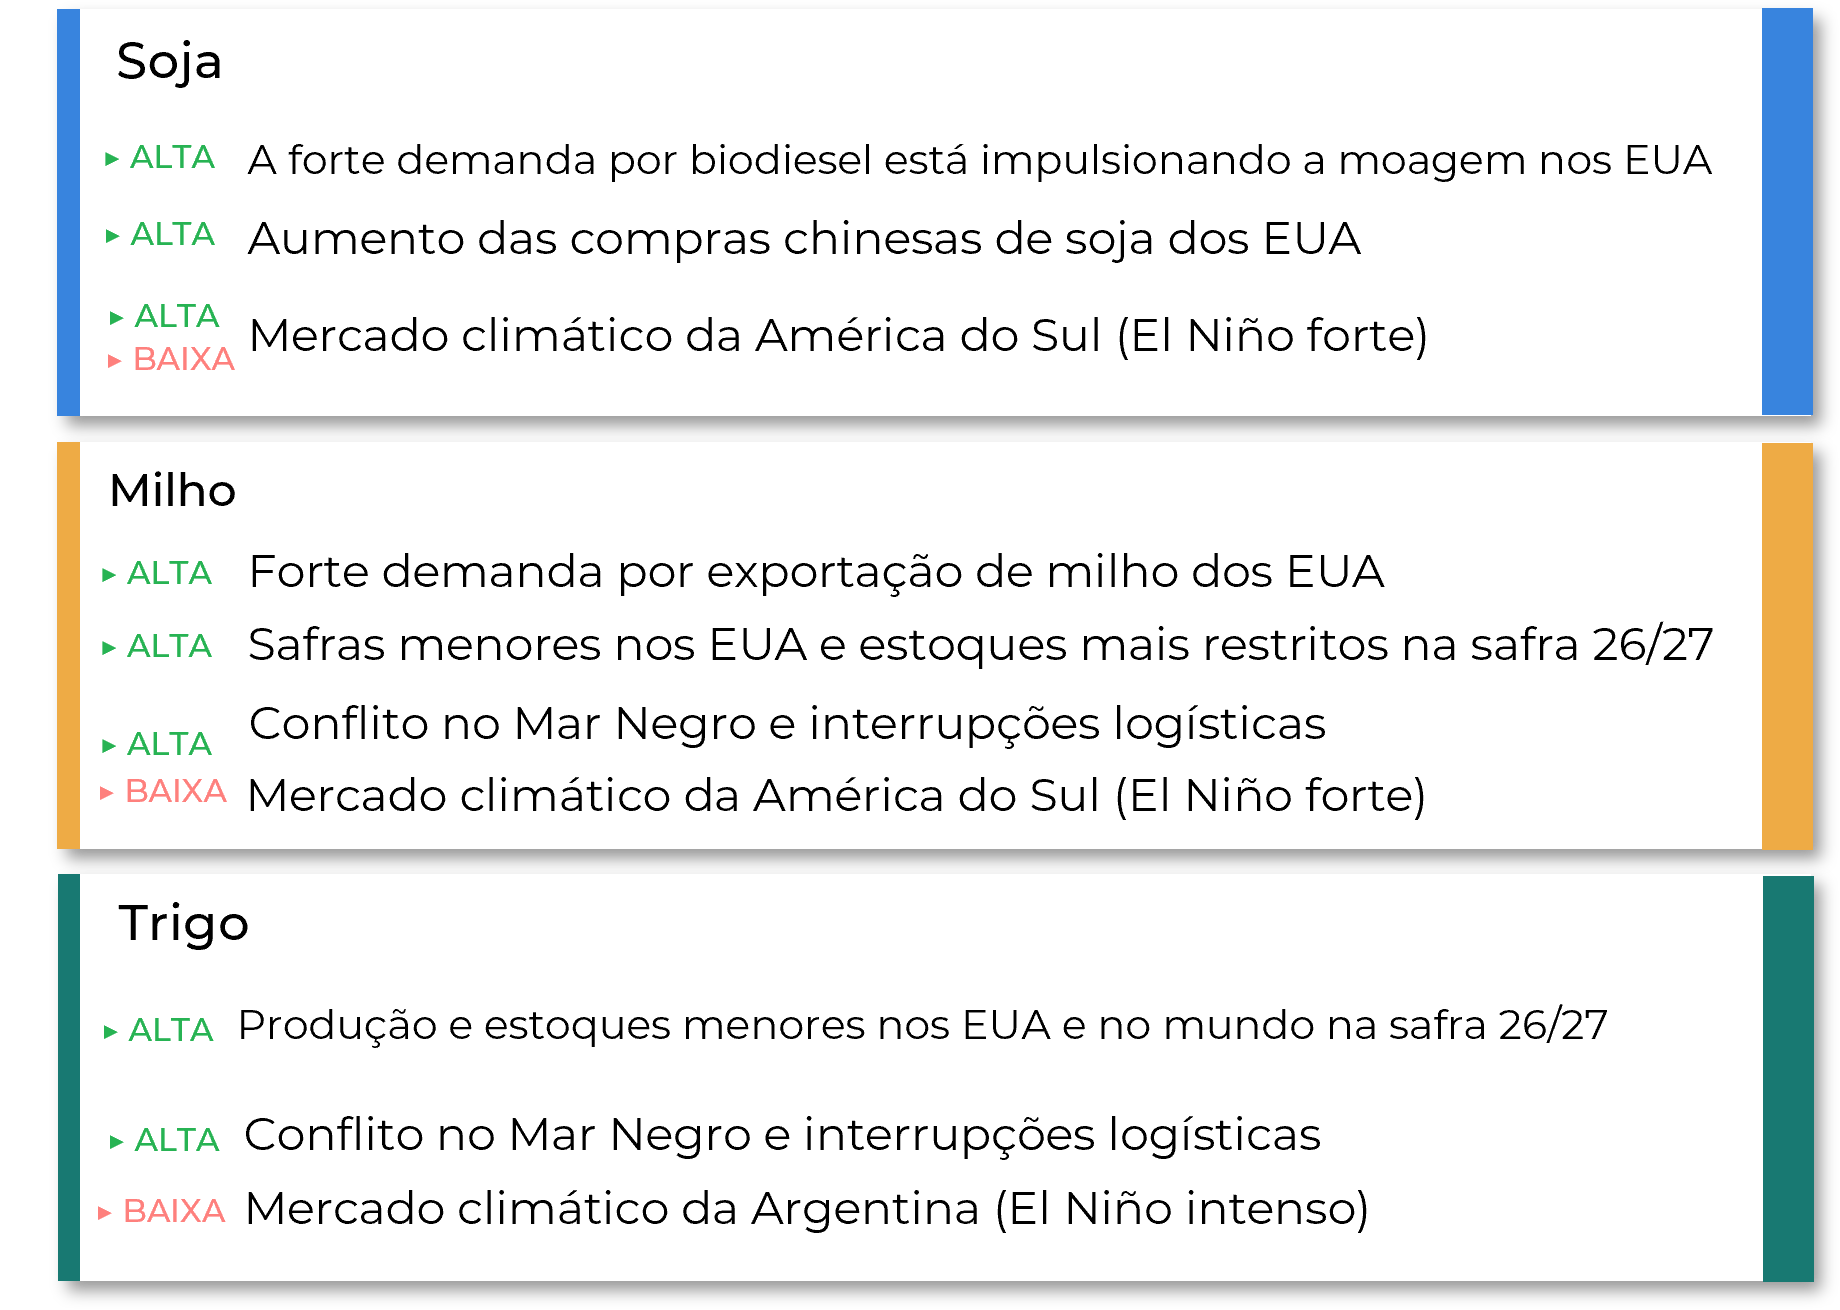
Principais fatores para o futuro
Perspectivas para o setor de energia
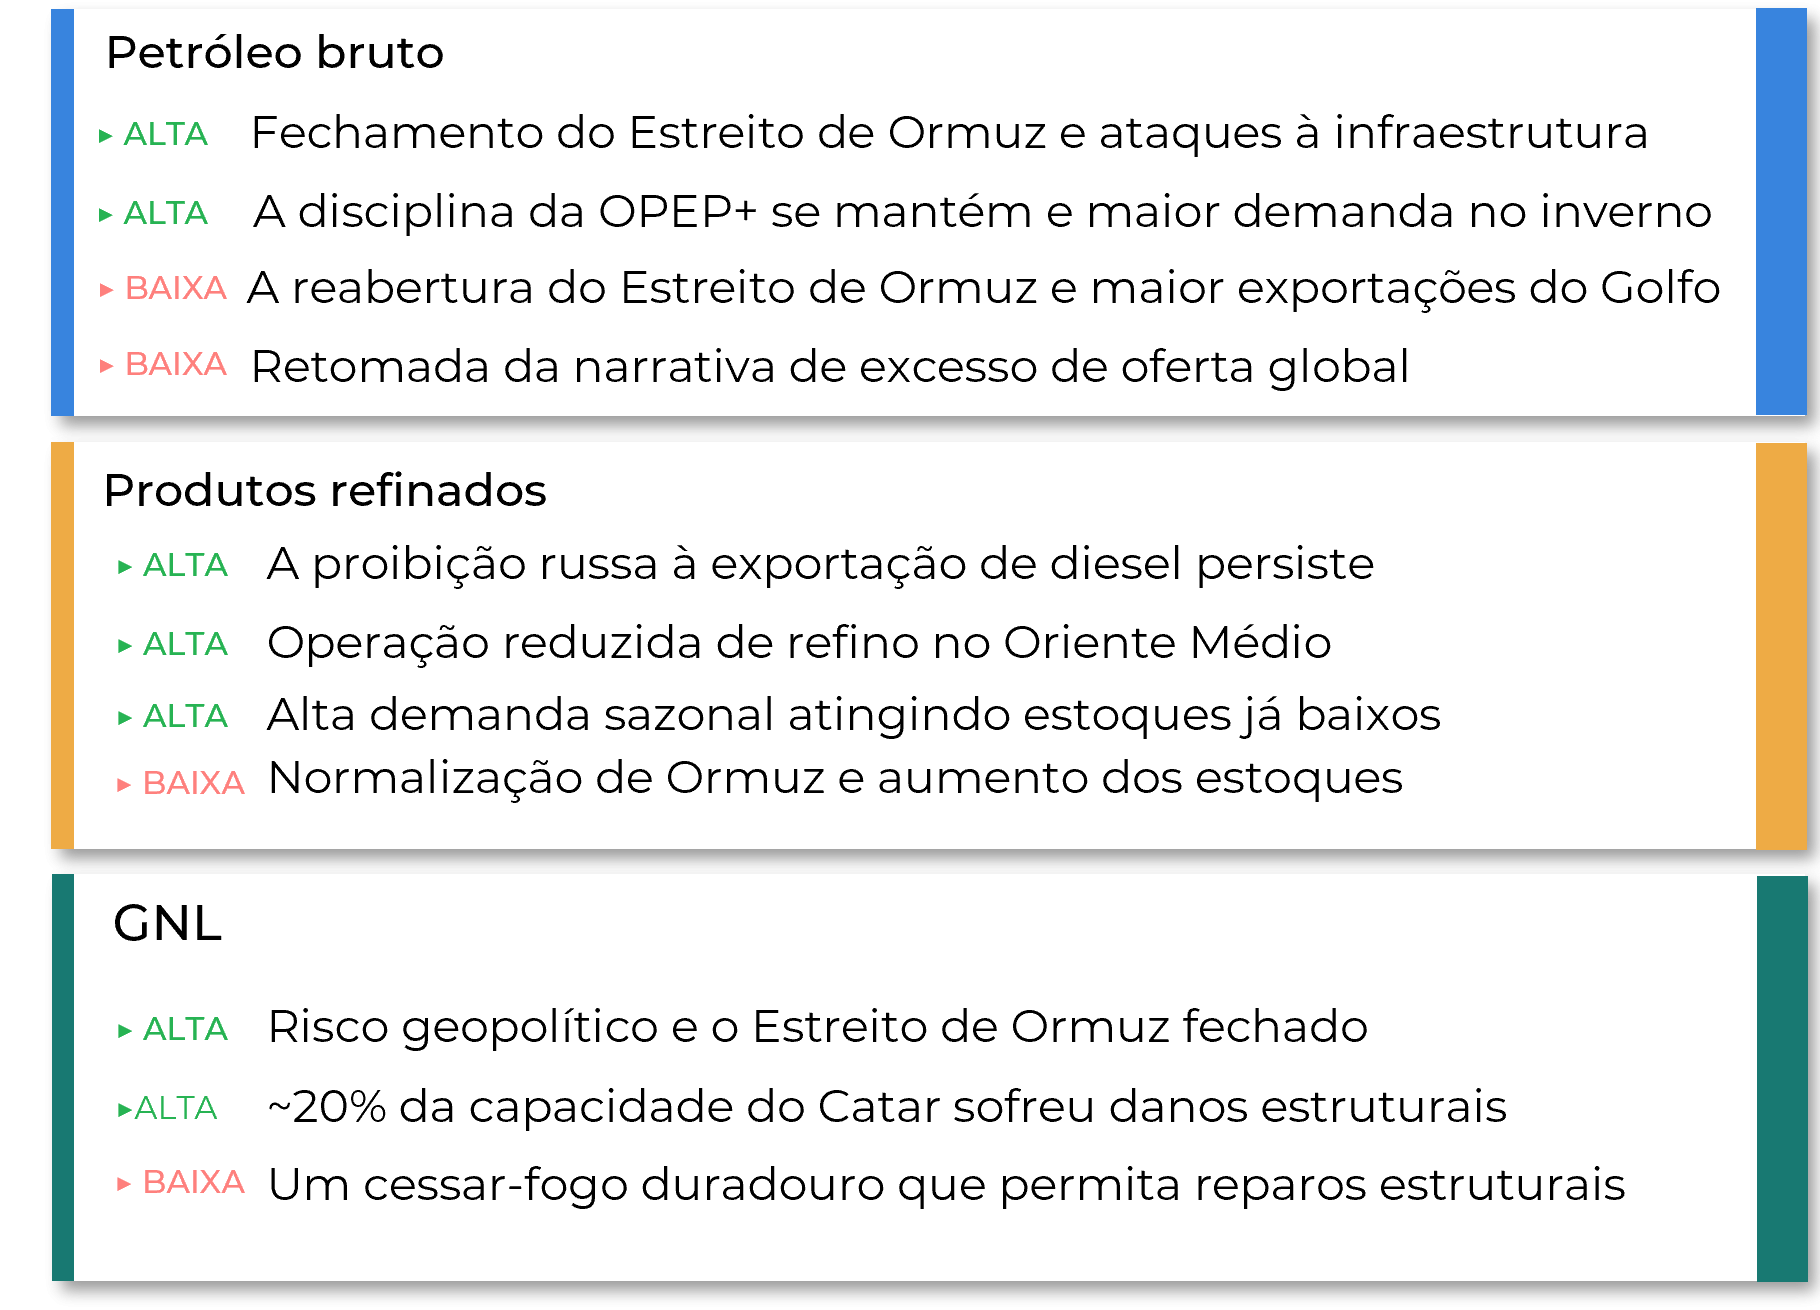
Destilados: O conflito no Oriente Médio interrompeu o tráfego no Estreito de Ormuz e reduziu a capacidade regional de refino, enquanto os ataques a refinarias russas levaram à proibição da exportação de diesel. Juntos, esses eventos restringiram a capacidade global de refino e exportação, e não a oferta de petróleo bruto. Como resultado, o crack spread do diesel se dissociou acentuadamente dos preços do petróleo bruto, atingindo recordes históricos acima de US$ 100/bbl. Os preços do diesel na Europa também subiram acima dos níveis anteriores ao conflito, tornando as margens de refino, e não os preços do petróleo bruto, o principal destaque do terceiro trimestre de 2026
Índice de Preços da Energia (jan/26 = 100)
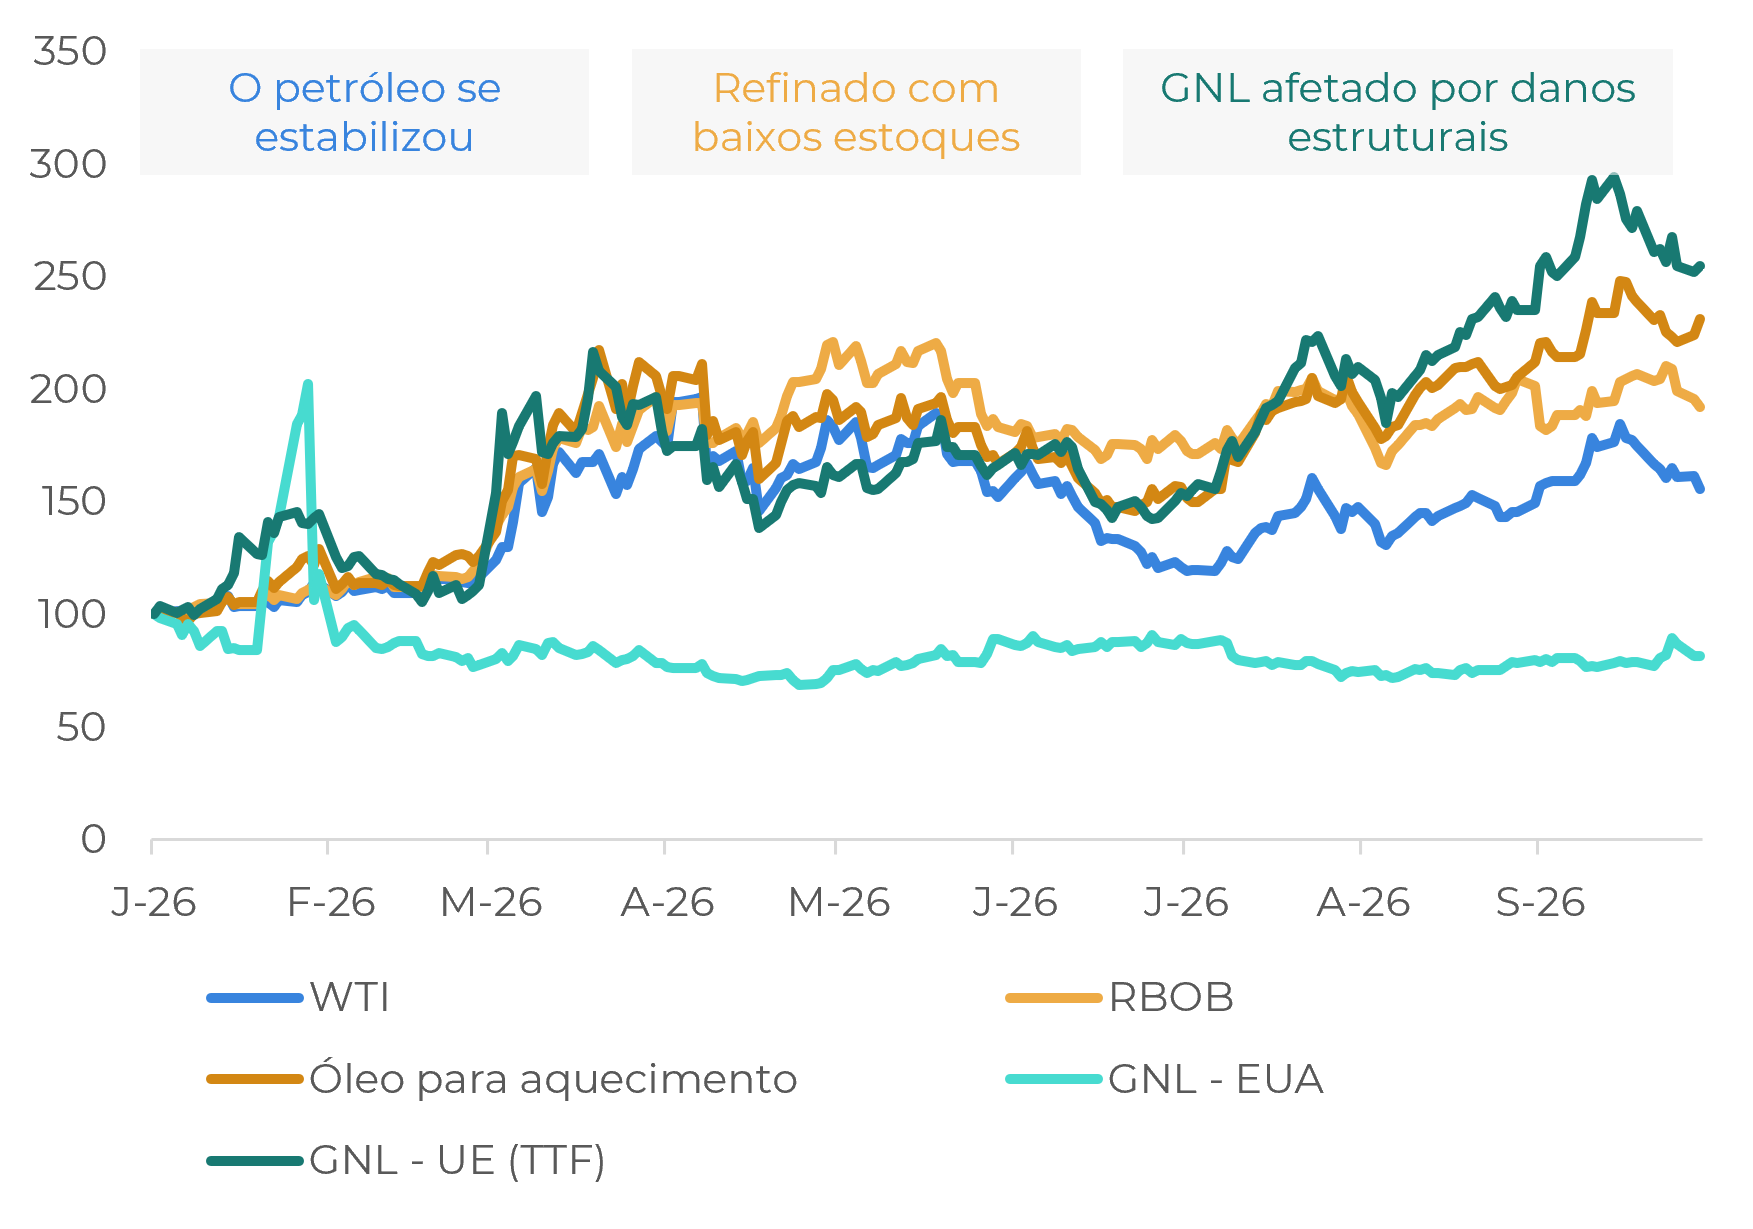
Fonte: LSEG
Principais fatores para o futuro
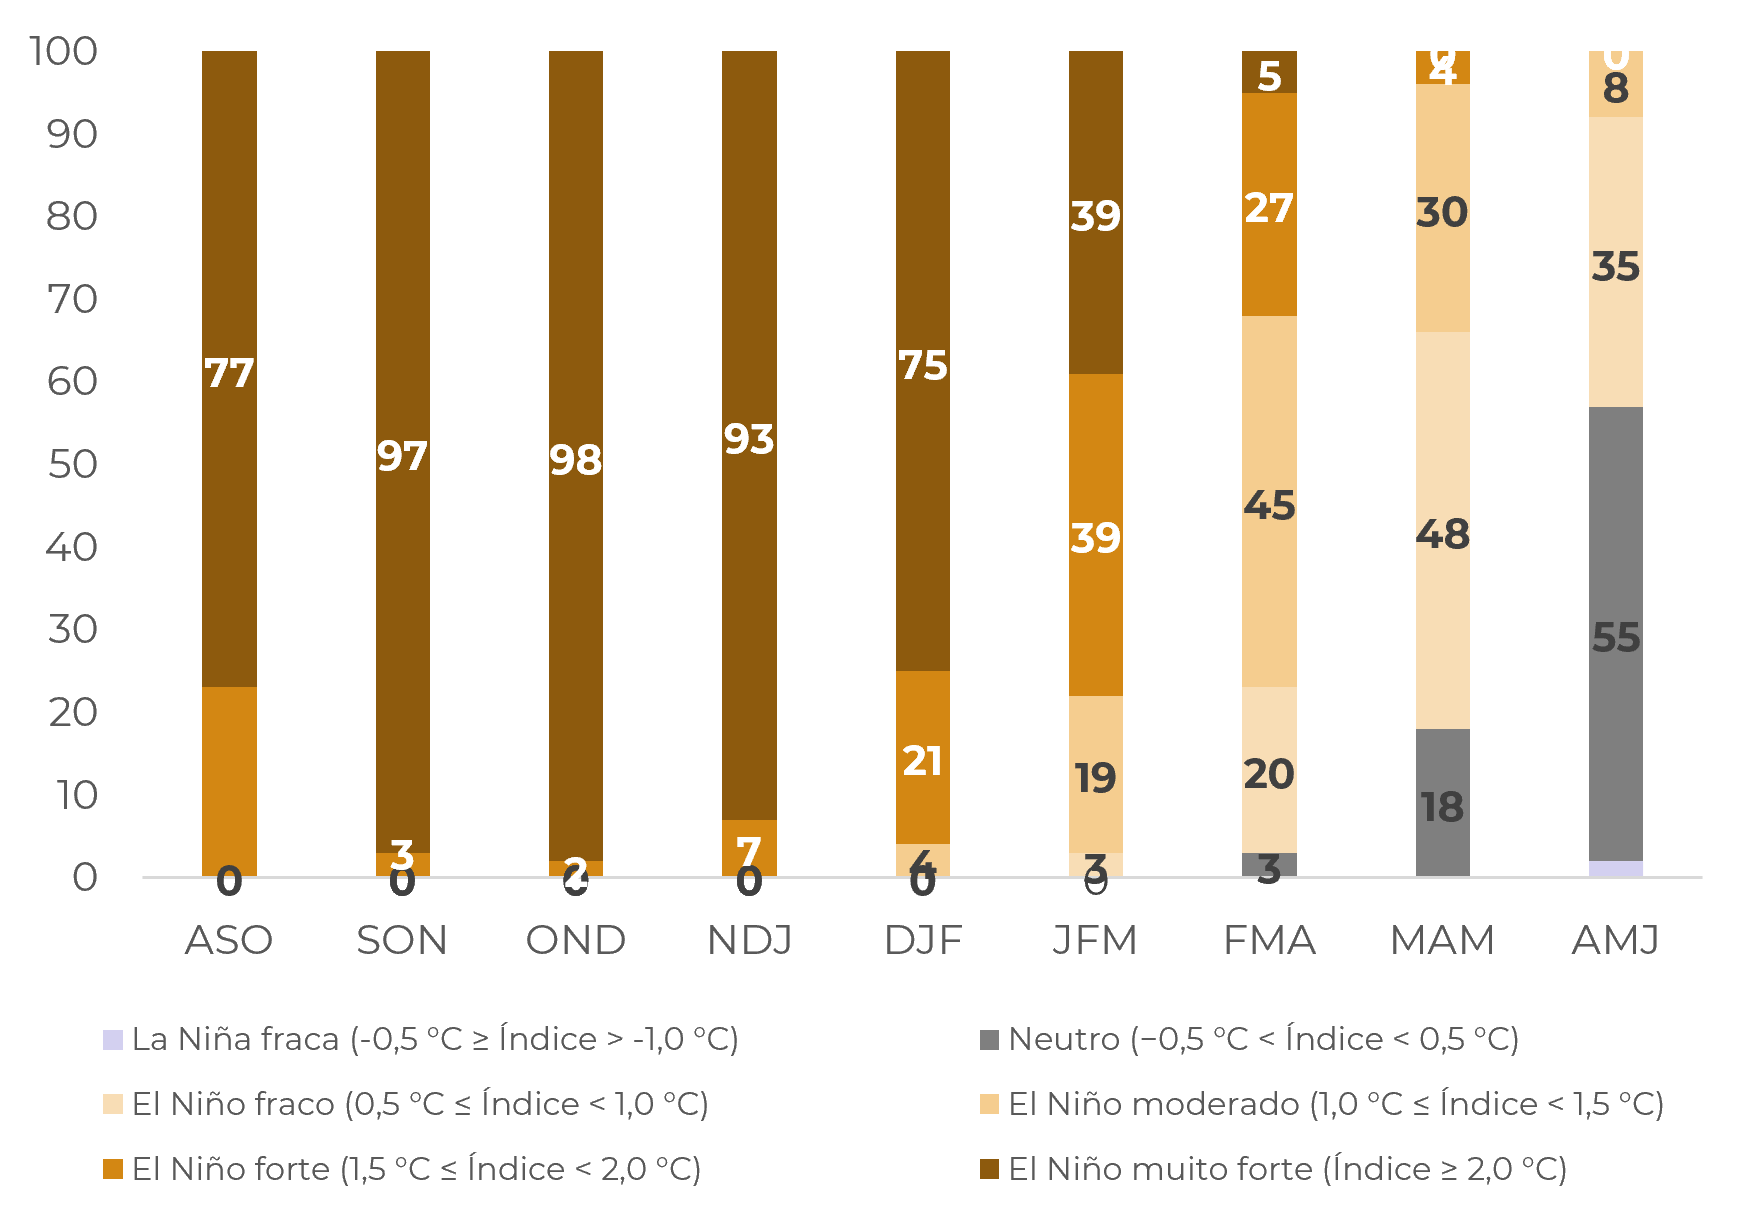
El Niño: um motivo de preocupação
Um El Niño muito forte aumenta os riscos climáticos para as commodities agrícolas.
Categorias de intensidade do ENSO do CCSR/IRI (%, set26)
Fonte: CCSR/IRI
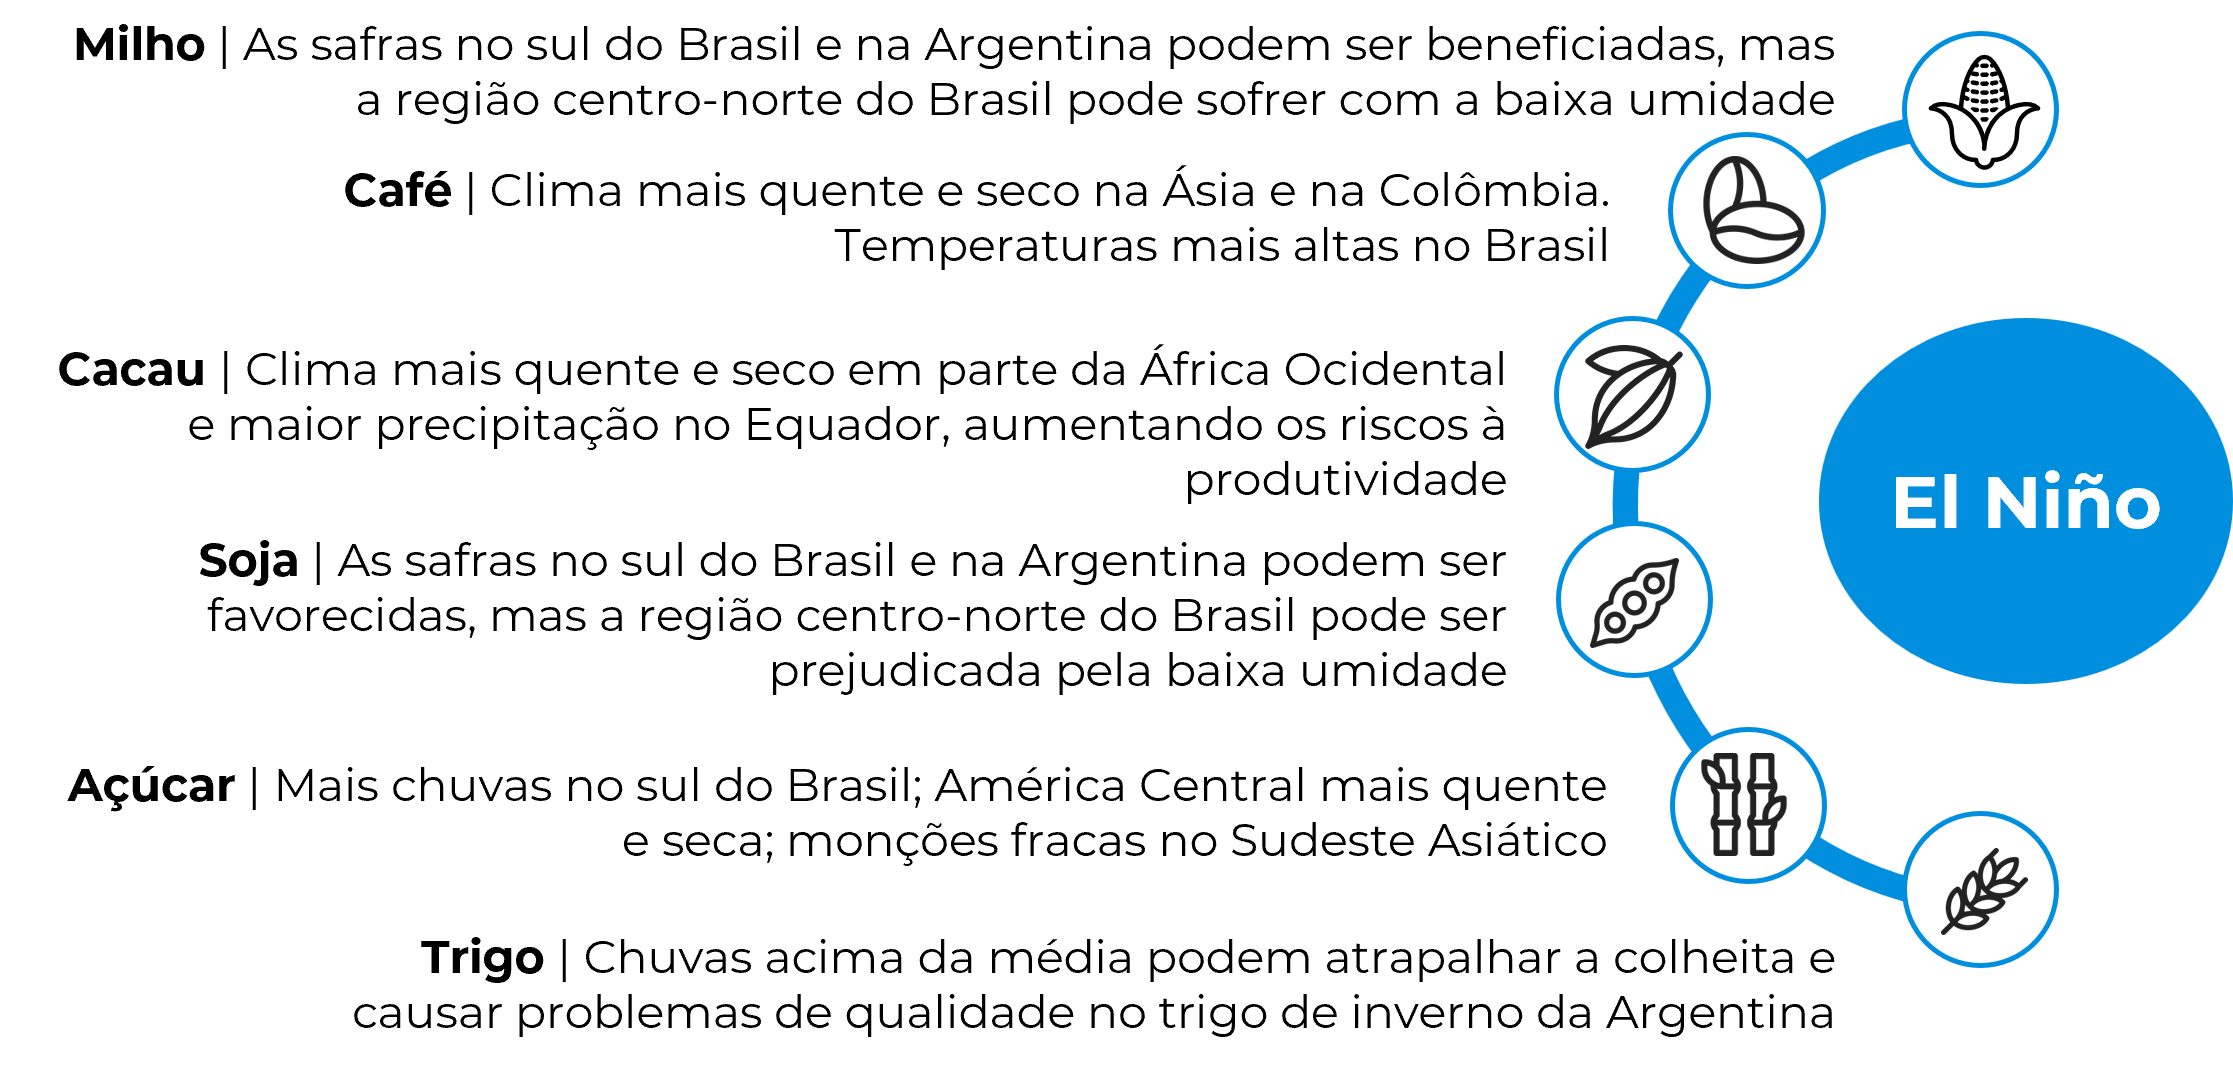
Efeitos do El Niño nas culturas
Fonte: Hedgepoint
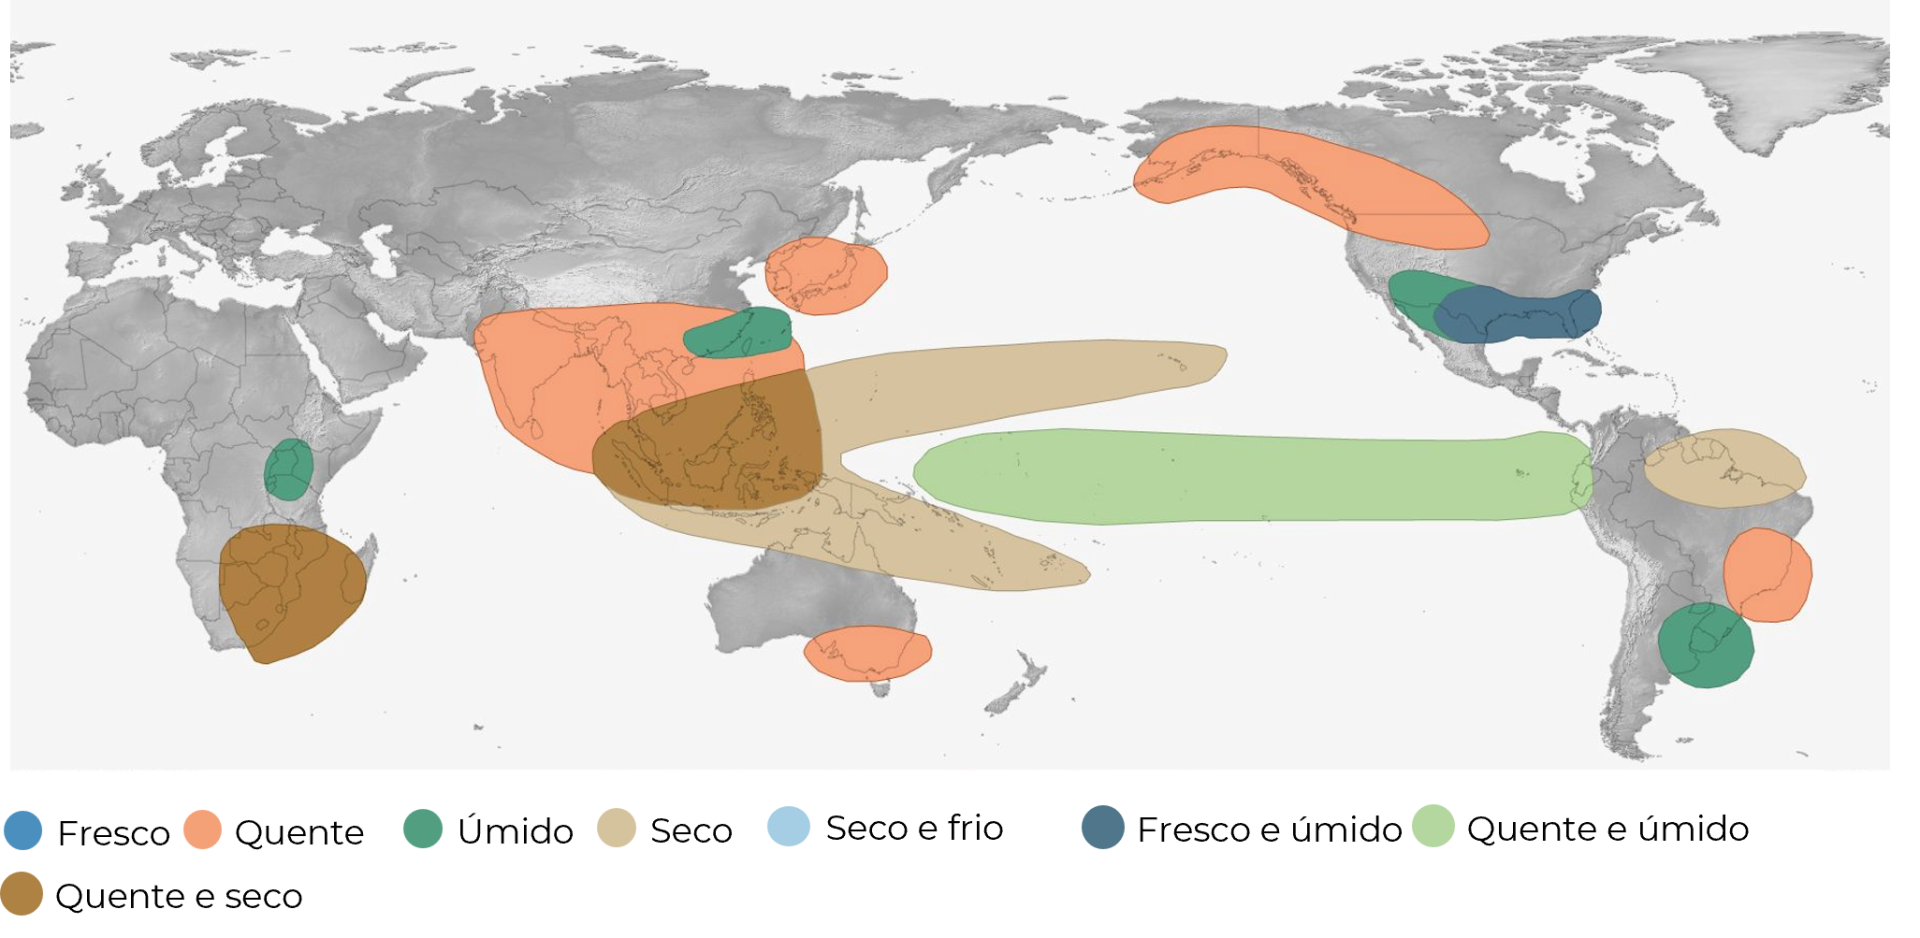
Temperaturas mais altas e chuvas irregulares
- O El Niño pode alterar os padrões das monções, trazendo condições mais quentes e secas para a Austrália, o Sudeste Asiático, o norte da América do Sul e partes da América Central.
- Além disso, ele pode intensificar as chuvas no sul da América do Sul e na África, aumentando o risco de enchentes, ao mesmo tempo em que contribui para uma rota de tempestades mais ativa no sul dos Estados Unidos durante o inverno.
:
El Niño: Possíveis impactos climáticos (dezembro a fevereiro)
Fonte: NOAA
Relatório Especial — Multicommodities
Escrito por Lívea Coda, Luiz Roque, Laleska Moda e Carolina França
livea.coda@hedgepointglobal.com
luiz.roque@hedgepointglobal.com
laleska.moda@hedgepointglobal.com
carolina.franca@hedgepointglobal.com
Revisado por Thaís Italiani
thais.italiani@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil