A safra brasileira: cana maior, menos açúcar
- Os atrasos da UNICA aumentaram a incerteza no mercado, mas o MAPA trouxe mais clareza.
- A moagem se recuperou na primeira quinzena de julho;
- A qualidade da cana e o mix açúcar permaneceram moderados.
- A produção de açúcar está estimada em 39,5 Mt, apesar dos esforços das usinas para maximizar a produção de açúcar devido às expectativas em relação às condições climáticas.
- Preços mais altos, mas potencial de alta limitado, já que o Brasil continua sendo uma fonte estável de oferta de açúcar.
A safra brasileira: cana maior, menos açúcar
Enquanto o mercado continua acompanhando o desenvolvimento das safras no Hemisfério Norte em busca de orientação, a atenção voltou-se para o Centro-Sul do Brasil na última semana. Os atrasos na divulgação dos dados da Unica alimentaram as especulações do mercado, enquanto as perspectivas de clima mais chuvoso deram suporte aos preços. A semana foi marcada pela publicação dos números de junho da Unica, divulgados com dois meses de atraso, juntamente com os dados da primeira quinzena de julho do MAPA. Embora ambos os conjuntos de números tenham oferecido sinais de suporte aos preços, eles exigem uma interpretação cuidadosa. Neste relatório, avaliamos esses resultados e suas possíveis implicações para os preços do açúcar.
Os números acumulados da UNICA até 1º de julho totalizaram 214,5 Mt de cana e 10,75 Mt de açúcar, representando um aumento de quase 4% no processamento de cana e uma queda de 12,4% na produção de açúcar em relação ao mesmo período do ano anterior. E o que explica esses números?
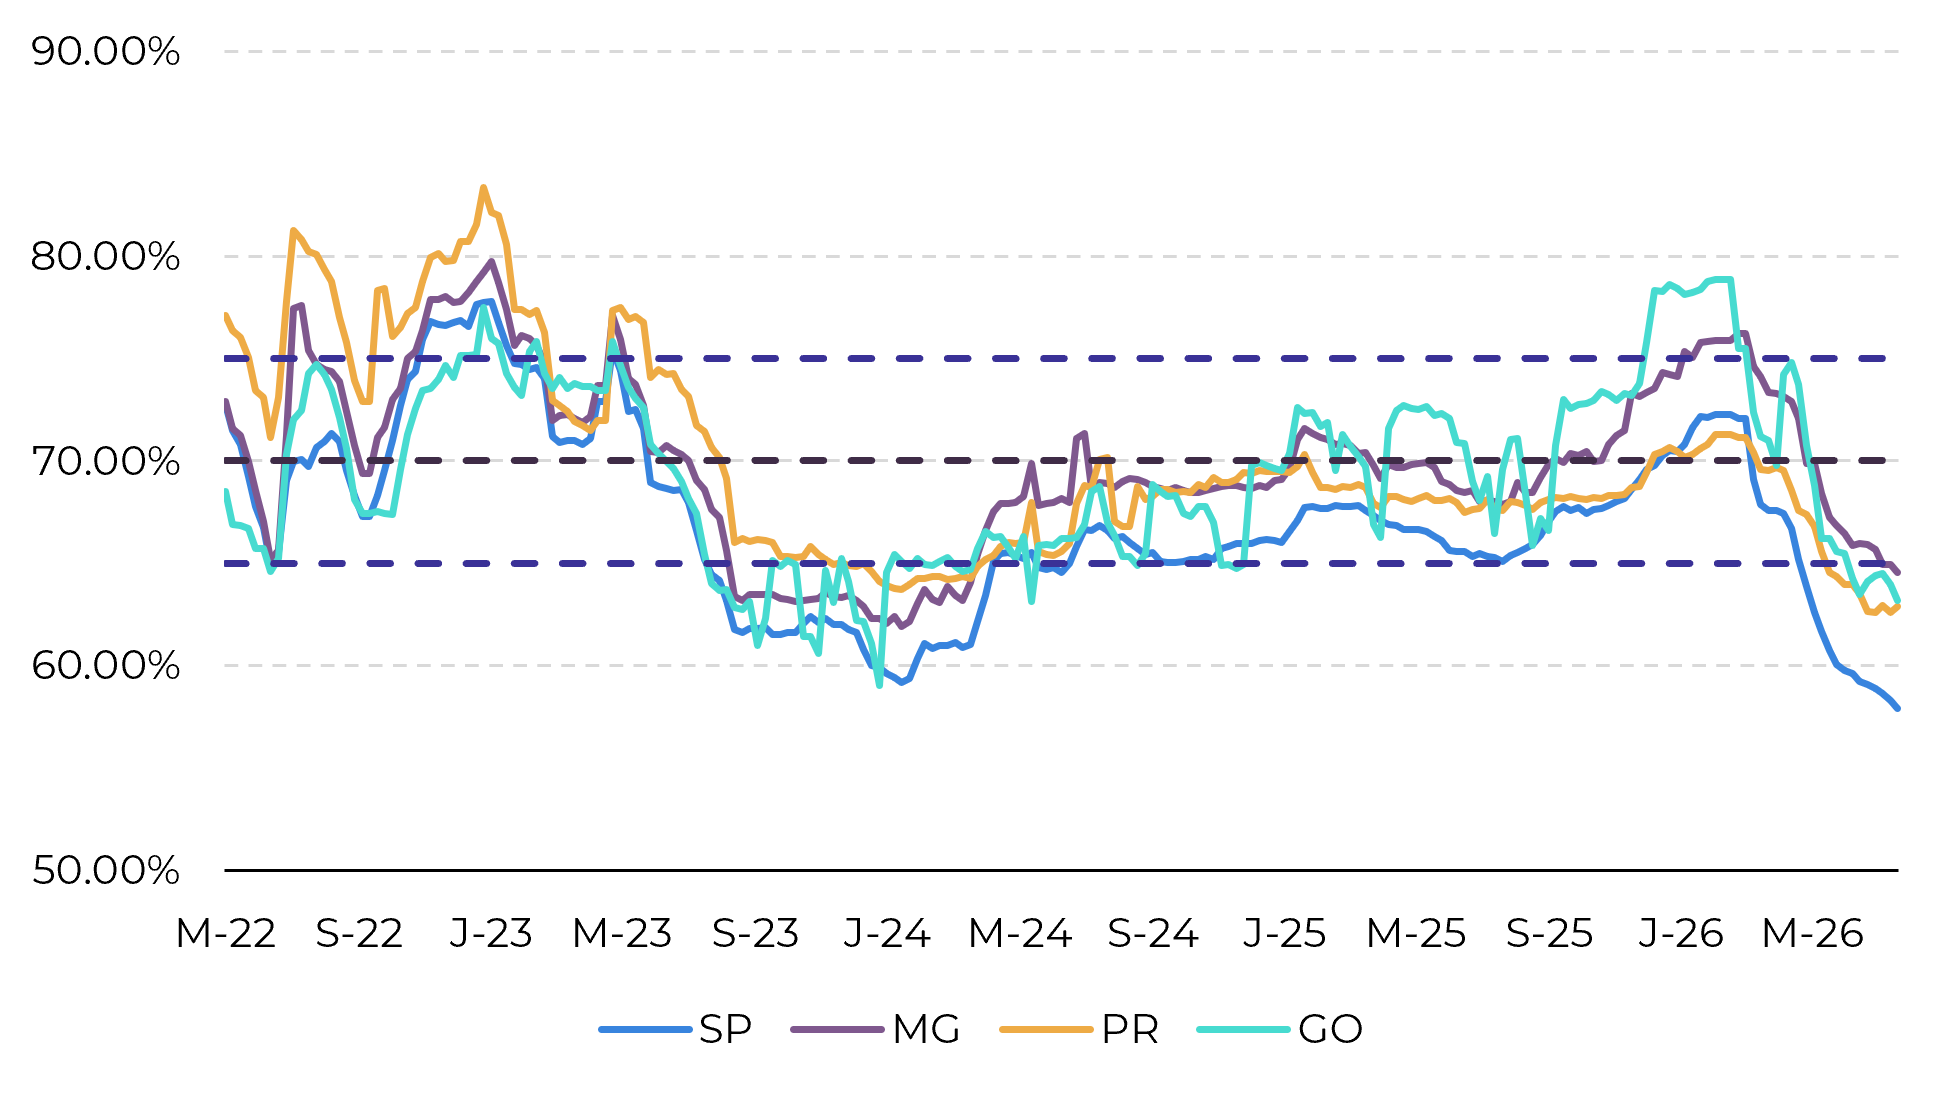
A safra começou em um cenário confortável de fluxos comerciais globais do adoçante. As expectativas de uma temporada em recuperação no Hemisfério Norte em 2025/26 e de uma safra robusta no Centro-Sul brasileiro em 2026/27 apontavam para um superávit global considerável. Como resultado, a maneira mais eficiente de absorver a disponibilidade adicional de açúcar era por meio de uma demanda mais forte por etanol no Brasil, incentivada pelos preços mais baixos do hidratado devido à redução do mix açúcar pelas usinas – respeitando a vantagem que o etanol oferecia em relação ao açúcar naquele momento. Esse ajuste se concretizou, com os preços do etanol hidratado se corrigindo significativamente, conforme discutido em nossos relatórios anteriores (link). Desde então, a paridade na bomba tornou-se altamente favorável ao biocombustível nos principais estados produtores de açúcar e etanol e está cada vez mais favorável em estados como Amazonas (NNE), Acre (NNE), Bahia (NNE) e Paraná (CS).
Paridade de preço na bomba nos estados (%)
Fonte: ANP, Hedgepoint
Ao mesmo tempo, um forte padrão de El Niño começou a se manifestar, ameaçando as perspectivas de produção do Hemisfério Norte para 2026/27 e, ao mesmo tempo, prejudicando as operações de moagem no Centro-Sul do Brasil. Isso acrescentou mais uma camada de incerteza ao mercado, especialmente porque a UNICA, a fonte mais confiável de dados sobre a safra na região, enfrentou atrasos significativos na divulgação de informações, deixando os participantes do mercado com visibilidade limitada sobre o andamento da colheita e o desempenho da safra, aumentando sua dependência dos dados do MAPA como um indicador mais oportuno do desempenho da safra. Portanto, os volumes de moagem mais baixos relatados em junho devido às chuvas já eram amplamente esperados quando o relatório da UNICA foi publicado na semana passada.
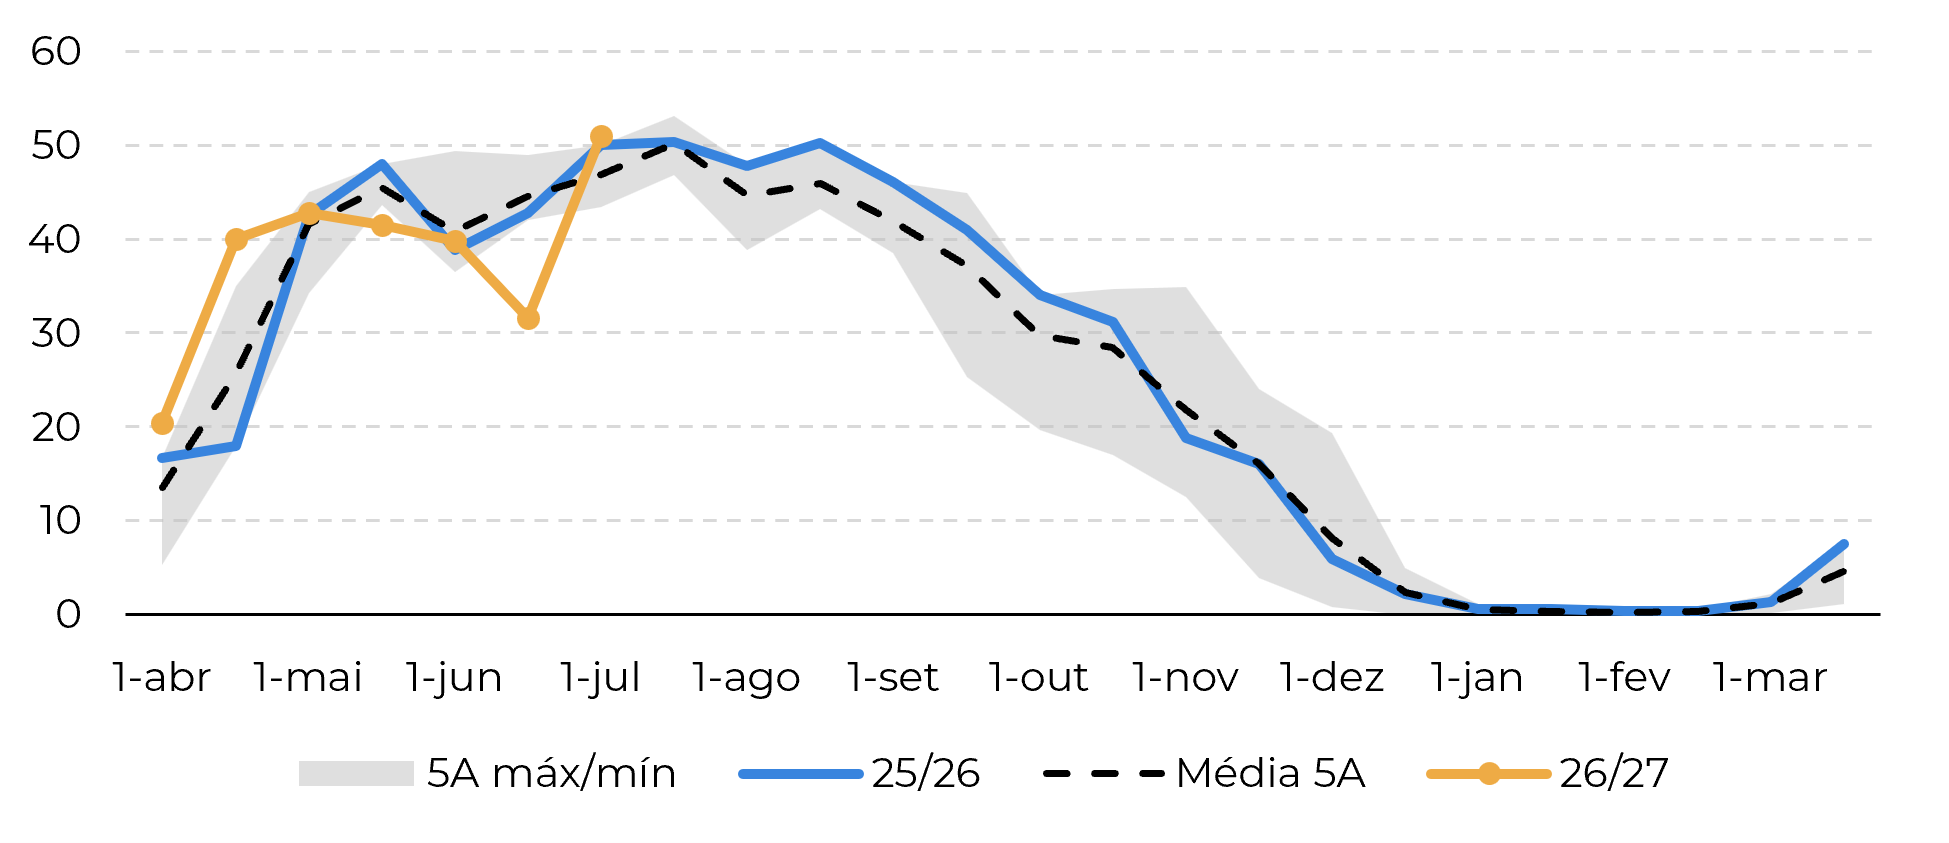
Os números do MAPA referentes à primeira quinzena de julho, no entanto, apresentaram um quadro mais suavizado. A moagem de cana atingiu 50,9 Mt, aproximadamente 9% acima da média de cinco anos para o período, reforçando nossa estimativa de uma safra de 635,5 Mt no Centro-Sul. Por outro lado, o relatório foi mais suportivo para preços sob a perspectiva do mercado de açúcar.Embora as usinas tenham começado a maximizar o adoçante, apoiadas por um prêmio do açúcar de cerca de 200 pontos em relação ao etanol hidratado durante a maior parte de julho, o mix açúcar permaneceu em 49%, abaixo da média de cinco anos de 50% para o período. Além disso, o Açúcar Total Recuperável (ATR) ficou em 134,6 kg/t, cerca de 4% abaixo do mesmo período do ano anterior. Esse indicador sugere limitações à qualidade final da cana e, consequentemente, à produção de açúcar. Atualmente, estimamos a produção da região Centro-Sul em 39,5 Mt, um nível que restringiria as exportações e daria suporte aos preços. Esses resultados são atribuídos a níveis mais elevados de precipitação.
Moagem quinzenal de cana nas usinas do Centro-Sul (M ton)
Fonte: UNICA, MAPA, Hedgepoint
Chuvas excessivas, combinadas com temperaturas elevadas e luz solar adequada, desviam o foco fisiológico da cana da acumulação de sacarose para o crescimento vegetativo. Isso normalmente resulta em menor concentração de açúcar e maior teor de fibra, reduzindo a eficiência da extração de açúcar, além de atrapalhar as atividades de colheita. Essas preocupações estiveram entre os principais fatores por trás da alta dos preços na semana passada e sustentam o potencial para uma faixa de negociação mais elevada daqui para frente.
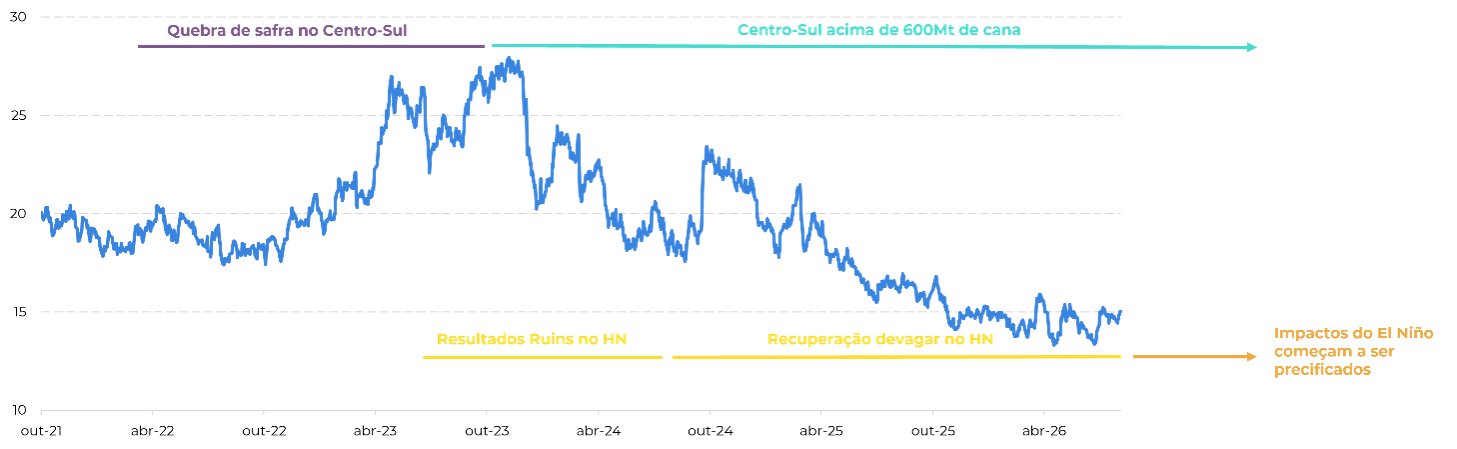
No entanto, embora parte da cana do Centro-Sul possa permanecer não colhida e ser transferida para a safra seguinte (bisada), acreditamos que o potencial de alta dos preços continua limitado. Ao contrário de períodos anteriores de escassez impulsionados por safras abaixo do esperado tanto no Brasil quanto no Hemisfério Norte, ainda se espera que o Brasil produza mais de 600 Mt de cana. Isso aponta para uma safra forte no geral, mesmo que a produção de açúcar fique aquém de seu potencial máximo. Além disso, preços mais firmes poderiam incentivar uma migração adicional para a produção de açúcar, um cenário já incorporado em nosso balanço de 2026/27.
Preços do açúcar bruto (c/lb)
Fonte: LSEG, Hedgepoint
Olhando para o futuro, chuvas contínuas poderiam sustentar uma maior disponibilidade de cana para a safra de 2027/28. Se os fundamentos globais continuarem mais restritos, essa maior base de cana também poderia vir acompanhada de um maior mix açúcar. Portanto, embora o ambiente do mercado seja claramente mais altista do que era no início do ano, as perspectivas para a safra brasileira ainda têm o potencial de limitar ganhos adicionais. Por enquanto, no entanto, os preços provavelmente permanecerão em uma faixa mais alta, já que o mercado continua a precificar tanto a deterioração das perspectivas no Hemisfério Norte quanto o impacto de curto prazo das chuvas na safra do Centro-Sul. Na semana passada, já havia sinais dessa faixa de preços mais elevada, com as cotações rompendo o patamar de 16 centavos por libra-peso, em decorrência de maior atividade de compra que, combinada com um aumento nos contratos em aberto, sugere a entrada de novos participantes no mercado.
Previsão de anomalia de precipitação (mm – agosto (à esquerda), setembro (ao centro) e outubro (à direita)
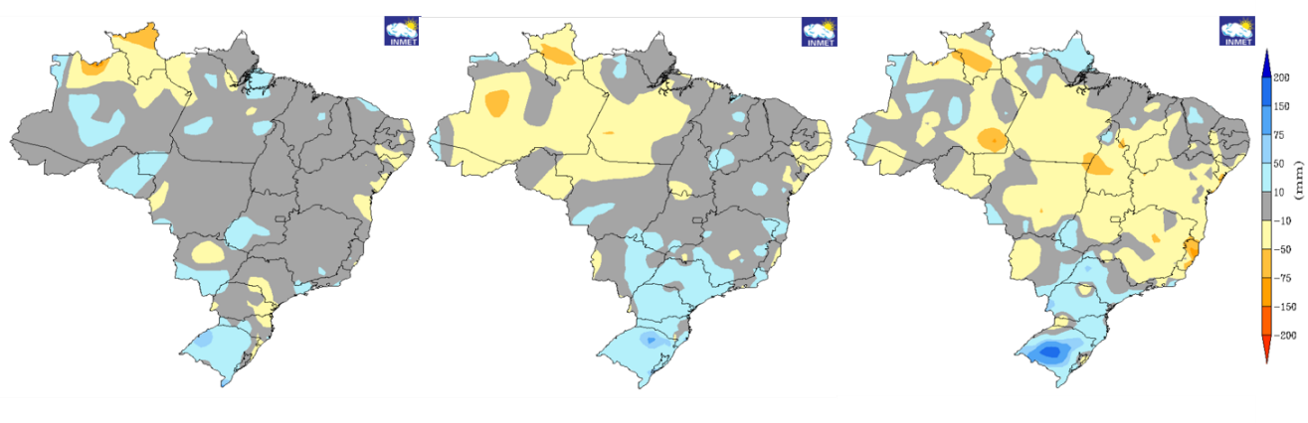
Fonte: Inmet
Resumo
Inteligência de Mercado - Açúcar
Escrito por Lívea Coda
livea.coda@hedgepointglobal.com
Revisado por Carolina França
carolina.frança@hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.
A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações.
O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação.
A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente.
A Hedgepoint Schweiz AG é uma sociedade organizada, constituída e existente de acordo com as leis da Suíça e é membro da ARIF. A ARIF (Association Romande des Intermédiaires Financiers) é uma organização autorreguladora aprovada pela Autoridade Suíça Supervisora do Mercado Financeiro (FINMA) para a supervisão de intermediários financeiros abrangidos pelo artigo 2º, parágrafo 3º, da Lei Federal Suíça de Combate à Lavagem de Dinheiro e ao Financiamento do Terrorismo no Setor Financeiro (AMLA). A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A Hedgepoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd é organizada, constituída e existe sob as leis de Singapura e é classificada como isenta da obrigação de possuir uma licença de serviços de mercados de capitais nos termos do parágrafo 3A(1)(d) do Second Schedule (Segundo Anexo) dos Securities and Futures (Licensing and Conduct of Business) Regulations (Rg 10). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai.
Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil).
Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com.
“Hedgepoint” e o logotipo “Hedgepoint” são marcas de uso exclusivo da Hedgepoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela Hedgepoint.
Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da Hedgepoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a Hedgepoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil