Outlook 2026: maiores riscos no Hemisfério Norte porém o Brasil mantém o mercado abastecido
Outlook 2026: maiores riscos no Hemisfério Norte porém o Brasil mantém o mercado abastecido
O mercado global de açúcar passou por uma mudança significativa na percepção nos últimos meses. Embora as preocupações em torno da safra de 2026/27 no Hemisfério Norte tenham se intensificado e os riscos climáticos tenham reduzido o excedente anteriormente esperado, o mercado continua fundamentalmente abastecido. A principal diferença hoje é que a margem de segurança diminuiu. Os preços reagiram de acordo, afastando-se das baixas observadas no início do ano e entrando em uma faixa de negociação mais elevada, à medida que os participantes reavaliam os riscos associados ao El Niño, à geopolítica, à inflação e à menor disponibilidade de exportação dos principais produtores fora do Brasil.
Mesmo assim, a mensagem central permanece inalterada: o Brasil continua sendo o fornecedor capaz de equilibrar o mercado global e impedir uma mudança substancial para um déficit estrutural. Apesar dos problemas de produção que se espalham por várias origens do Hemisfério Norte, a abundante disponibilidade de cana no Brasil e a capacidade de ajustar seu mix de açúcar proporcionam um contrapeso poderoso que mantém o mercado fundamentalmente confortável.
O cenário macroeconômico continua complexo. As tensões geopolíticas envolvendo o Oriente Médio contribuíram para uma maior volatilidade nos mercados de commodities por meio de seu impacto sobre os preços da energia. O petróleo, os combustíveis refinados e o gás natural continuam em alta, aumentando os custos de produção e transporte em toda a cadeia de abastecimento agrícola. Ao mesmo tempo, a inflação global voltou a acelerar em várias economias, forçando os bancos centrais a manter políticas monetárias relativamente restritivas. Nos Estados Unidos, a inflação permanece acima da meta do Federal Reserve e, apesar de indicadores de emprego por vezes mais fracos, o mercado continua precificando uma postura cautelosa da política monetária. Esses desdobramentos geraram períodos de fortalecimento do dólar americano e pressão intermitente sobre os mercados emergentes e as commodities. No entanto, os investidores parecem cada vez mais à vontade para separar o ruído macroeconômico dos fundamentos agrícolas, permitindo que os desdobramentos específicos do setor açucareiro voltem a ganhar destaque.
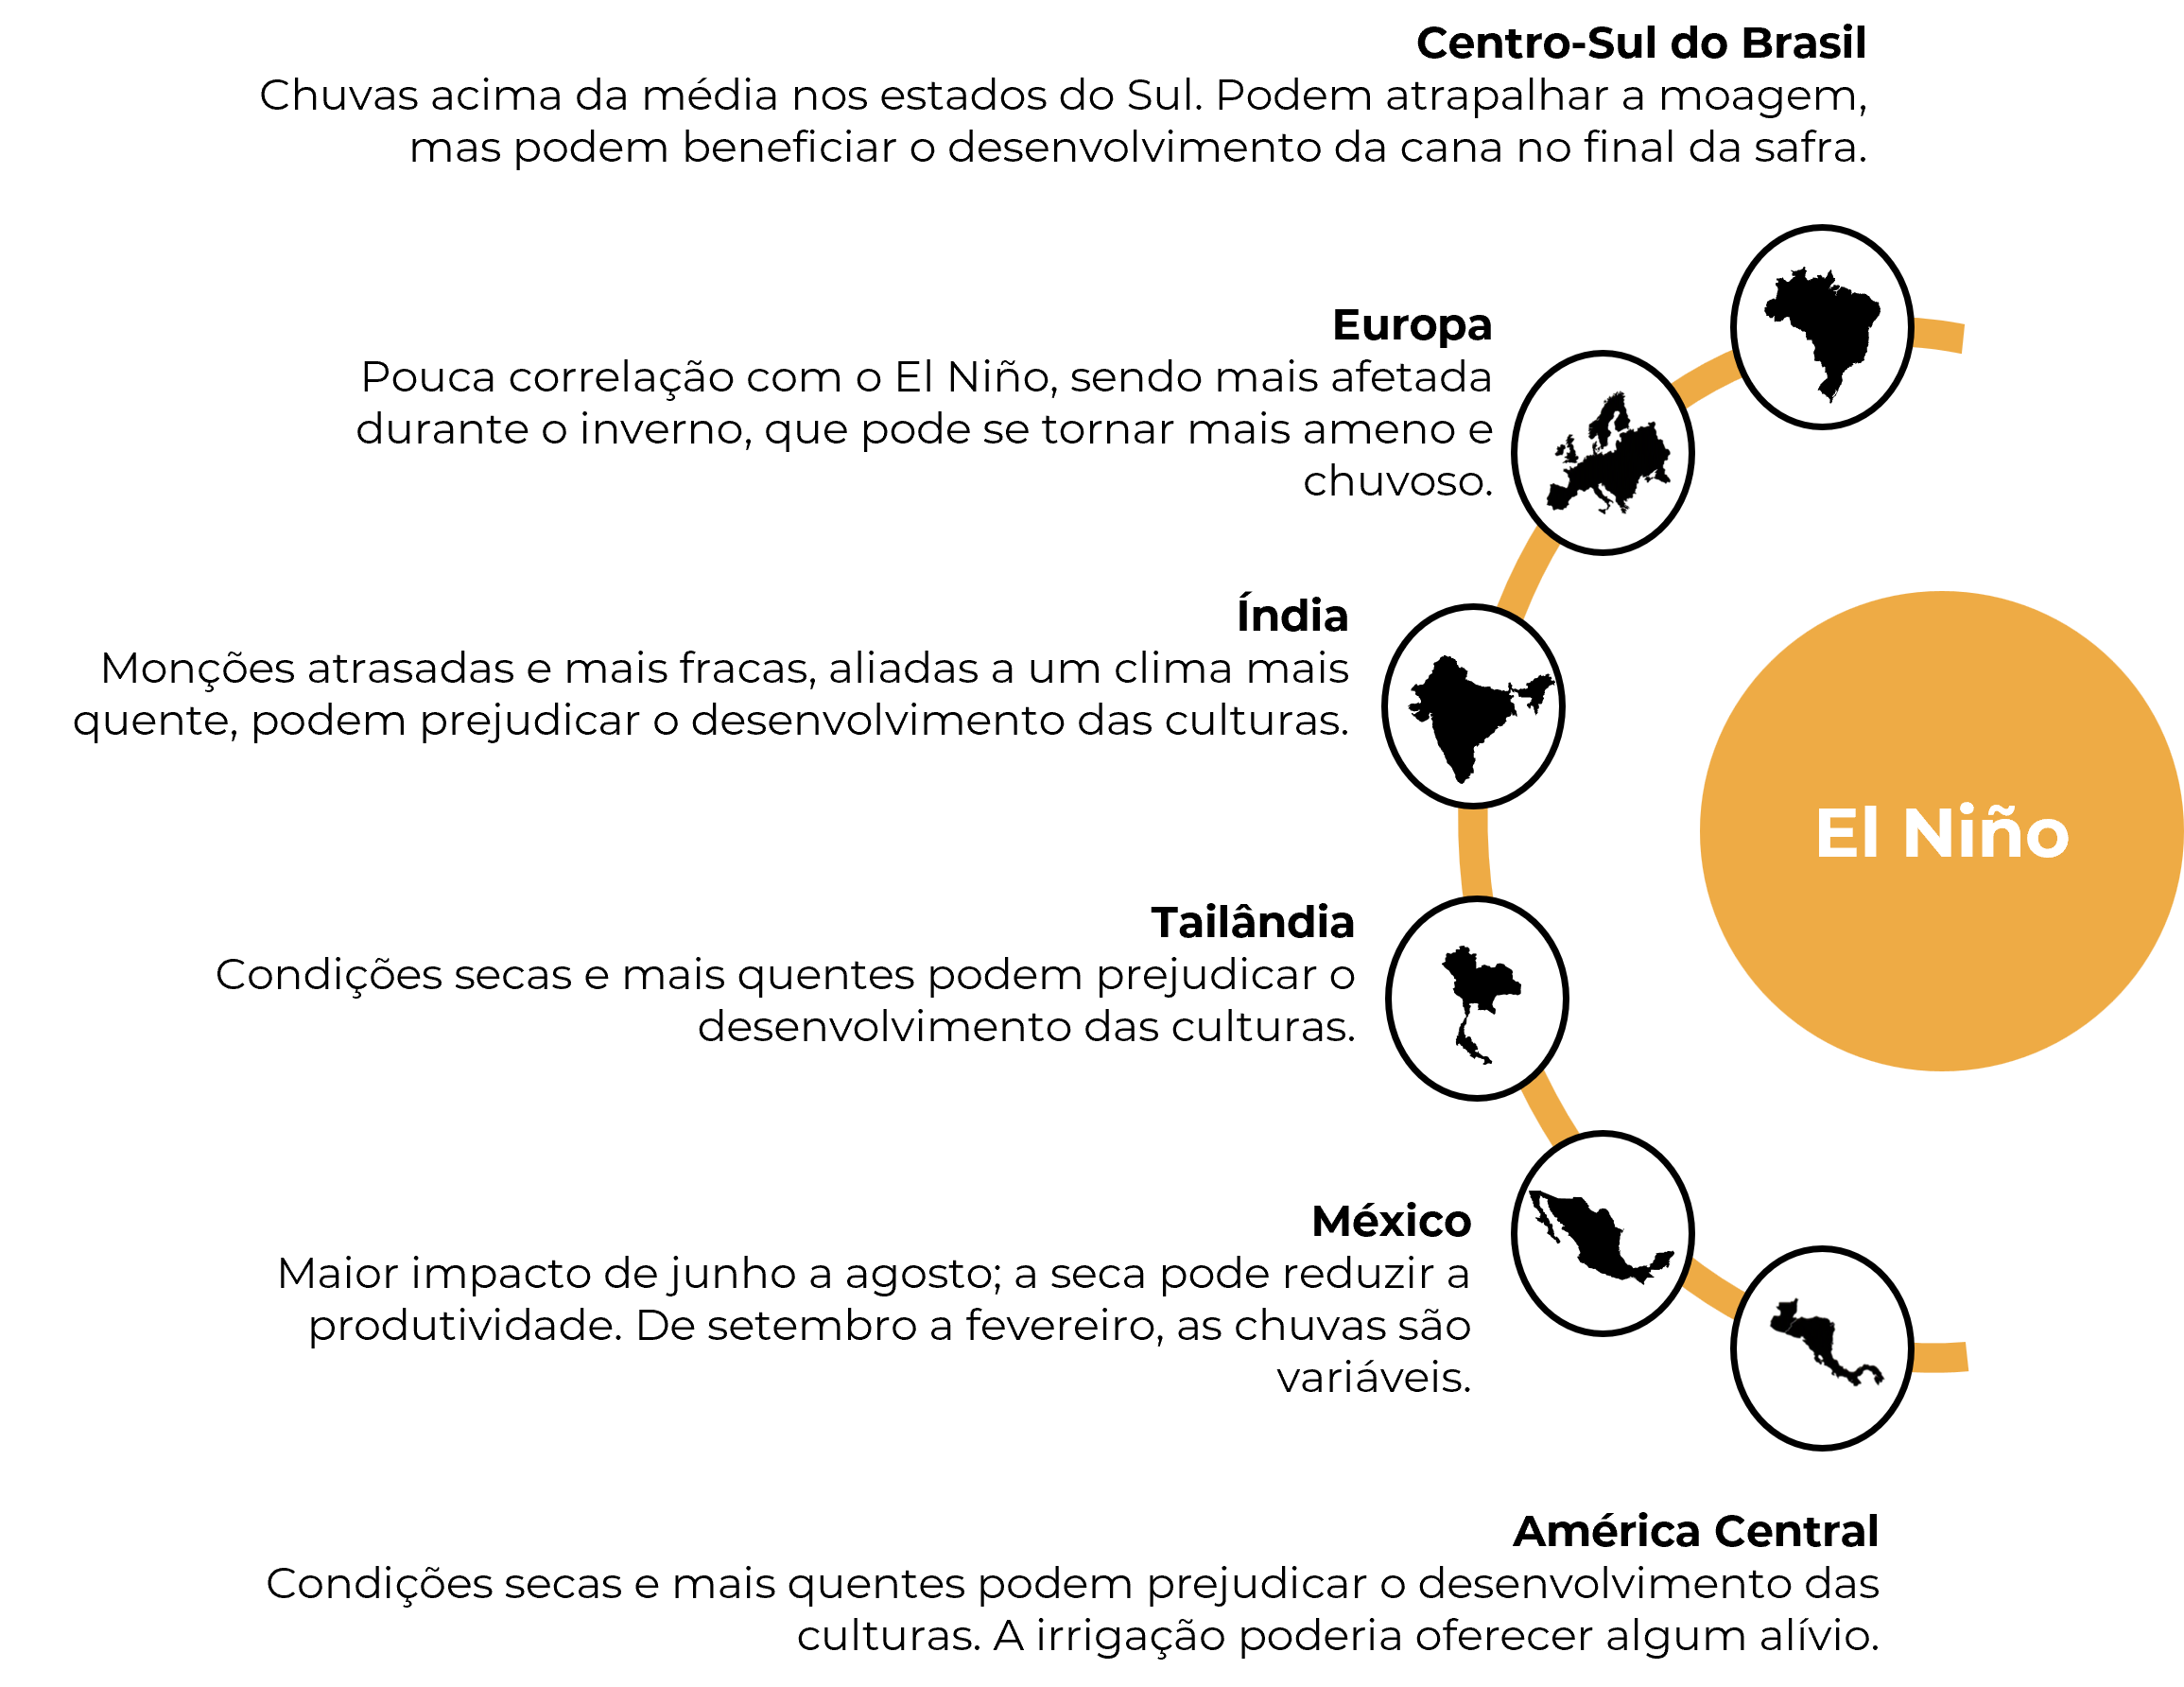
A maior fonte de incerteza para o açúcar continua sendo o surgimento de um evento El Niño forte a muito forte. Modelos climáticos sugerem uma alta probabilidade de que o El Niño atinja intensidade muito forte durante as principais fases de desenvolvimento de várias regiões produtoras de açúcar do Hemisfério Norte. Historicamente, Tailândia, Índia, América Central e México têm demonstrado considerável vulnerabilidade à seca, ao calor excessivo e à redução das chuvas associadas a episódios fortes do El Niño. Consequentemente, as expectativas de produção foram revisadas para baixo em várias origens.
Principais efeitos do El Niño nos países produtores de açúcar
Fonte: Hedgepoint
A Índia continua sendo a variável mais crítica. Após um início tardio da monção, as chuvas melhoraram em julho, mas as previsões apontam para precipitação abaixo da média durante o restante da temporada. As condições dos reservatórios continuam preocupantes em importantes regiões produtoras de cana-de-açúcar, e as previsões meteorológicas indicam aumento da seca durante as principais fases de desenvolvimento. A produção está atualmente estimada em cerca de 27,6 Mt, abaixo das temporadas recentes e insuficiente para gerar disponibilidade para exportação. O balanço de açúcar do país permanece apertado, e cresce a preocupação de que uma deterioração mais severa das condições climáticas possa forçar a realização de importações — com 1 milhão de toneladas já autorizadas pelo governo. Essa notícia levou o mercado a testar o patamar de 18 centavos por libra-peso; no entanto, os preços não conseguiram sustentar esses ganhos, uma vez que o bom ritmo da colheita no Centro-Sul do Brasil contribui para um mercado que ainda apresenta excesso de oferta.
A Tailândia já sofreu revisões para baixo. Precipitações abaixo da média nas principais regiões de cana-de-açúcar e previsões de condições mais secas ao longo do restante do ciclo levaram a uma redução na moagem prevista de cana para aproximadamente 88 Mt. Como resultado, a produção de açúcar está prevista em cerca de 9,5 Mt e as exportações em torno de 6 Mt, significativamente abaixo dos níveis recentes de exportação. Como a Tailândia é um dos mais importantes exportadores mundiais de açúcar bruto e refinado, essa redução afeta tanto a disponibilidade de açúcar bruto quanto o mercado de açúcar refinado, ajudando a explicar a firmeza observada no prêmio do açúcar refinado.
A Europa também se tornou um fator que oferece suporte aos preços. Três ondas de calor consecutivas, combinadas com condições de seca na França, Alemanha e Polônia, pressionaram a produtividade da beterraba. A Comissão Europeia revisou a produção para baixo, e as expectativas atuais apontam para uma produção regional próxima a 14 Mt. A menor produção europeia aumenta as necessidades de importação e reduz a capacidade de exportação, restringindo a disponibilidade regional e contribuindo para uma perspectiva mais firme para o açúcar refinado.
Em outras regiões, as perspectivas de produção permanecem mistas. O México e a América Central enfrentam preocupações climáticas relacionadas ao El Niño, enquanto a Ucrânia lida com a redução da área plantada, menores oportunidades de exportação para a Europa e interrupções persistentes associadas à guerra. A Rússia continua sendo um dos poucos produtores relativamente estáveis. A China, por sua vez, continua a expandir a produção doméstica e a aumentar os estoques. A produção chinesa de açúcar deve ficar próxima a 13 Mt, enquanto as importações provavelmente permanecerão abaixo das expectativas anteriores, já que os estoques confortáveis e a arbitragem de importação mais fraca reduzem a dependência de suprimentos internacionais.
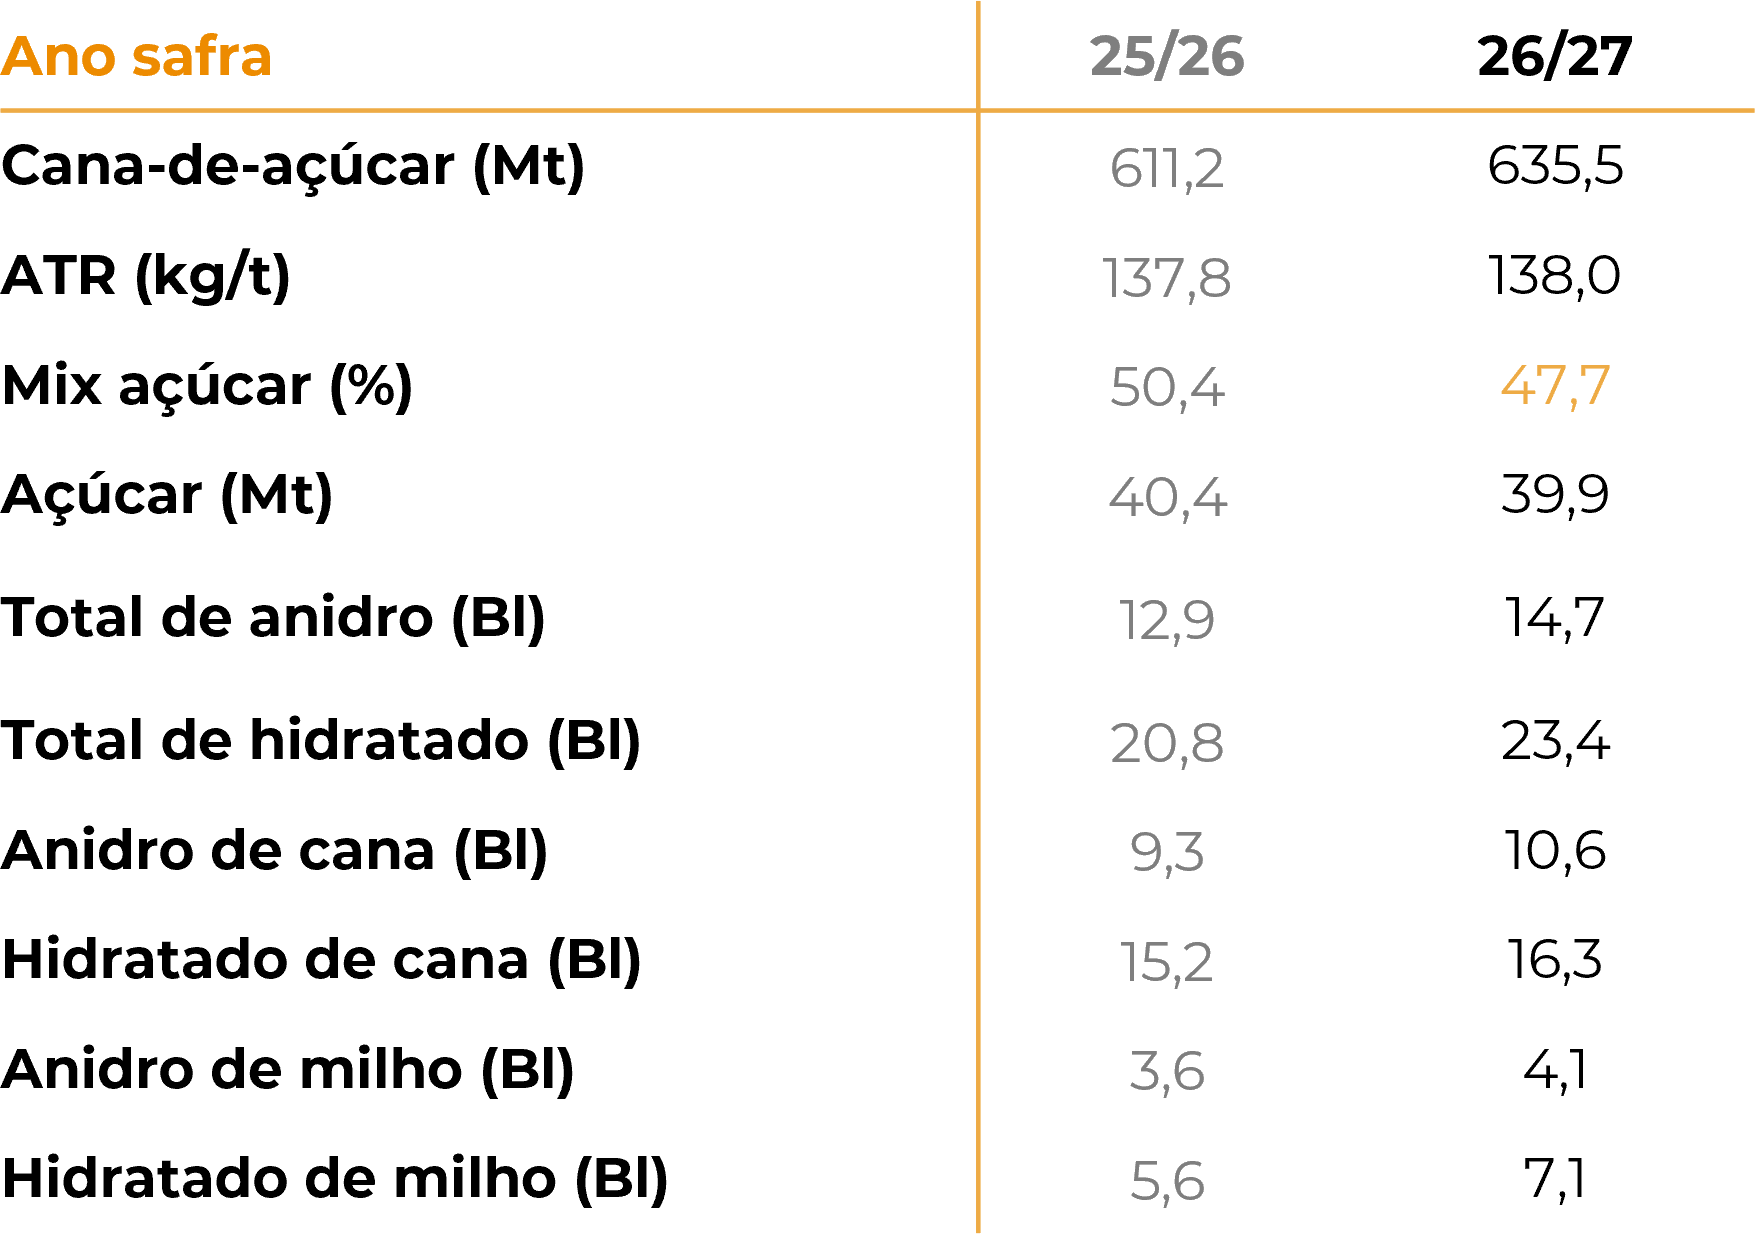
Nesse cenário de aperto da oferta no Hemisfério Norte, o Brasil continua sendo o elemento decisivo. Chuvas recentes interromperam as operações de colheita e reduziram o ritmo de moagem abaixo do potencial. No entanto, esses atrasos não devem ser confundidos com uma redução na disponibilidade de cana. Estimativas atuais apontam para uma safra de aproximadamente 635,5 Mt, representando um crescimento em relação à safra anterior e uma das maiores safras da história. Indicadores de saúde da cana, padrões de chuva, índices de vegetação e disponibilidade de fertilizantes, todos sustentam expectativas positivas tanto para a produção atual quanto para a futura.
A implicação mais importante é que o Brasil possui disponibilidade suficiente de matéria-prima para responder aos preços mais altos do açúcar. Sempre que os preços internacionais se situam suficientemente acima da paridade do etanol, as usinas têm incentivos econômicos para direcionar uma parcela maior da cana para a produção de açúcar. Embora as chuvas excessivas tenham impedido uma resposta mais agressiva no mix açúcar durante partes da safra atual, a flexibilidade subjacente permanece intacta. Mesmo sob premissas conservadoras, como um mix de 47.7%, a produção brasileira de açúcar permanece próxima a 40 Mt.
Estimativa para a safra 2026/27 no Centro-Sul
Fonte: Hedgepoint
Essa flexibilidade diferencia o cenário atual dos mercados em alta anteriores. Em períodos passados, quando os preços do açúcar ultrapassavam 25 c/lb, as dificuldades de produção afetavam simultaneamente tanto o Brasil quanto o Hemisfério Norte. Hoje, o Hemisfério Norte enfrenta riscos climáticos crescentes, mas o Brasil não. Embora um El Niño forte possa trazer chuvas acima da média para partes do sul do Brasil e causar interrupções na colheita, evidências históricas sugerem que perdas severas na produtividade não são um resultado típico.
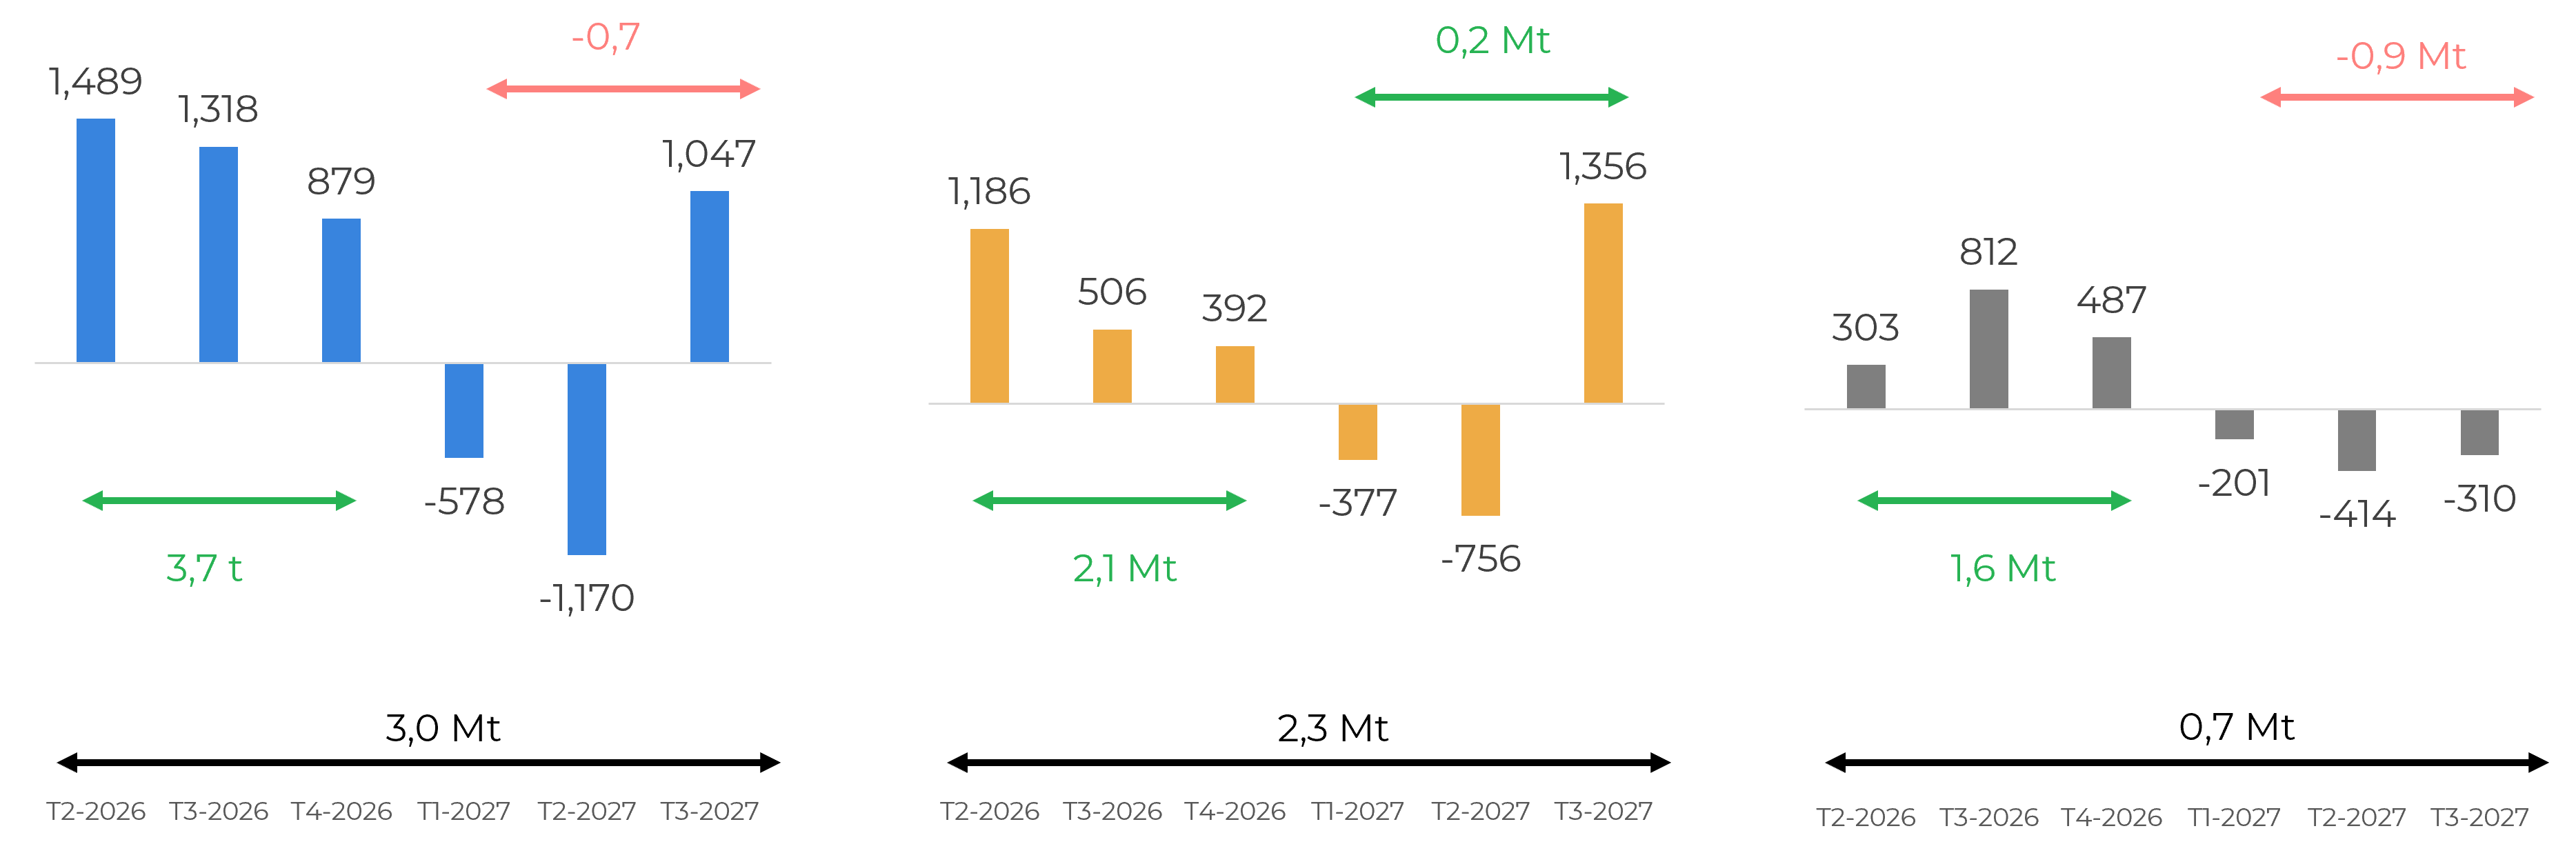
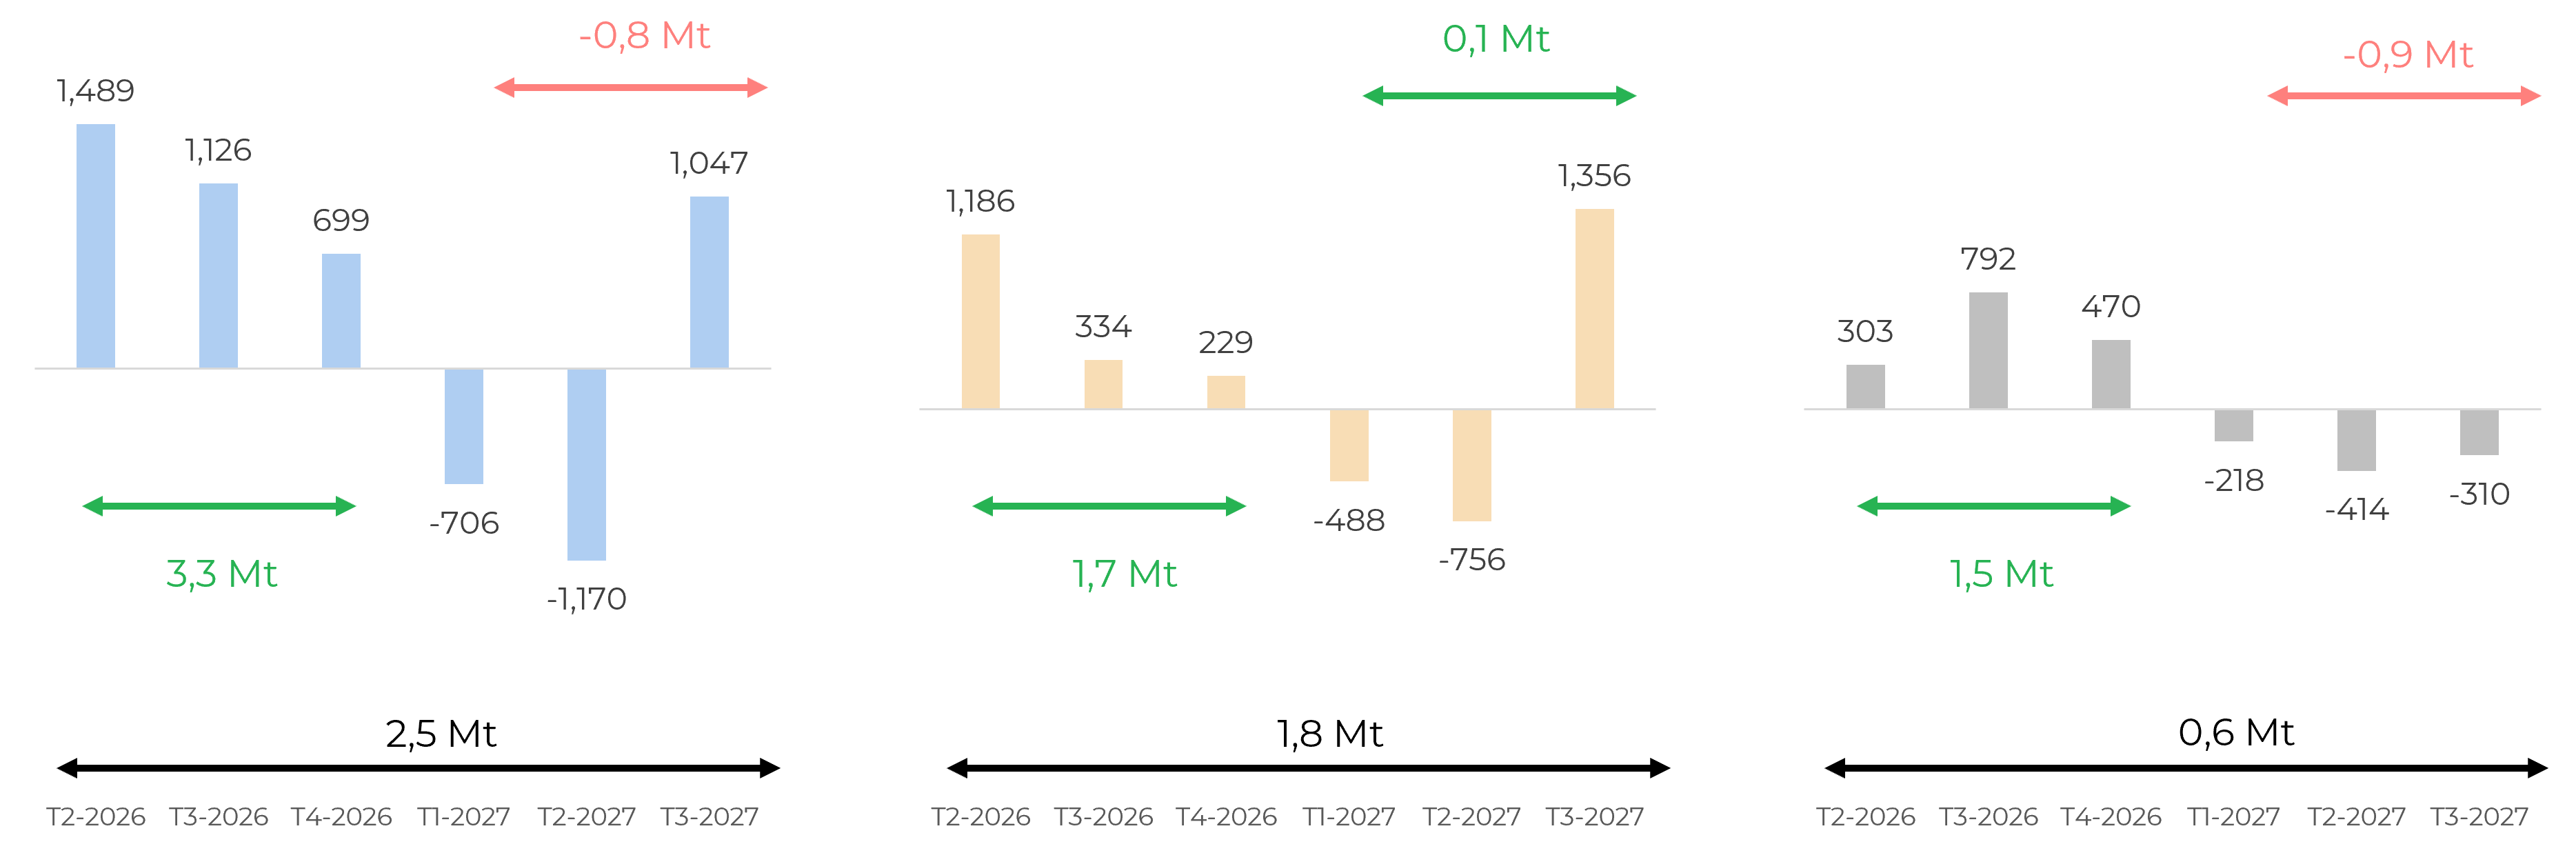
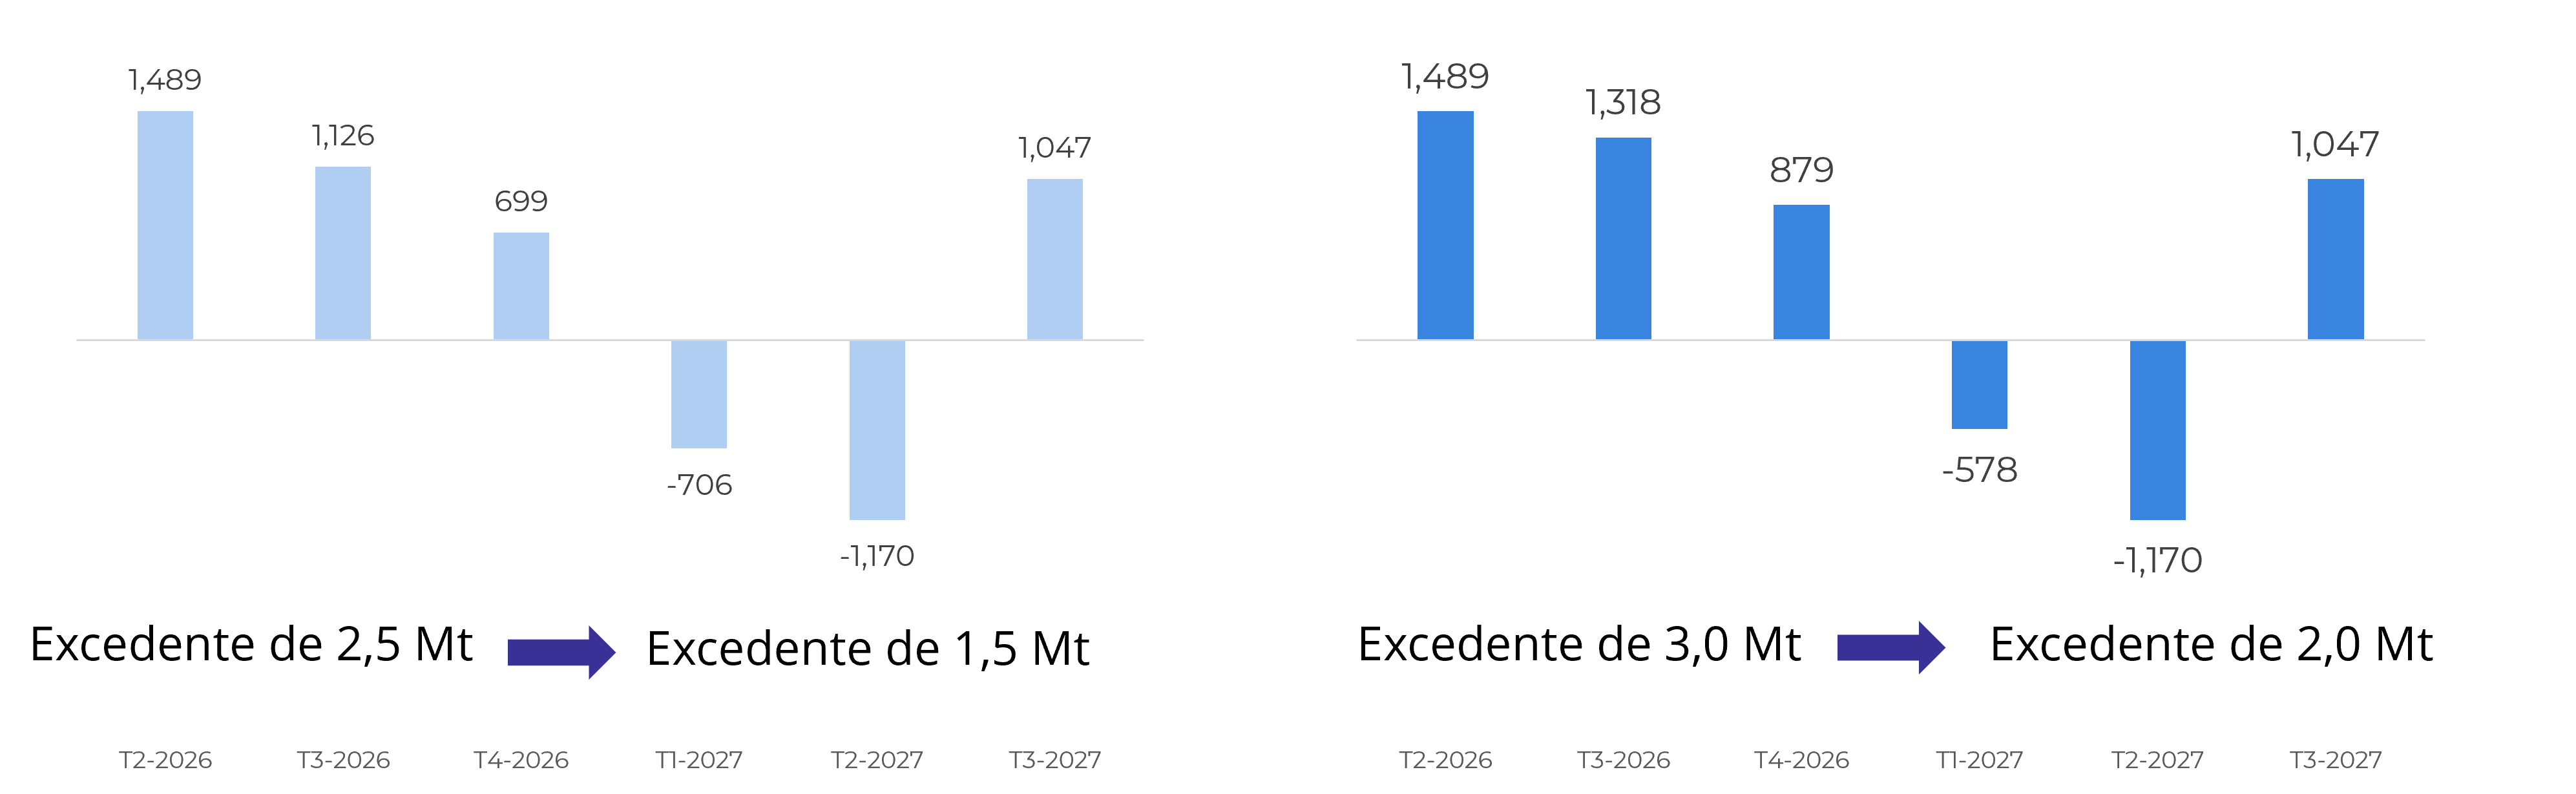
Os fluxos comerciais globais ilustram claramente essa dinâmica. A disponibilidade para exportação está diminuindo em várias regiões, reduzindo o superávit projetado e criando condições de maior aperto ao longo de 2027. No entanto, o Brasil continua capaz de compensar grande parte desse aperto. Mesmo em cenários brasileiros mais conservadores, caracterizados por um menor mix açúcar, os fluxos comerciais globais permanecem em superávit. O mercado fica menos confortável, mas não chega a apresentar escassez de açúcar. Caso o Brasil aumente sua participação do açúcar em resposta a preços mais altos, o superávit se expande novamente e o aperto no mercado diminui.
Com 47,7%: fluxo comercial total (à esquerda), fluxo comercial de açúcar bruto (ao centro) e fluxo comercial de açúcar refinado (à direita) em milhares de toneladas tel quel
Fonte: GreenPool, Hedgepoint
Com 47,1%: fluxo comercial total (à esquerda), fluxo comercial de açúcar bruto (ao centro) e fluxo comercial de açúcar refinado (à direita) em milhares de toneladas tel quel
Fonte: GreenPool, Hedgepoint
Portanto, embora o mercado tenha passado de uma situação extremamente confortável para uma mais equilibrada, as expectativas de um déficit global sustentado e grave continuam difíceis de justificar. Os riscos à produção no Hemisfério Norte são reais, particularmente na Índia e na Tailândia. A disponibilidade de açúcar branco pode se tornar notavelmente mais restrita do que a de açúcar bruto, sustentando um prêmio mais elevado. No entanto, a presença de abundante disponibilidade de cana brasileira continua a atuar como o mecanismo de equilíbrio definitivo.
Importações indianas reduziriam em 1 Mt ambos os cenários, mantendo um excedente nos fluxos comerciais globais – mix de açúcar de 47,1% (à esquerda) e 47,7% (à direita)
Fonte: GreenPool, Hedgepoint
Resumo
Inteligência de Mercado - Açúcar
Escrito por Lívea Coda
livea.coda@hedgepointglobal.com
Revisado por Carolina França
carolina.frança@hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.
A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações.
O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação.
A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente.
A Hedgepoint Schweiz AG é uma sociedade organizada, constituída e existente de acordo com as leis da Suíça e é membro da ARIF. A ARIF (Association Romande des Intermédiaires Financiers) é uma organização autorreguladora aprovada pela Autoridade Suíça Supervisora do Mercado Financeiro (FINMA) para a supervisão de intermediários financeiros abrangidos pelo artigo 2º, parágrafo 3º, da Lei Federal Suíça de Combate à Lavagem de Dinheiro e ao Financiamento do Terrorismo no Setor Financeiro (AMLA). A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A Hedgepoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd é organizada, constituída e existe sob as leis de Singapura e é classificada como isenta da obrigação de possuir uma licença de serviços de mercados de capitais nos termos do parágrafo 3A(1)(d) do Second Schedule (Segundo Anexo) dos Securities and Futures (Licensing and Conduct of Business) Regulations (Rg 10). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai.
Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil).
Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com.
“Hedgepoint” e o logotipo “Hedgepoint” são marcas de uso exclusivo da Hedgepoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela Hedgepoint.
Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da Hedgepoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a Hedgepoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil