A alta perde força
- As commodities recuaram depois que uma decisão hawkish do Fed fortaleceu o dólar americano, reduziu as preocupações com a inflação e provocou realizações de lucros em ativos de risco.
- Os fundamentos do açúcar continuam favoráveis, com o ATR e a composição da safra do Centro-Sul ainda apresentando enfraquecimento, apesar de um resultado robusto da moagem na segunda quinzena de agosto.
- Apesar das perspectivas de oferta mais restrita, os fracos prêmios FOB Santos sugerem uma demanda moderada.
- O contrato de março de 2027 continua sendo o ponto mais otimista da curva devido à oferta limitada entre safras no Brasil e à produção mais fraca no Hemisfério Norte, enquanto os volumes de safra nova a partir do final de março devem aliviar a escassez para julho de 2027 e além.
A alta perde força
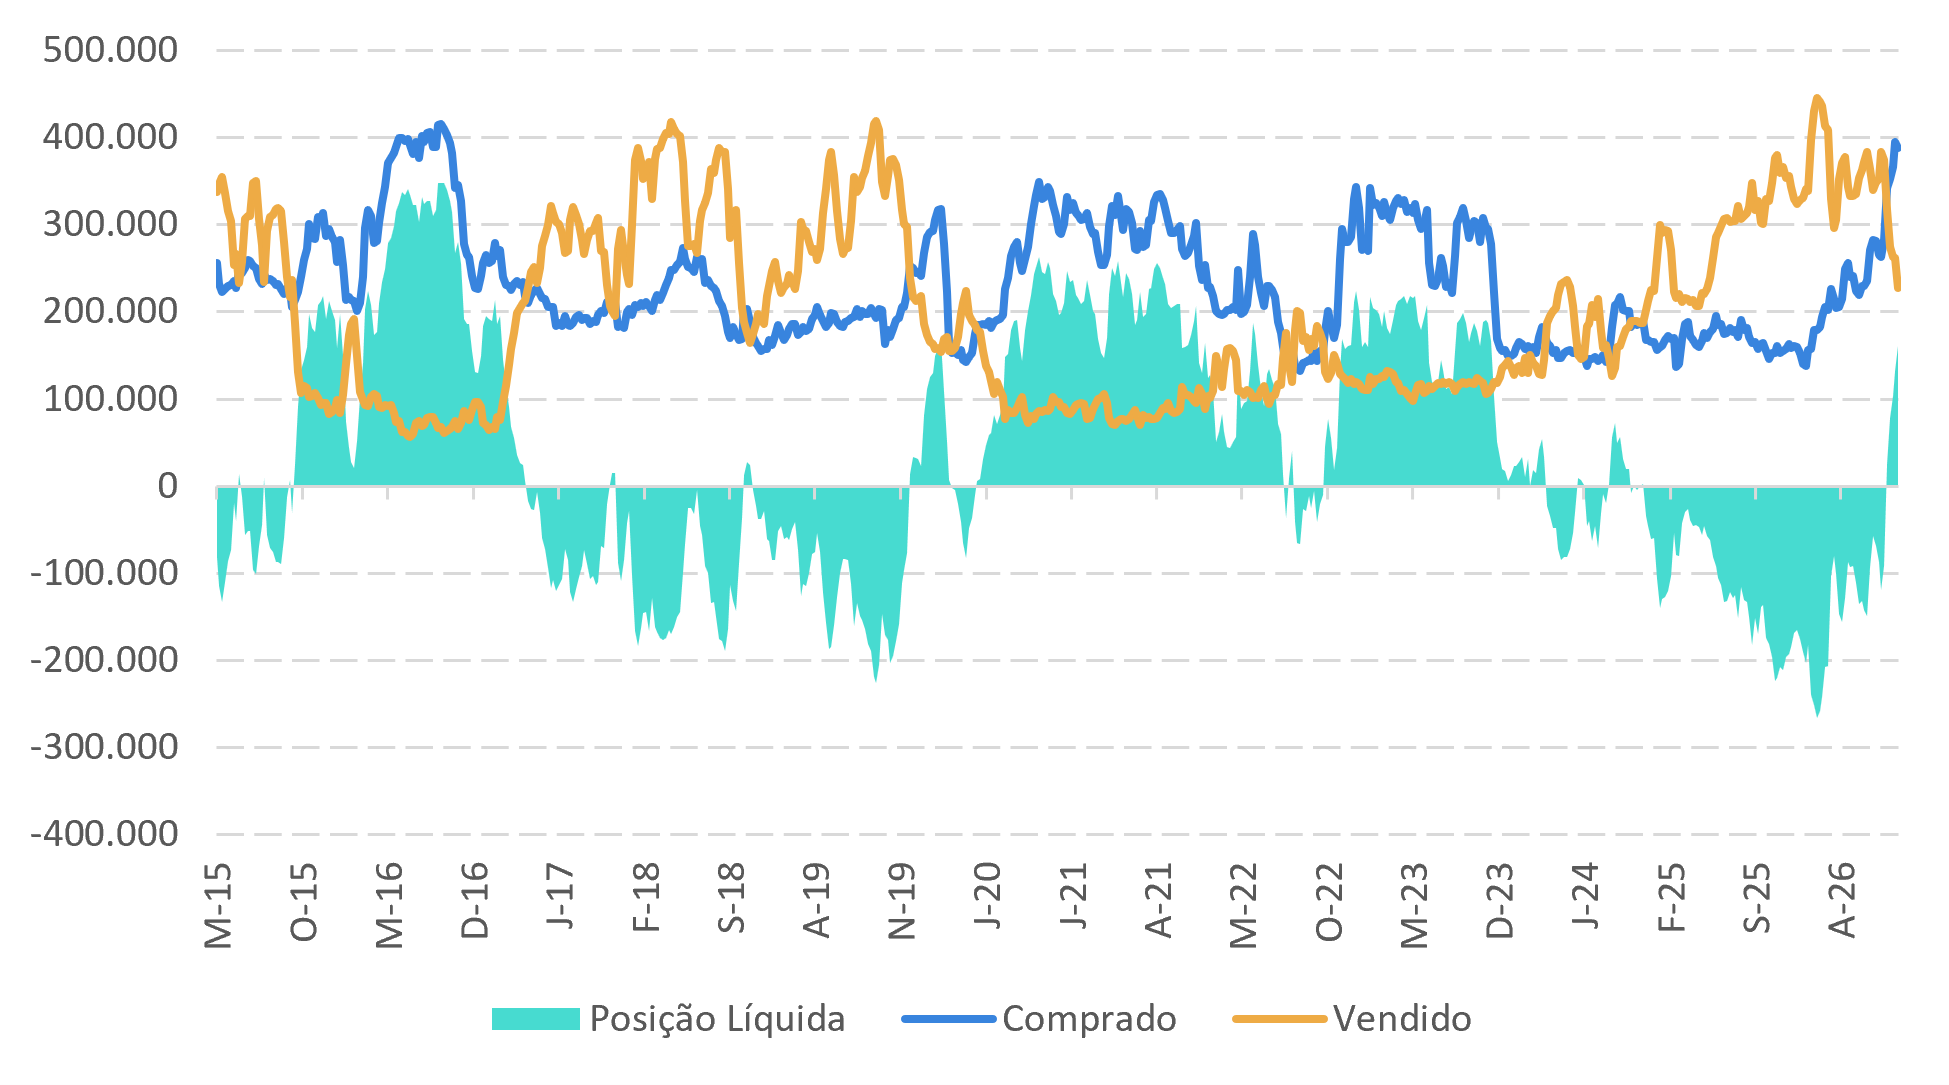
Durante a semana passada, os fundamentos favoráveis ficaram em segundo plano diante das mudanças nas expectativas em torno da política monetária e do desmantelamento das posições acumuladas durante a recente alta dos ativos de risco. Os preços das commodities caíram de forma generalizada em 17 de setembro, depois que o Federal Reserve se mostrou mais hawkish do que os mercados esperavam. O banco central dos EUA elevou as taxas de juros em 25 pontos-base e deu a entender que mais aumentos poderiam ocorrer, o que elevou as expectativas em relação aos custos de financiamento e fortaleceu o dólar. Como resultado, os investidores retiraram recursos de ativos de maior risco, levando a uma onda generalizada de realização de lucros — especialmente em commodities que haviam valorizado recentemente devido a tensões geopolíticas e preocupações com a inflação, como estratégia de hedge.
Posição não comercial (em mil lotes)
Fonte: CFTC
Os mercados de energia enfrentaram pressão adicional após notícias sugerindo que a Arábia Saudita poderia restabelecer grande parte da capacidade do oleoduto Leste-Oeste, que havia sido danificada no início do mês, amenizando os temores de uma interrupção prolongada no abastecimento — o que havia impulsionado os preços do petróleo para alta acentuada nas semanas anteriores. O petróleo Brent caiu, aliviando as preocupações com a inflação e puxando para baixo os índices de commodities, que tendem a se mover em sintonia com os preços da energia.
Em conjunto, um dólar mais forte, petróleo mais barato e investidores liquidando suas posições otimistas criaram um ambiente amplamente negativo para as commodities. Vale ressaltar, porém, que essa queda foi impulsionada principalmente por fatores macroeconômicos, e não por mudanças reais na oferta e na demanda. Alguns mercados — incluindo o de açúcar — ainda enfrentam condições de oferta mais restritas nas principais regiões produtoras.
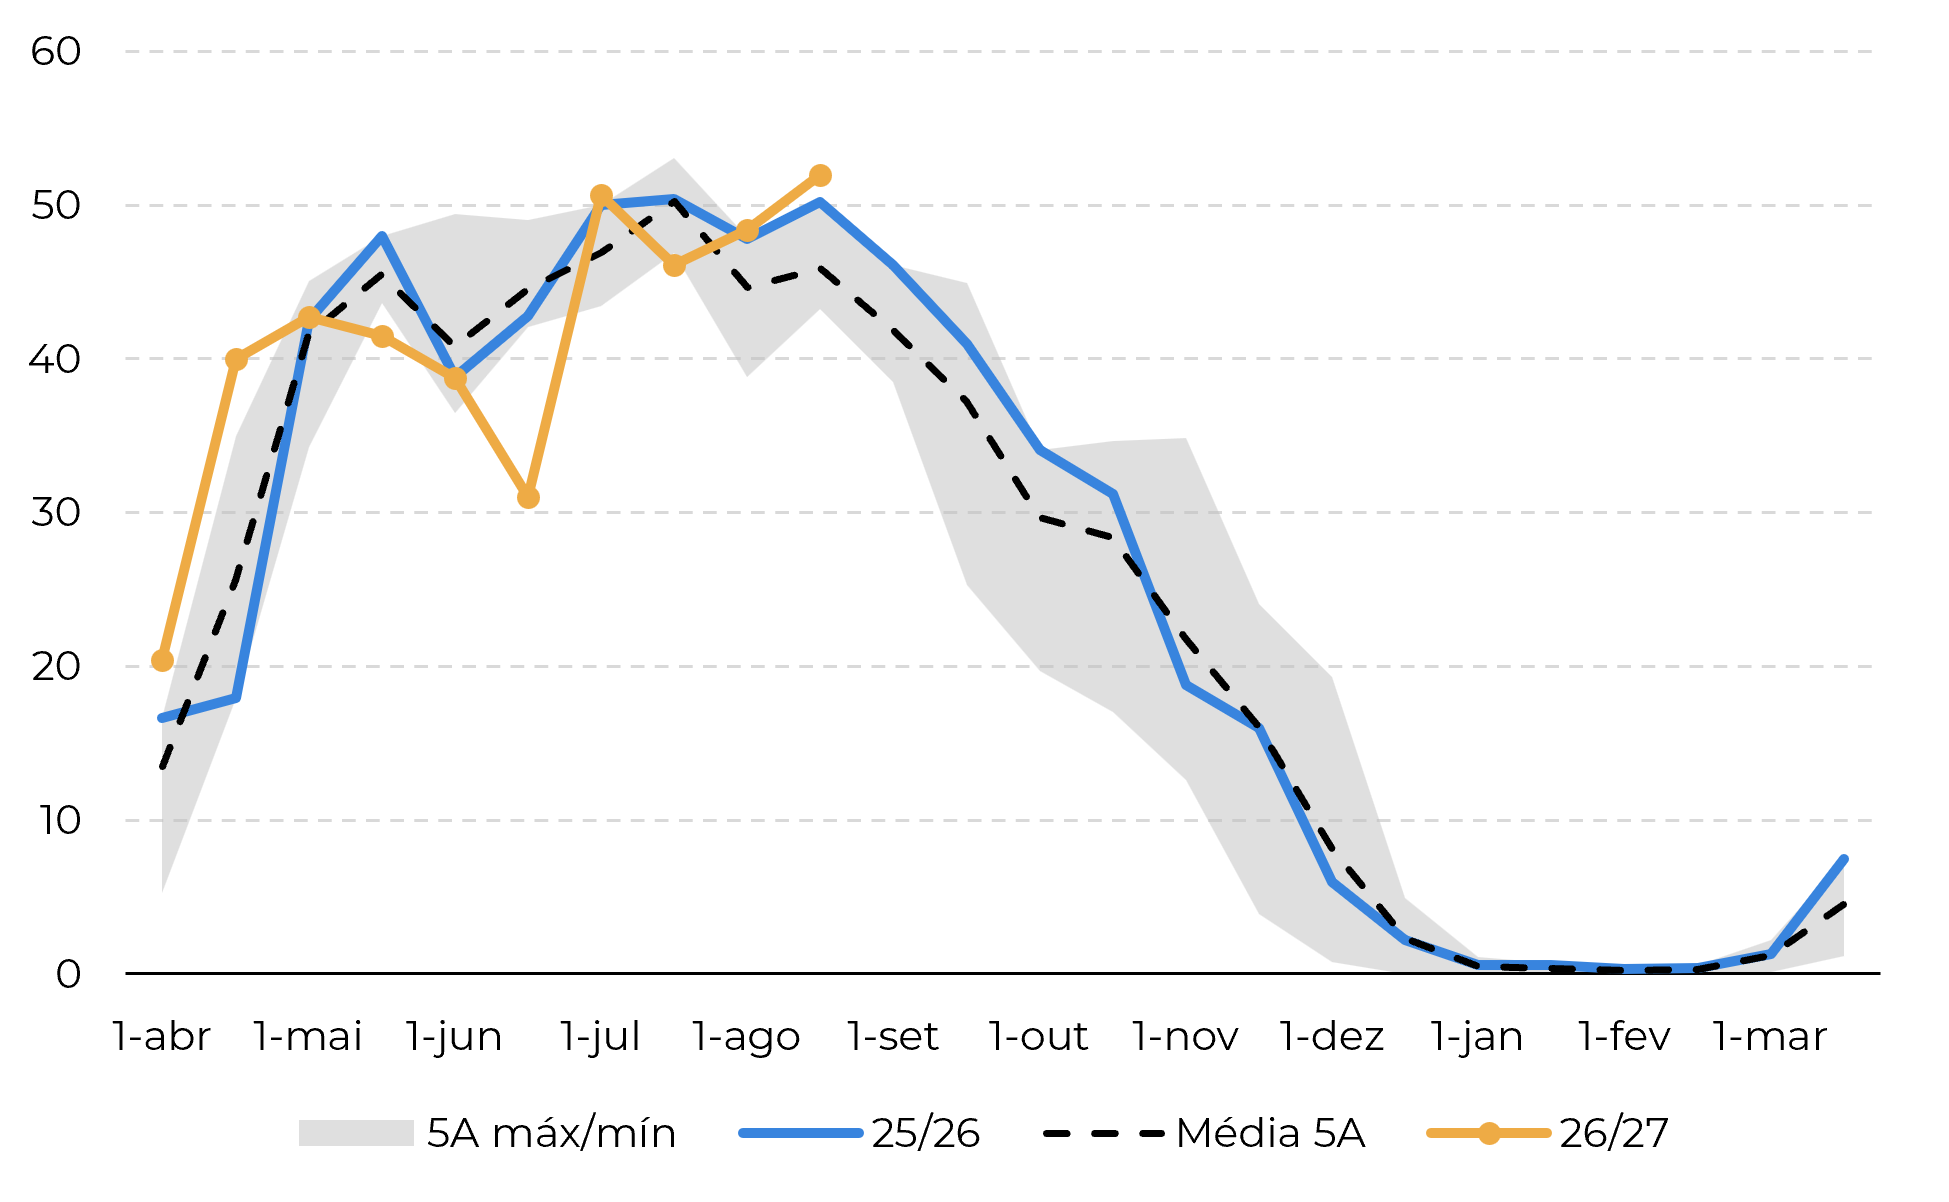
Em termos de fundamentos, o clima tornou-se um fator-chave de sustentação dos preços, oferecendo alívio de curto prazo aos otimistas. Embora os dados do MAPA referentes à segunda quinzena de agosto tenham mostrado um ritmo forte de moagem, tanto o ATR quanto a composição do açúcar continuaram refletindo pressões relacionadas ao clima, apesar de menos interrupções operacionais durante o período. A moagem de cana atingiu quase 52 Mt no Centro-Sul, mas o ATR permaneceu em 145 kg/t, cerca de 9 kg/t abaixo da média de cinco anos. Da mesma forma, a composição de açúcar ficou próxima de 52%, ainda bem abaixo dos 54% da última safra, apesar de o açúcar manter uma clara vantagem de preço em relação ao etanol.
Moagem quinzenal de cana-de-açúcar no Centro-Sul (M ton)
Fonte: UNICA até a segunda quinzena de junho, MAPA, Hedgepoint
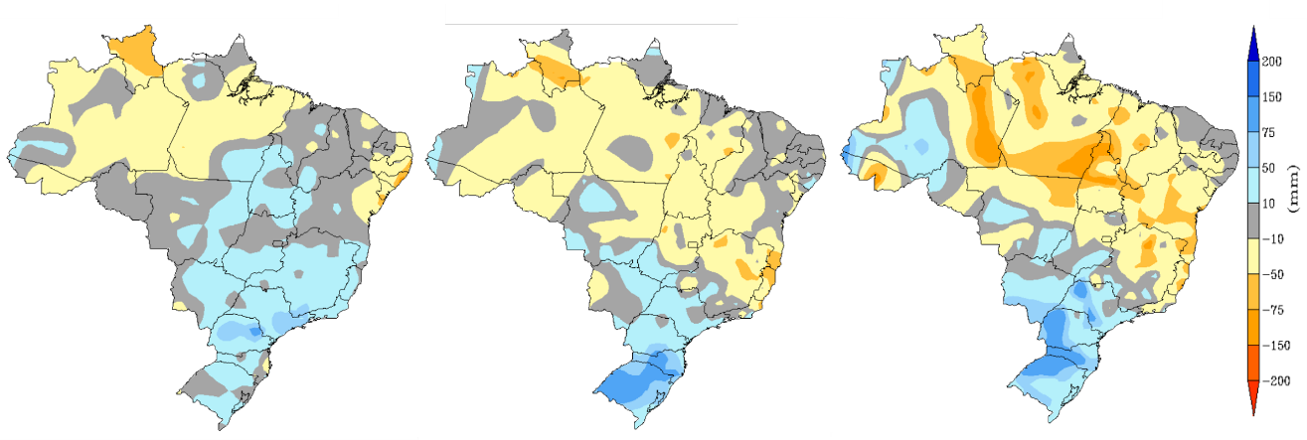
As condições climáticas continuam sendo uma preocupação à medida que a safra avança. Chuvas acima da média no Centro-Sul do Brasil durante a primeira quinzena de setembro provavelmente resultaram em cerca de sete dias perdidos de colheita, limitando a atividade de moagem. Olhando para o futuro, as previsões de precipitação de longo prazo continuam indicando um alívio climático limitado. O INMET, por exemplo, projeta chuvas acima da média durante setembro, outubro e novembro, aumentando os riscos de abastecimento no curto prazo, não apenas por meio de possíveis interrupções na colheita e na moagem, mas também por possíveis atrasos nas operações de carregamento em Santos e em outros terminais de exportação importantes.
Anomalia de precipitação em mm para setembro (à esquerda), outubro (ao centro) e novembro (à direita)
Fonte: INMET
Conforme discutido em nossa última revisão do balanço, reduzimos nossa estimativa de produção de açúcar da Região Centro-Sul para cerca de 38,5 Mt e diminuímos o superávit comercial global projetado para apenas 175 kt. Caso as condições de chuva persistam, novas revisões para baixo podem ser necessárias, especialmente se as chuvas continuarem a prejudicar a recuperação do ATR e o ritmo de moagem. Dito isso, as implicações de longo prazo não são inteiramente negativas. A melhoria da umidade do solo poderia favorecer o desenvolvimento da cana para a safra de 2027/28, o que já se reflete em um índice robusto de saúde da vegetação, enquanto qualquer cana não colhida que seja transferida para o próximo ano pode contribuir para um início mais precoce da próxima safra.
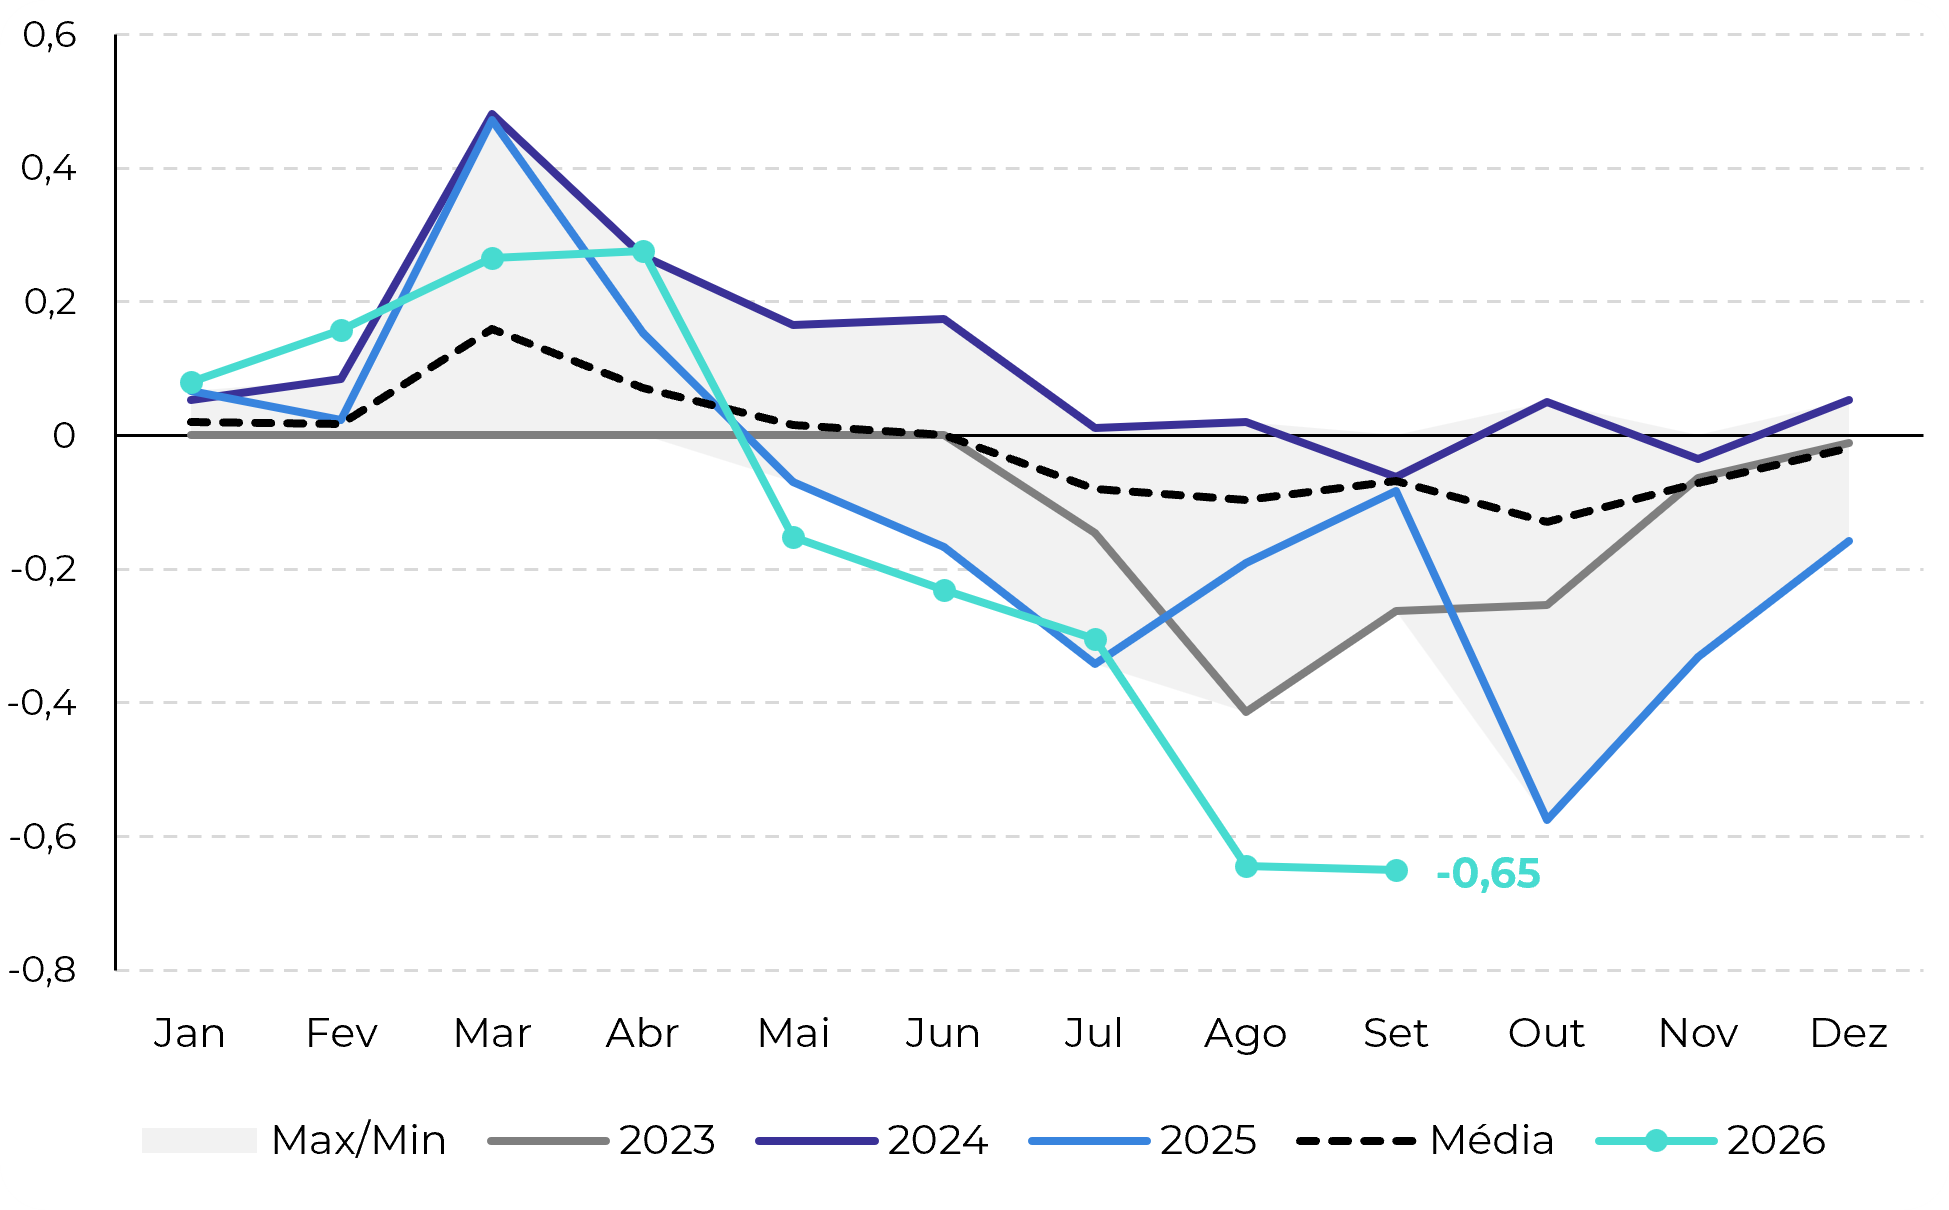
No curto prazo, o mercado sem dúvida ficou mais apertado. No entanto, fundamentos mais restritos não implicam necessariamente uma tendência de alta forte ou sustentada, especialmente em um cenário de demanda moderada. Os indicadores do mercado físico ainda não refletiram plenamente as preocupações do lado da oferta. Os prêmios FOB em Santos permanecem relativamente modestos, levantando dúvidas sobre se os atrasos na produção e as revisões para baixo estão efetivamente se traduzindo em uma disponibilidade física mais restrita.
À medida que nos aproximamos do vencimento do contrato de outubro, várias incertezas permanecem sem solução. Os recentes desenvolvimentos macroeconômicos, combinados com a fraqueza dos prêmios FOB, sugerem que o mercado pode ter reagido exageradamente ao aperto de curto prazo nas condições de oferta quando os preços subiram acima de 18,7 c/lb. Parte desse movimento pode ter sido impulsionada por fundos especulativos que expandiram suas posições líquidas compradas como hedge contra as crescentes expectativas de inflação, e não por uma deterioração significativa na disponibilidade física.
Embora os fundamentos continuem apontando para uma perspectiva de oferta mais restrita, a recente correção destaca a dificuldade do mercado em sustentar novos ganhos nos níveis atuais. Os prêmios FOB relativamente moderados sugerem que o aperto refletido nas estimativas revisadas de produção ainda não foi totalmente confirmado pelo mercado físico — onde está a demanda? Como resultado, embora o balanço tenha se tornado mais favorável, o espaço para uma alta adicional significativa nas próximas semanas pode ser limitado, a menos que surjam novas interrupções na oferta ou que a demanda decida entrar no mercado. Rumores de mais uma rodada de cotas de importação concedidas pelo governo indiano podem ser o fator decisivo, especialmente se isso ocorrer durante o período de entressafra no Brasil.
Prêmio FOB no Porto de Santos (c/lb)
Fonte: LSEG, Hedgepoint
O contrato de março de 2027, portanto, continua se destacando como o ponto mais favorável da curva. É improvável que a região Centro-Sul do Brasil ofereça disponibilidade abundante de açúcar durante o período de entressafra, enquanto as perspectivas de produção nos principais países produtores do Hemisfério Norte permanecem abaixo da média. Essa combinação poderia manter o mercado relativamente restrito ao longo do primeiro trimestre de 2027, oferecendo suporte aos contratos de curto prazo.
A partir do final de março, a oferta de nova safra deve começar a entrar gradualmente no mercado, aliviando as preocupações com a disponibilidade e reduzindo a pressão de alta sobre os contratos de julho de 2027 e os subsequentes – caso não haja outras interrupções no abastecimento, como as causadas pelo super El Niño nesta temporada. Essa visão é amplamente consistente com a atual estrutura de spreads, sugerindo que grande parte dessa recuperação esperada da oferta já está refletida nos preços de mercado.
Resumo
Os preços do açúcar recuaram em meio a uma onda de vendas mais ampla impulsionada por fatores macroeconômicos, mas os fundamentos subjacentes continuam, de certa forma, favoráveis. As chuvas persistentes no Centro-Sul do Brasil continuam a ameaçar a moagem, a recuperação do ATR e a logística de exportação, levando a perspectivas de oferta mais restrita e a recentes revisões para baixo nas estimativas de produção. No entanto, a demanda fraca e os prêmios FOB moderados sugerem que a restrição no mercado físico ainda não se materializou totalmente, limitando o potencial para uma alta sustentada no curto prazo. Olhando para o futuro, o contrato de março de 2027 continua sendo o mais apoiado devido à disponibilidade limitada entre safras e à produção mais fraca no Hemisfério Norte, enquanto a oferta de nova safra do Centro-Sul, prevista para o final de março de 2027, poderia amenizar gradualmente as preocupações do mercado.
Inteligência de Mercado - Açúcar
Escrito por Lívea Coda
livea.coda@hedgepointglobal.com
Revisado por Luiz Silvério
luiz.silverio@hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.
A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações.
O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação.
A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente.
A Hedgepoint Schweiz AG é uma sociedade organizada, constituída e existente de acordo com as leis da Suíça e é membro da ARIF. A ARIF (Association Romande des Intermédiaires Financiers) é uma organização autorreguladora aprovada pela Autoridade Suíça Supervisora do Mercado Financeiro (FINMA) para a supervisão de intermediários financeiros abrangidos pelo artigo 2º, parágrafo 3º, da Lei Federal Suíça de Combate à Lavagem de Dinheiro e ao Financiamento do Terrorismo no Setor Financeiro (AMLA). A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A Hedgepoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd é organizada, constituída e existe sob as leis de Singapura e é classificada como isenta da obrigação de possuir uma licença de serviços de mercados de capitais nos termos do parágrafo 3A(1)(d) do Second Schedule (Segundo Anexo) dos Securities and Futures (Licensing and Conduct of Business) Regulations (Rg 10). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai.
Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil).
Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com.
“Hedgepoint” e o logotipo “Hedgepoint” são marcas de uso exclusivo da Hedgepoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela Hedgepoint.
Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da Hedgepoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a Hedgepoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil