O Super El Niño aumenta os riscos para o abastecimento global de açúcar
- O Super El Niño agrava os riscos climáticos nas principais regiões produtoras de açúcar.
- Índia e Tailândia enfrentam condições de seca, o que ameaça a produtividade e a extração de açúcar.
- As chuvas no Brasil favorecem o crescimento da cana nas safras 27/28, mas podem atrapalhar ainda mais a colheita atual.
- A UE, o México e a Indonésia aumentam o risco de alta para a disponibilidade global de açúcar, que já está mais restrita.
- As condições climáticas continuam favoráveis ao açúcar, sustentando os fundamentos de curto prazo e o contrato de março de 2027
O Super El Niño aumenta os riscos para o abastecimento global de açúcar
Um super El-Niño tornou-se o principal fator climático para o mercado global de açúcar. A maioria das agências meteorológicas espera que o fenômeno atinja seu pico entre o final de 2026 e o início de 2027, criando uma clara divergência entre as principais regiões produtoras. Enquanto a Ásia enfrenta seca e estresse térmico crescentes, o Brasil tem enfrentado condições mais úmidas do que o normal.
Os desdobramentos mais preocupantes estão ocorrendo na Índia e na Tailândia. A monção indiana terminou significativamente abaixo da média, com déficits graves concentrados em Maharashtra e Karnataka, dois importantes estados produtores de açúcar. As temperaturas elevadas aumentaram ainda mais o estresse das culturas durante o período mais crítico do desenvolvimento da cana, gerando preocupações quanto aos rendimentos, à recuperação de açúcar e à eficiência da moagem. Isso sugere que o país pode vir a importar mais durante a safra 26/27.
Índice de Precipitação Padronizado (Índia | agosto de 2026
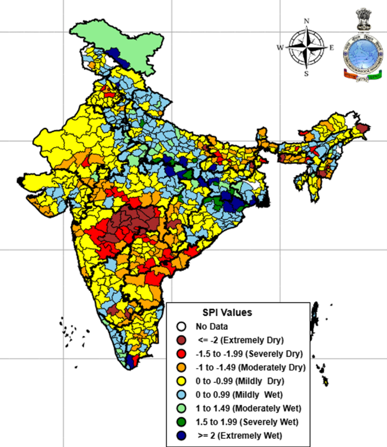
Fonte: Departamento Meteorológico da Índia
A Tailândia enfrenta uma situação semelhante, com previsões indicando chuvas abaixo do normal e temperaturas acima da média até o início de 2027. Dada a forte dependência do país da produção de cana irrigada pela chuva, a combinação de déficits de umidade e calor representa uma ameaça substancial tanto para a produtividade quanto para o teor de açúcar. As previsões de precipitação para novembro ainda podem ser positivas para o desenvolvimento da cana e restringir qualquer ideia de antecipação da colheita. Portanto, o país deve iniciar a colheita apenas em dezembro.
Anomalia de precipitação na Tailândia | Setembro (esq.), Outubro (cen.) e Novembro (dir.) em %
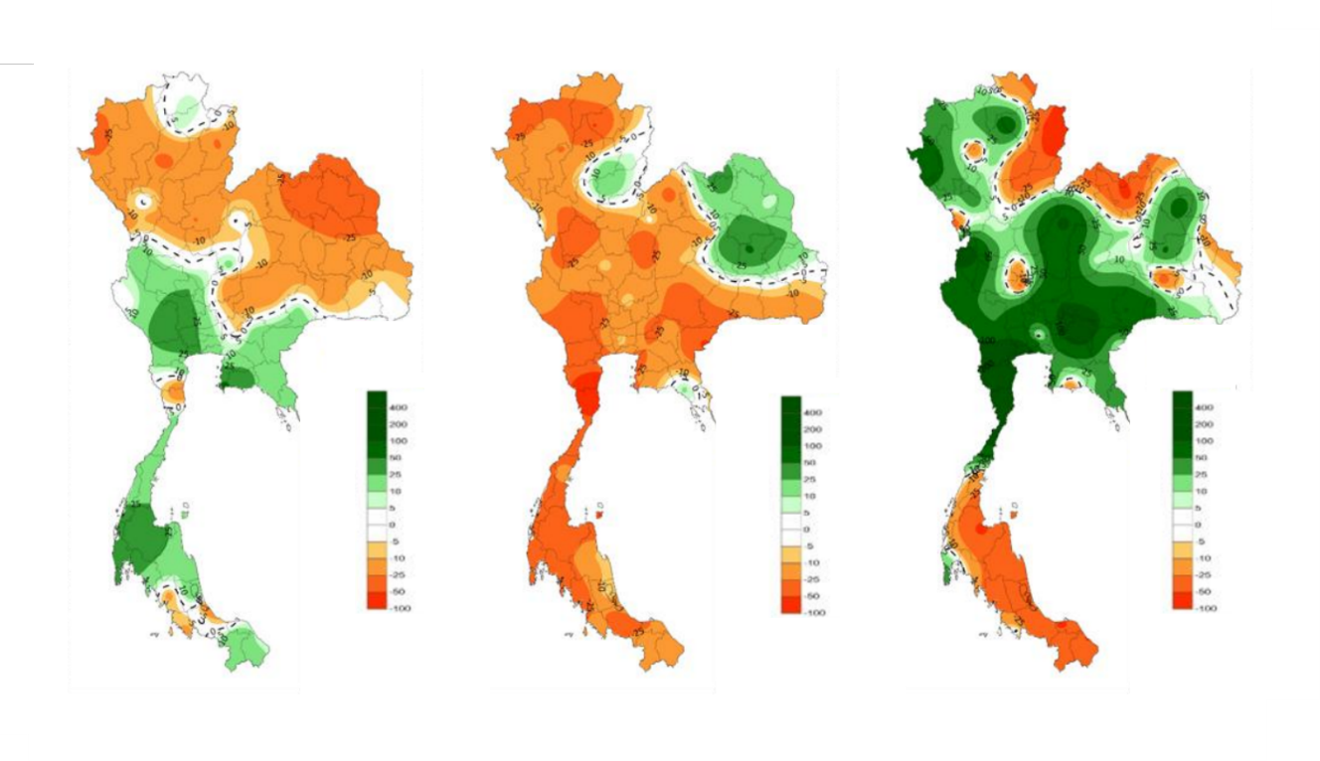
Fonte: Departamento Meteorológico da Tailândia
As perspectivas para a Indonésia são menos prejudiciais para a safra atual, mas suscitam preocupações quanto à produção futura. Espera-se que a estação chuvosa chegue mais tarde e seja mais curta do que o normal em grande parte do país, particularmente em Java. Embora isso deva ter um impacto limitado sobre a cana que está sendo colhida atualmente, pode reduzir a reposição da umidade do solo e restringir o desenvolvimento de futuras safras de rebrote. Isso é especialmente preocupante, pois o país pode mais uma vez precisar aumentar sua demanda por açúcar no mercado internacional.
O Brasil continua sendo a principal exceção em termos de padrão de precipitação. As previsões sugerem chuvas acima da média na maior parte do Centro-Sul durante o período de outubro a dezembro. No curto prazo, chuvas adicionais provavelmente prolongarão as interrupções na colheita, reduzirão os níveis de ATR e diminuirão a eficiência operacional. No entanto, essa mesma umidade favorece o desenvolvimento da cana para a safra de 2027/28, melhorando potencialmente as perspectivas de produção da próxima safra. Atualmente, nossos números levam em conta algum impacto sobre o ATR e a colheita da cana; no entanto, há um risco de queda ao considerar as previsões atuais de precipitação. Isso poderia dar mais suporte ao contrato de março, já que a disponibilidade durante o 4º trimestre de 2026 e o 1º trimestre de 2027 seria mais restrita.
Anomalia de precipitação (mm – set/out/nov)
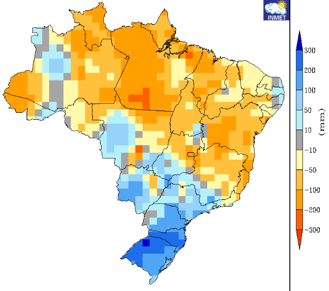
Fonte: Inmet
Na União Europeia, a produção de beterraba sacarina já sofreu com um verão excepcionalmente quente e seco, levando a expectativas de rendimento mais baixas e, consequentemente, à menor disponibilidade de açúcar no grupo. As condições mais úmidas desde o final de agosto proporcionam algum alívio durante as etapas finais do desenvolvimento da safra, embora chuvas excessivas no outono possam criar dificuldades na colheita. Revisamos nossos números para baixo, de 13,8 para 13,1 Mt, uma queda de 17% em relação à safra 25/26 e 2,2% abaixo dos números da CE.
O México apresenta um panorama mais equilibrado, com condições mais úmidas previstas em algumas regiões produtoras e clima mais seco em outras, criando tanto oportunidades quanto riscos, dependendo da localização. Veracruz, principal estado produtor, encontra-se em uma zona de transição destes padrões, elevando a incerteza quanto aos possíveis efeitos do El Niño no resultado de 26/27. A safra 25/26 encerrou-se abaixo das expectativas iniciais e, em comparação com as safras anteriores marcadas pelo fenônimo o país tende a ser fortemente afetado. Nossa expectativa pode ser considerada conservadora, em 4,6 Mt de açúcar na safra 26/27.
Do ponto de vista do mercado, o clima está atuando atualmente como um aliado dos traders altistas. O equilíbrio de riscos permanece inclinado para uma produção menor e recuperações reduzidas em várias origens-chave no curto prazo, enquanto as regiões que se beneficiam de maior umidade enfrentam desafios logísticos e de colheita.
Ao longo da semana passada, os fundos especulativos reduziram sua exposição às commodities, à medida que o apetite pelo risco diminuiu após a postura mais austera do Fed. Isso removeu parte do suporte especulativo de curto prazo que vinha sustentando os preços, contribuindo para a fraqueza do contrato de outubro. Embora esse momentum de baixa permaneça consistente com o ambiente de demanda moderada discutido em relatórios anteriores, o mercado pode começar a se concentrar novamente nos fundamentos mais restritivos à medida que a safra 2026/27 (outubro a setembro) se inicia, potencialmente trazendo as restrições de oferta para o centro das atenções e apoiando o contrato de março de 2027.
Fonte: LSEG, Hedgepoint
Resumo
De modo geral, a evolução das condições climáticas continua sendo um fator de sustentação dos preços. Os riscos à produção estão aumentando na Índia e na Tailândia, dois dos mais importantes exportadores mundiais, enquanto a Europa ainda se recupera dos danos causados pelo clima no verão. O Brasil continua sendo o principal fator de compensação, mas sua perspectiva de chuvas mais intensas parece mais favorável para a safra de 2027/28 do que para a safra atual.
Inteligência de Mercado - Açúcar
Escrito por Lívea Coda
livea.coda@hedgepointglobal.com
Revisado por Luiz Silvério
luiz.silverio@hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.
A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações.
O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação.
A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente.
A Hedgepoint Schweiz AG é uma sociedade organizada, constituída e existente de acordo com as leis da Suíça e é membro da ARIF. A ARIF (Association Romande des Intermédiaires Financiers) é uma organização autorreguladora aprovada pela Autoridade Suíça Supervisora do Mercado Financeiro (FINMA) para a supervisão de intermediários financeiros abrangidos pelo artigo 2º, parágrafo 3º, da Lei Federal Suíça de Combate à Lavagem de Dinheiro e ao Financiamento do Terrorismo no Setor Financeiro (AMLA). A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A Hedgepoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd é organizada, constituída e existe sob as leis de Singapura e é classificada como isenta da obrigação de possuir uma licença de serviços de mercados de capitais nos termos do parágrafo 3A(1)(d) do Second Schedule (Segundo Anexo) dos Securities and Futures (Licensing and Conduct of Business) Regulations (Rg 10). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai.
Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil).
Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com.
“Hedgepoint” e o logotipo “Hedgepoint” são marcas de uso exclusivo da Hedgepoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela Hedgepoint.
Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da Hedgepoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a Hedgepoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil