A alta do preço do açúcar impulsionada pelo clima: a escassez é real, mas está concentrada
- Um El Niño muito forte e chuvas intensas no Brasil reduziram a oferta no curto prazo. As safras foram afetadas na União Europeia, Tailândia, Índia, México e América Central, enquanto o tempo chuvoso retardou a colheita na região Centro-Sul.
- Fatores macroeconômicos amplificaram a alta, mas não foram a causa. O temor de inflação impulsionado pelo petróleo direcionou os fundos para as commodities, e eles mudaram suas posições no açúcar de líquidas vendidas para líquidas compradas.
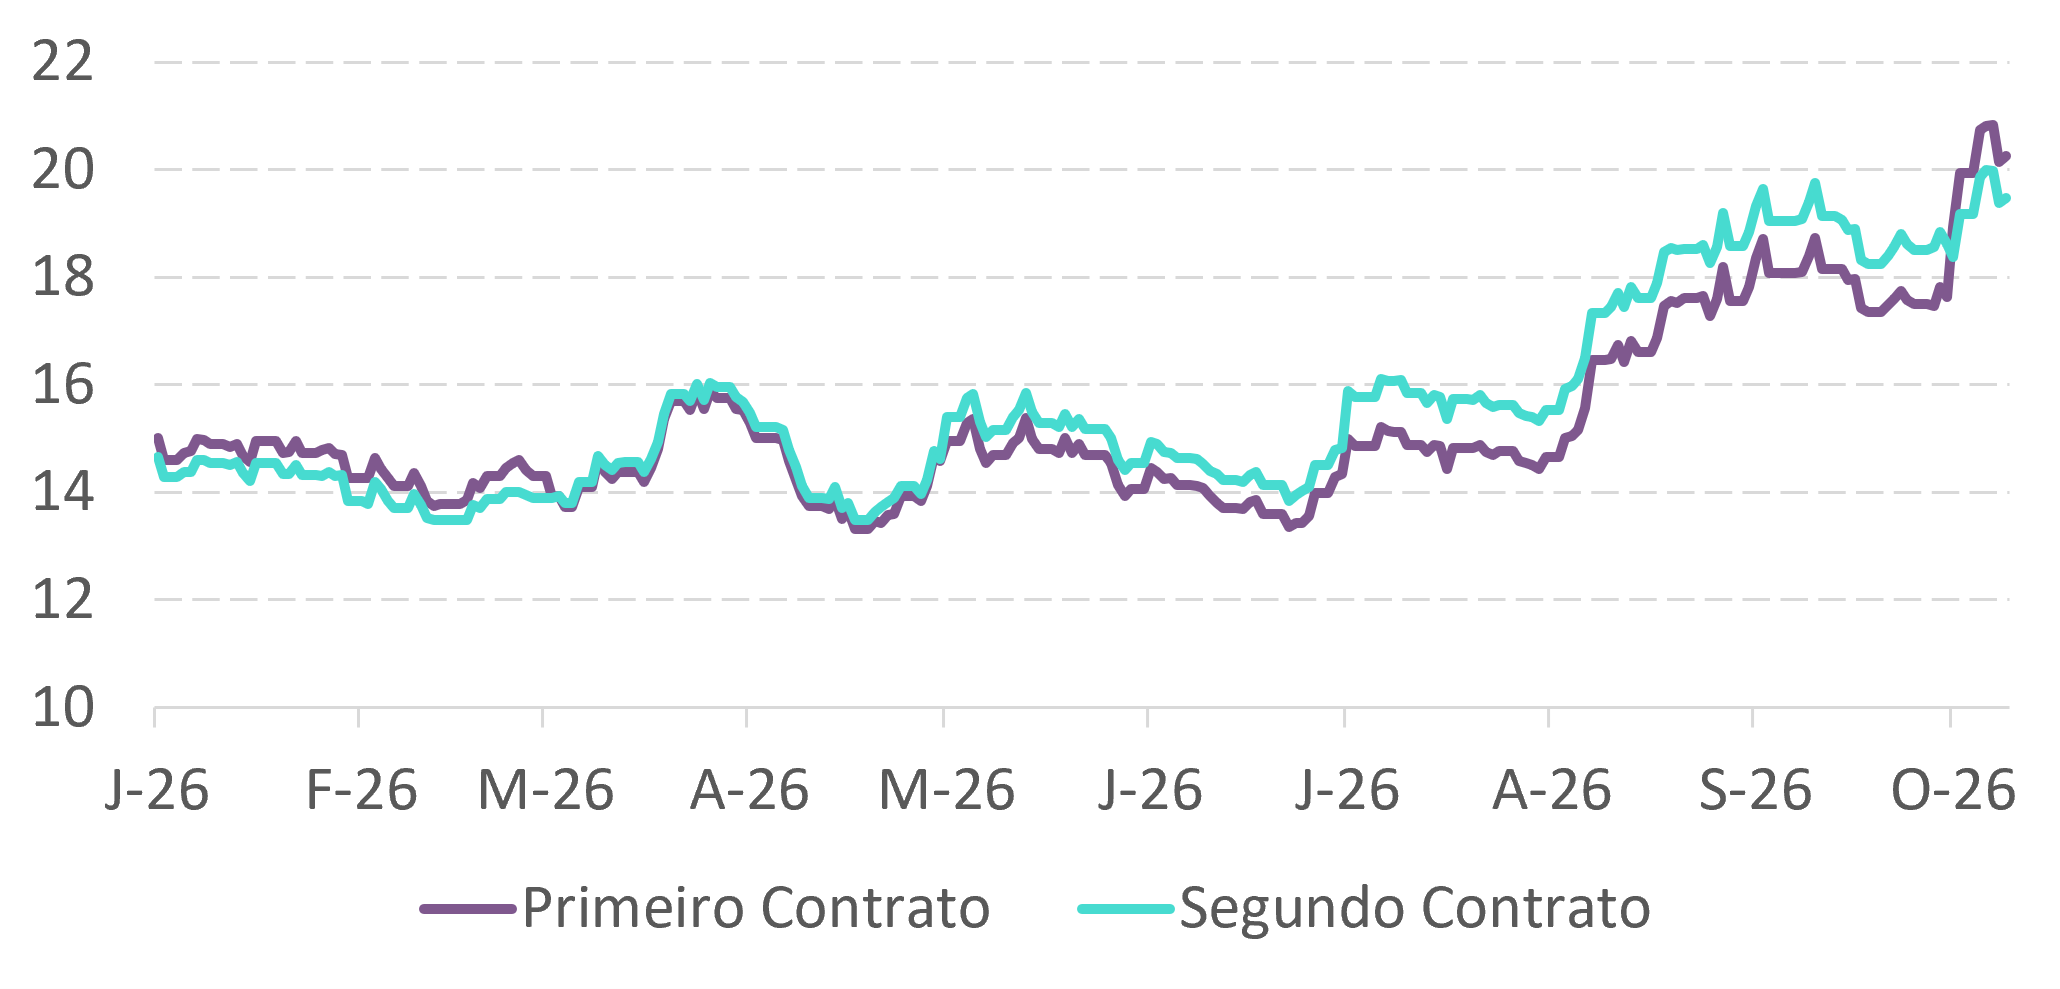
- O contrato de outubro atingiu um pico acima de 18,5 c/lb, mas expirou a 17,63 c/lb, enquanto o de março de 2027 é negociado acima de 20,5 c/lb. A escassez se concentra nos meses que antecedem a próxima safra brasileira.
- A demanda não confirmou o cenário de escassez: as importações da China e da Indonésia estão mais fracas e os prêmios FOB de Santos estão com descontos.
- A safra brasileira de 2027/28 (43,8 Mt de açúcar, um aumento de 5,3 Mt) é a válvula de escape natural, a menos que os cenários mais pessimistas se concretizem.
A alta do preço do açúcar impulsionada pelo clima: a escassez é real, mas está concentrada
O ano de 2026 vem sendo marcado por uma narrativa climática amplificada por fatores macroeconômicos e especulativos. O clima quente e seco prejudicou as safras em todo o Hemisfério Norte, o tempo chuvoso retardou a colheita no Centro-Sul do Brasil, e o fluxo de capital para as commodities agiu como um amplificador. O resultado é um mercado restrito no curto prazo. Nosso balanço global mostra isso claramente: um superávit de 3,8 Mt em 2025/26 se transforma em um déficit de 1,0 Mt em 2026/27.
Os preços contam a mesma história em duas velocidades. Os futuros de outubro subiram para mais de 18,5 c/lb, impulsionados por movimentos dos fundos, enquanto o prêmio FOB de Santos permaneceu moderado, expirando então em 17,63 c/lb com entrega neutra, à medida que sinais de demanda fraca esfriaram o mercado. O contrato de março de 2027 foi negociado acima de 20,5 c/lb, quase 3 c/lb a mais do que o vencimento de outubro. Essa diferença pode ser interpretada como o mercado pagando a mais pelo açúcar nos meses que antecedem a próxima safra brasileira, já que o 4º trimestre de 2026 e o 1º trimestre de 2027 devem apresentar maior escassez. Neste relatório, apresentaremos as principais alterações nos fundamentos, questões macroeconômicas que sustentam o aperto de curto prazo.
Figura 1 – Contrato futuro de açúcar bruto: o salto de Março
Fonte: Hedgepoint.
1. Macro: o megafone, não a causa
Comecemos pelo petróleo. À medida que o conflito entre o Irã e os EUA se intensificava, os preços do petróleo dispararam e a inflação geral nos EUA subiu para 4,2% em maio de 2026, enquanto a inflação básica permaneceu relativamente contida. Quando a inflação fica alta, o capital e os títulos perdem poder de compra, de modo que os fundos migram para ativos tangíveis. As commodities são uma proteção clássica contra a inflação, e o açúcar fez parte dessas compras: os fundos passaram de uma posição líquida vendida para uma posição líquida comprada à medida que as preocupações com a inflação cresciam e os fundamentos se alteravam.
Esse fluxo se somou aos fatores climáticos e ajudou a empurrar os preços de outubro para acima de 18 c/lb. Então, o tom mudou. O Fed manteve as taxas inalteradas durante o primeiro semestre de 2026, depois elevou em 25 pontos-base em setembro, para 3,75–4,00% — seu primeiro aumento em mais de três anos —, julgando que a inflação vinha se mantendo alta por tempo demais. As preocupações com recessão e queda na demanda voltaram, a volatilidade aumentou com os fatores geopolíticos e as medidas dos bancos centrais, e a atenção voltou-se para as exportações, os prêmios e o consumo. Em resumo, os fatores macroeconômicos ajudaram a iniciar a alta, mas não são mais o principal impulsionador. A partir de agora, os preços do açúcar precisam do mercado físico para sustentá-los. Embora o cenário estivesse mudando de um ambiente confortável para um de escassez, o contrato de outubro nunca esteve em risco de déficit, já que o mercado físico permaneceu moderado, com descontos em origens-chave, como o Brasil. Mas por que a oferta é motivo de preocupação?
2. O fator climático: um ano de El Niño clássico
3. País por país: do clima e da macroeconomia aos preços
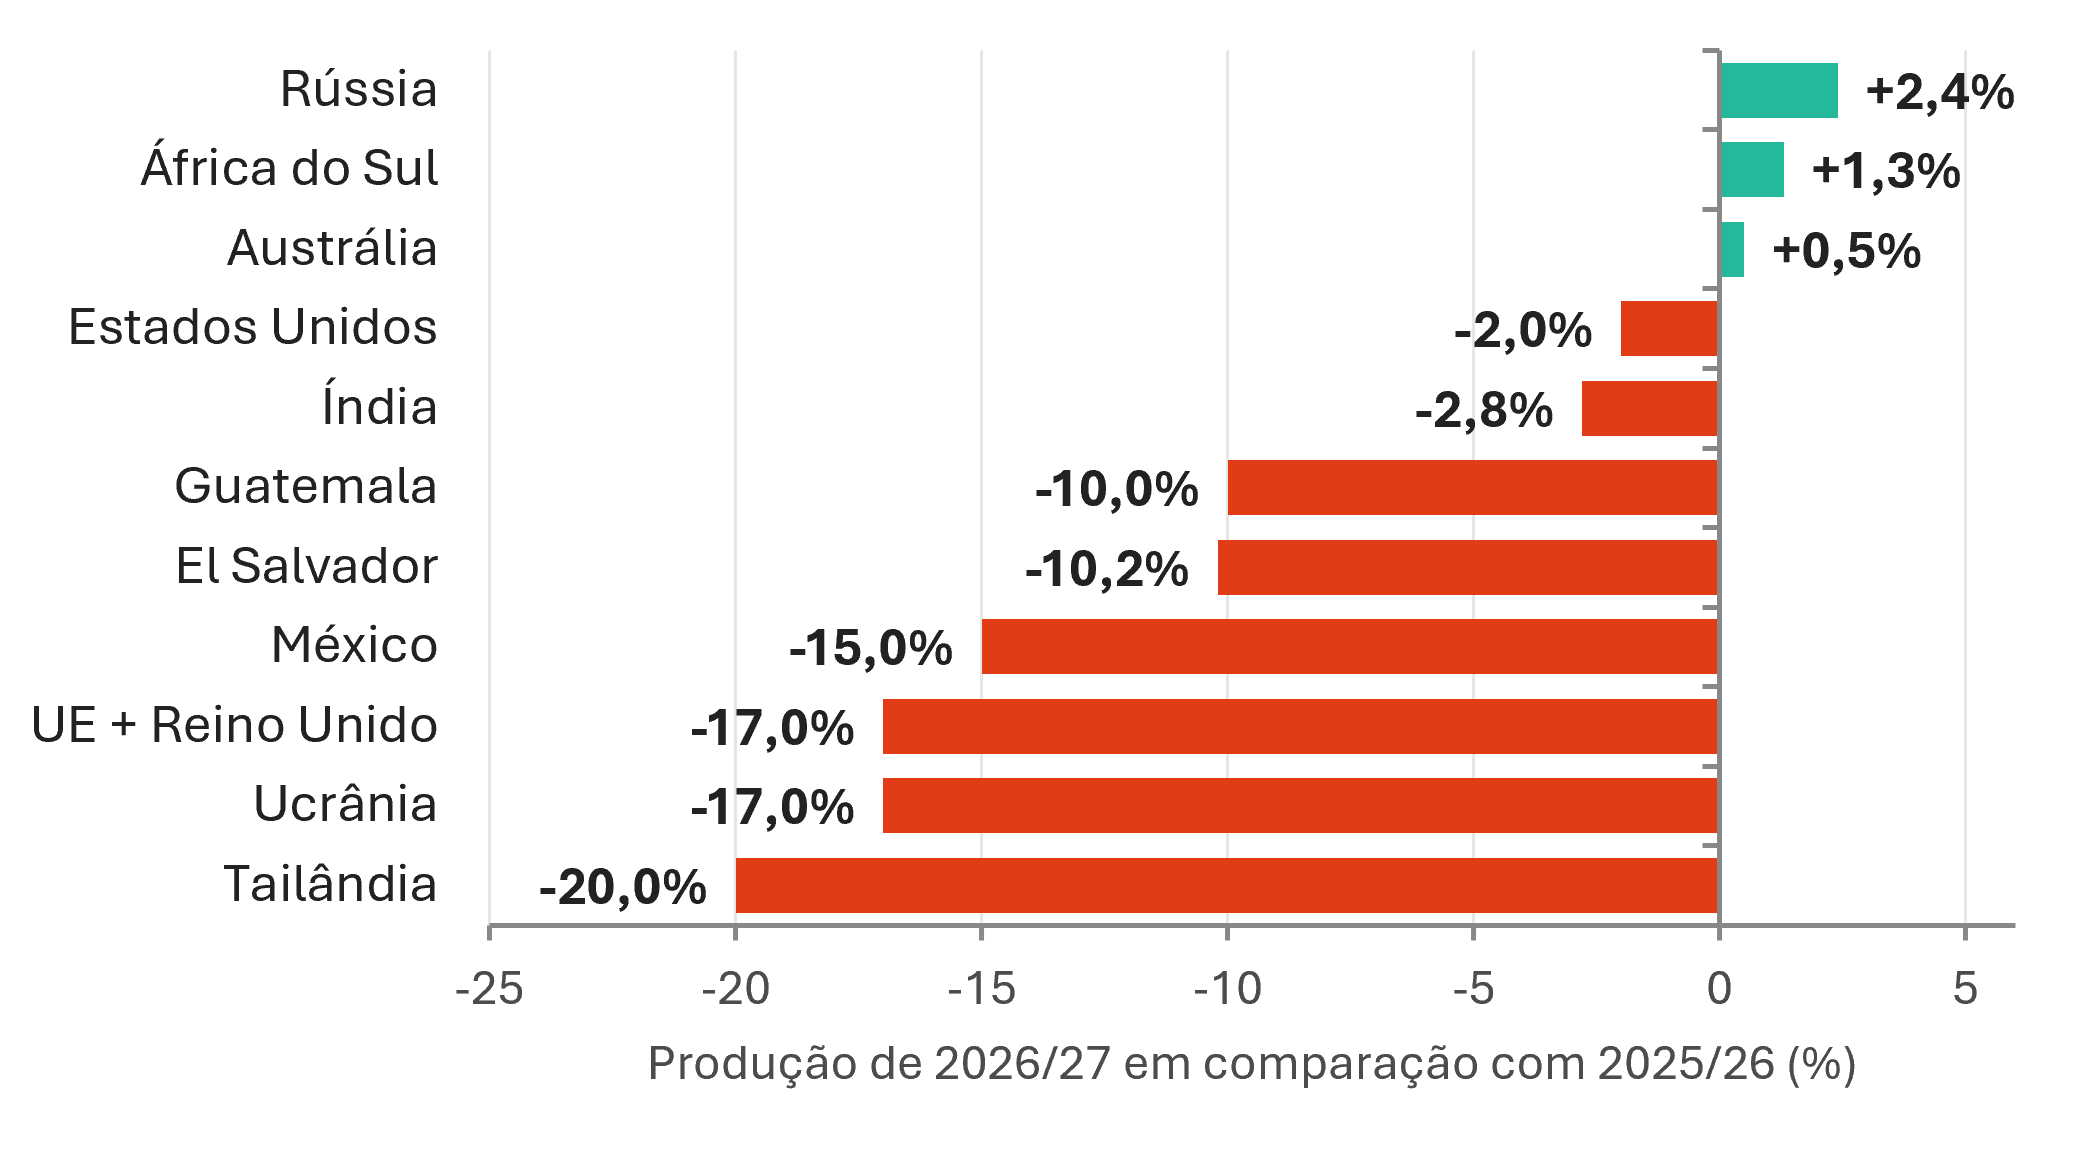
Figura 2 – Variação da produção de 2026/27 em relação a 2025/26 (%)
Fonte: Hedgepoint.
UE + Reino Unido: o impacto do calor. Ondas de calor consecutivas e condições de seca na França, Alemanha e Polônia reduziram os rendimentos da beterraba. A Comissão Europeia reduziu sua estimativa de produção da UE para 2026/27 de 14,1 Mt para 13,4 Mt, e nosso número é ainda menor, em 13,1 Mt (considerando o Reino Unido e já descontando a produção de etanol). Prevê-se que a área plantada diminua 9% em relação à safra anterior, enquanto a produtividade deve sofrer uma correção de pelo menos 8%. Em nosso balanço (referente ao açúcar branco), a produção cai 17%, passando de 15,8 Mt para 13,1 Mt entre as safras; as importações aumentam de 1,6 Mt para 2,5 Mt; as exportações caem de 1,7 Mt para 0,6 Mt; e os estoques finais diminuem de 3,0 Mt para 2,1 Mt. A Europa também precisará de mais açúcar branco de alta qualidade.
Nossas projeções para a UE+Reino Unido dão, portanto, suporte aos preços, especialmente do açúcar branco, já que a região é um importante participante nesse segmento. Outro ponto que vale a pena mencionar e acompanhar é a possível recuperação lenta da perda de área plantada. A beterraba é conhecida por ter perdido o interesse dos agricultores nos últimos anos na região e, portanto, é razoável esperar que a Europa continue com uma capacidade de produção reduzida nas próximas safras.
Tailândia: a maior queda nas exportações. As chuvas ficaram abaixo da média em junho e agosto, com apenas uma breve trégua em setembro. Outubro parece mais seco, e há previsão de chuva para novembro, justamente quando a moagem poderia começar. Estimamos agora 88 Mt de cana, cerca de 9,5 Mt de açúcar (queda de 20%) e exportações de cerca de 6,2 Mt, uma queda de 30% em relação aos 8,7 Mt projetados para 2025/26. A menor disponibilidade do país para o mercado internacional também deve atuar como um fator de apoio. Como a maior parte das exportações geralmente ocorre de fevereiro a junho, a redução do país é especialmente favorável para os contratos de março e maio de 2027.
Índia: onde a macroeconomia, o clima e as políticas se encontram. A produção deve cair de 28,4 Mt para 27,6 Mt, contra um consumo de cerca de 28,2 Mt, o que reduz os estoques. O governo está agindo em primeiro lugar para proteger o abastecimento, com limites para os estoques dos distribuidores e desvio de etanol de 3 Mt ou menos, ambos com o objetivo de manter as importações baixas. Estima-se que cerca de 500 kt tenham sido importados durante o ano de 2025/26. Essas medidas já resultaram no retorno dos preços internos a níveis mais neutros. No entanto, o que poderia acontecer se a Índia produzisse ainda menos? Um período extremamente seco entre agosto e setembro poderia levar a Índia a importar mais 500 kt ou mais em 2026/27 (até março). Isso restringiria os fluxos comerciais, apoiaria os preços e poderia levar o Brasil a produzir mais açúcar. É claro que se poderia argumentar que, aos atuais preços internacionais, seria difícil imaginar movimentos de importação por parte do país, mas se o ritmo da safra decepcionar, os estoques ficarão sob pressão e os preços internos poderão reagir.
Como resultado, a Índia é um fator de volatilidade. As restrições políticas impedem o aumento das importações, e uma safra pior possivelmente as forçaria, agravando a atual escassez no mercado e sustentando os contratos de curto prazo.
México e América Central: maior exposição ao El Niño. Estima-se que o México produza 4,6 Mt (queda de 15%), a Guatemala 2,5 Mt (queda de 10%) e El Salvador 0,7 Mt (queda de 10,2%). As previsões continuam desfavoráveis, mesmo que a irrigação ajude. Esses resultados ganham mais peso durante o pico da safra do Hemisfério Norte, geralmente refletido nos contratos de março e maio, coincidindo com a entressafra do Centro-Sul.
O restante do mundo: cenário misto, com tendência de queda. Espera-se que a produção de açúcar da Ucrânia caia 17%, para 1,4 Mt, devido a cortes nas cotas da UE, redução da área plantada e condições climáticas adversas. A Rússia poderia registrar um aumento de 2,4%, para 6,5 Mt em 2026/27, mas geadas e déficits de umidade limitaram os ganhos, apesar das boas condições da safra. Os Estados Unidos estão em 8,1 Mt (queda de 2%), a África do Sul em 2,1 Mt (alta de 1,3%) e a Austrália em 4,0 Mt (alta de 0,5%). Os pequenos ganhos não são suficientes para compensar as perdas em outras regiões, tornando o panorama da oferta no resto do mundo favorável aos preços.
4. Brasil: a chuva deste ano, a safra do ano que vem
O Brasil é a única grande região de origem onde o problema é o excesso de umidade, e não a seca. Na primeira quinzena de setembro, cerca de 30,1 Mt de cana foram moídas, bem abaixo do ritmo das últimas safras. Dados do MAPA mostram um ritmo fraco, em linha com uma estimativa de sete dias de interrupções operacionais. A qualidade também está fraca: o ATR foi de 149,6 kg/t, cerca de 7 kg/t abaixo da média de cinco anos de 156,3 kg/t, e o mix de açúcar ficou em cerca de 49,3%, contra 53,5% na safra passada. Isso é importante porque o adoçante ainda tem uma clara vantagem de preço em relação ao etanol. As usinas querem produzir açúcar, mas o clima as está impedindo.
5. Demanda: a confirmação que falta
- China: a produção está prevista em 13,0 Mt em 2025/26 e 12,9 Mt em 2026/27, impulsionada por rendimentos mais elevados da cana (61,6 a 67 t/ha). O Ministério da Agricultura da China prevê que as importações diminuam para 4,8 Mt em 2026/27, e nossa estimativa é mais conservadora, em 4,0 Mt.
- Indonésia: espera-se agora que as importações de açúcar bruto sejam visivelmente menores do que o projetado no início do ano. O USDA atribui isso à medidas políticas e à oferta adequada de açúcar branco no mercado interno, após uma safra anterior forte. A escassez de chuvas durante o período de desenvolvimento da safra de 2026/27 poderia aumentar as necessidades de importação posteriormente.
- Europa (açúcar branco): o caso oposto. A região precisará de mais importações em 2026/27, especialmente de categorias de alta qualidade, após a quebra na safra.
- África Ocidental e outros: espera-se que Gana e a Costa do Marfim importem menos açúcar branco, o que é uma questão macroeconômica, e não relacionada aos fundamentos do mercado. A redução na produção de petróleo de Angola pressionou o kwanza e seu poder de compra, e outros destinos podem ser afetados pelo conflito entre o Irã e os EUA.
Análise de preços: o cenário macroeconômico tem dois lados. O mesmo contexto global que atraiu fundos também está enfraquecendo a capacidade de pagamento de alguns compradores. Juntamente com os prêmios FOB da Santos com desconto, a demanda fraca explica por que outubro perdeu seus ganhos e por que uma alta sustentada precisa de mais do que apenas perdas de oferta.
6. O equilíbrio global: restrito no curto prazo, mas não para sempre
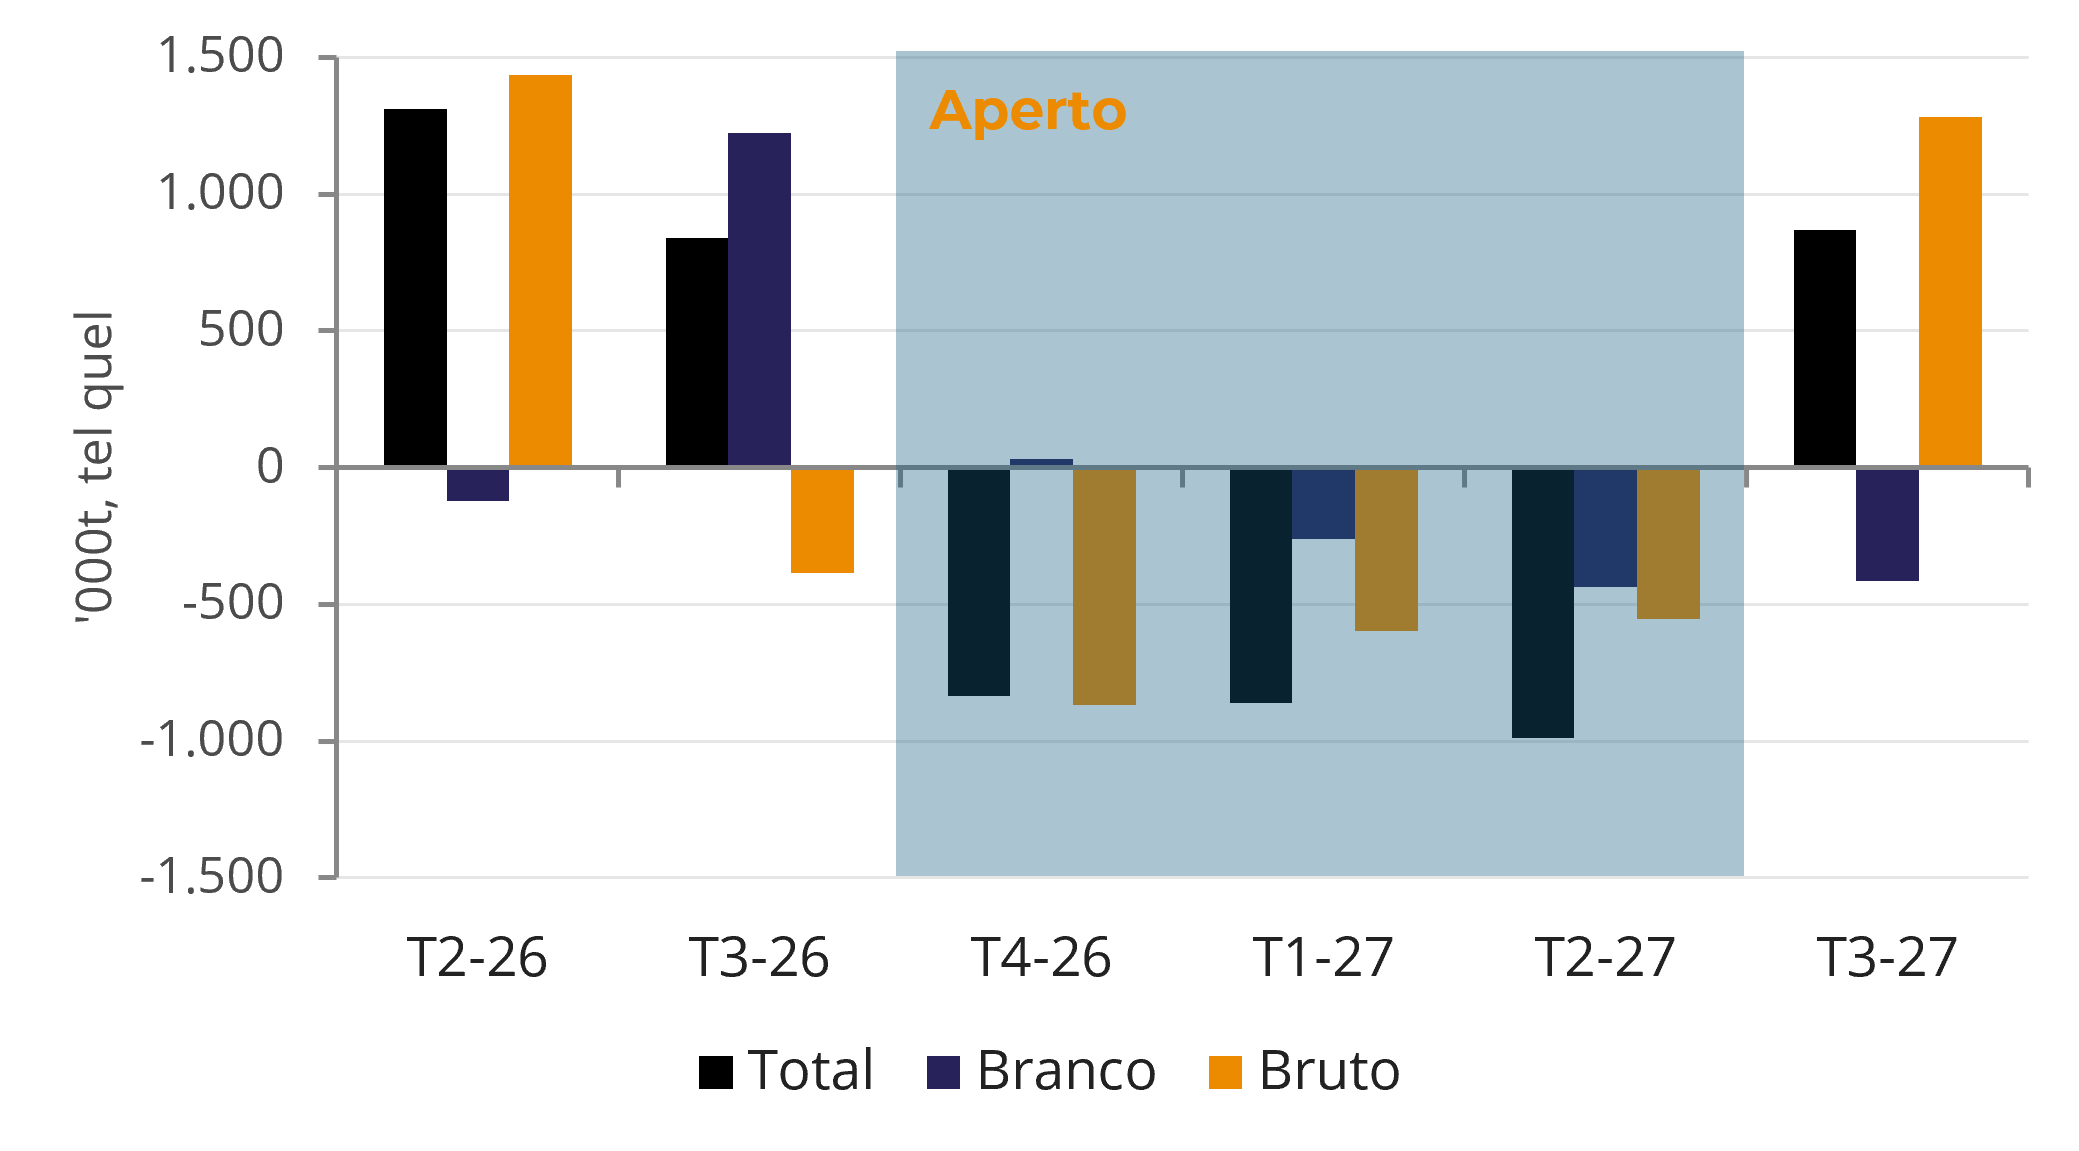
Figura 3 – Fluxos comerciais líquidos trimestrais (em milhares de toneladas, tel quel)
Fonte: GreenPool, Hedgepoint
A distinção entre mercado de açúcar bruto e branco é importante. A menor disponibilidade brasileira afeta primeiro o bruto e, posteriormente, o branco, enquanto as perdas no Hemisfério Norte afetam diretamente o açúcar branco. É por isso que o branco permanece negativo em todos os trimestres a partir do 1º trimestre de 2027 e porque o seu mercado continua sendo o mais restrito dos dois, por enquanto. Ao longo de todo o período, do 2º trimestre de 2026 a 3º trimestre de 2027, o resultado líquido é de +330 kt, de modo que o mercado está mais equilibrado, sem escassez absoluta.
7. Testes de estresse: o que prolongaria a alta
- Estresse 1 – O Brasil reduz a moagem. Usando a safra 2015/16 como referência climática, a moagem cai de 635,5 Mt para 627,6 Mt e a produção de açúcar cai de 38,5 Mt para 37,8 Mt. Parte da cana é transferida para a safra seguinte, elevando a safra 2027/28 para 663,0 Mt de cana e 44,1 Mt de açúcar. Mesmo assim, os fluxos comerciais perdem cerca de 424 kt em relação à base e passam a apresentar um déficit de cerca de 100 kt, principalmente em açúcar bruto.
- Estresse 2 – O ATR também não se recupera. Se o ATR cair para 133,0 kg/t, seguindo a tendência de 2015/16, a produção de açúcar cai para 37,2 Mt e os fluxos comerciais atingem −800 kt, novamente principalmente de açúcar bruto. Esse é o maior risco real, pois a qualidade, e não apenas o volume, prejudica o equilíbrio.
- Estresse 3 – A Índia também importa mais. Um volume adicional de 500 kt, distribuído entre o 4º trimestre de 2026 e o 1º trimestre de 2027, amplia o déficit para 1,3 Mt. Isso impulsionaria o contrato de março de 2027, manteria a dinâmica de alta por mais tempo e provavelmente elevaria a composição do açúcar brasileiro a um nível superior ao atualmente modelado.
Figura 4 –Fluxo comercial global por cenário (em milhares de toneladas)
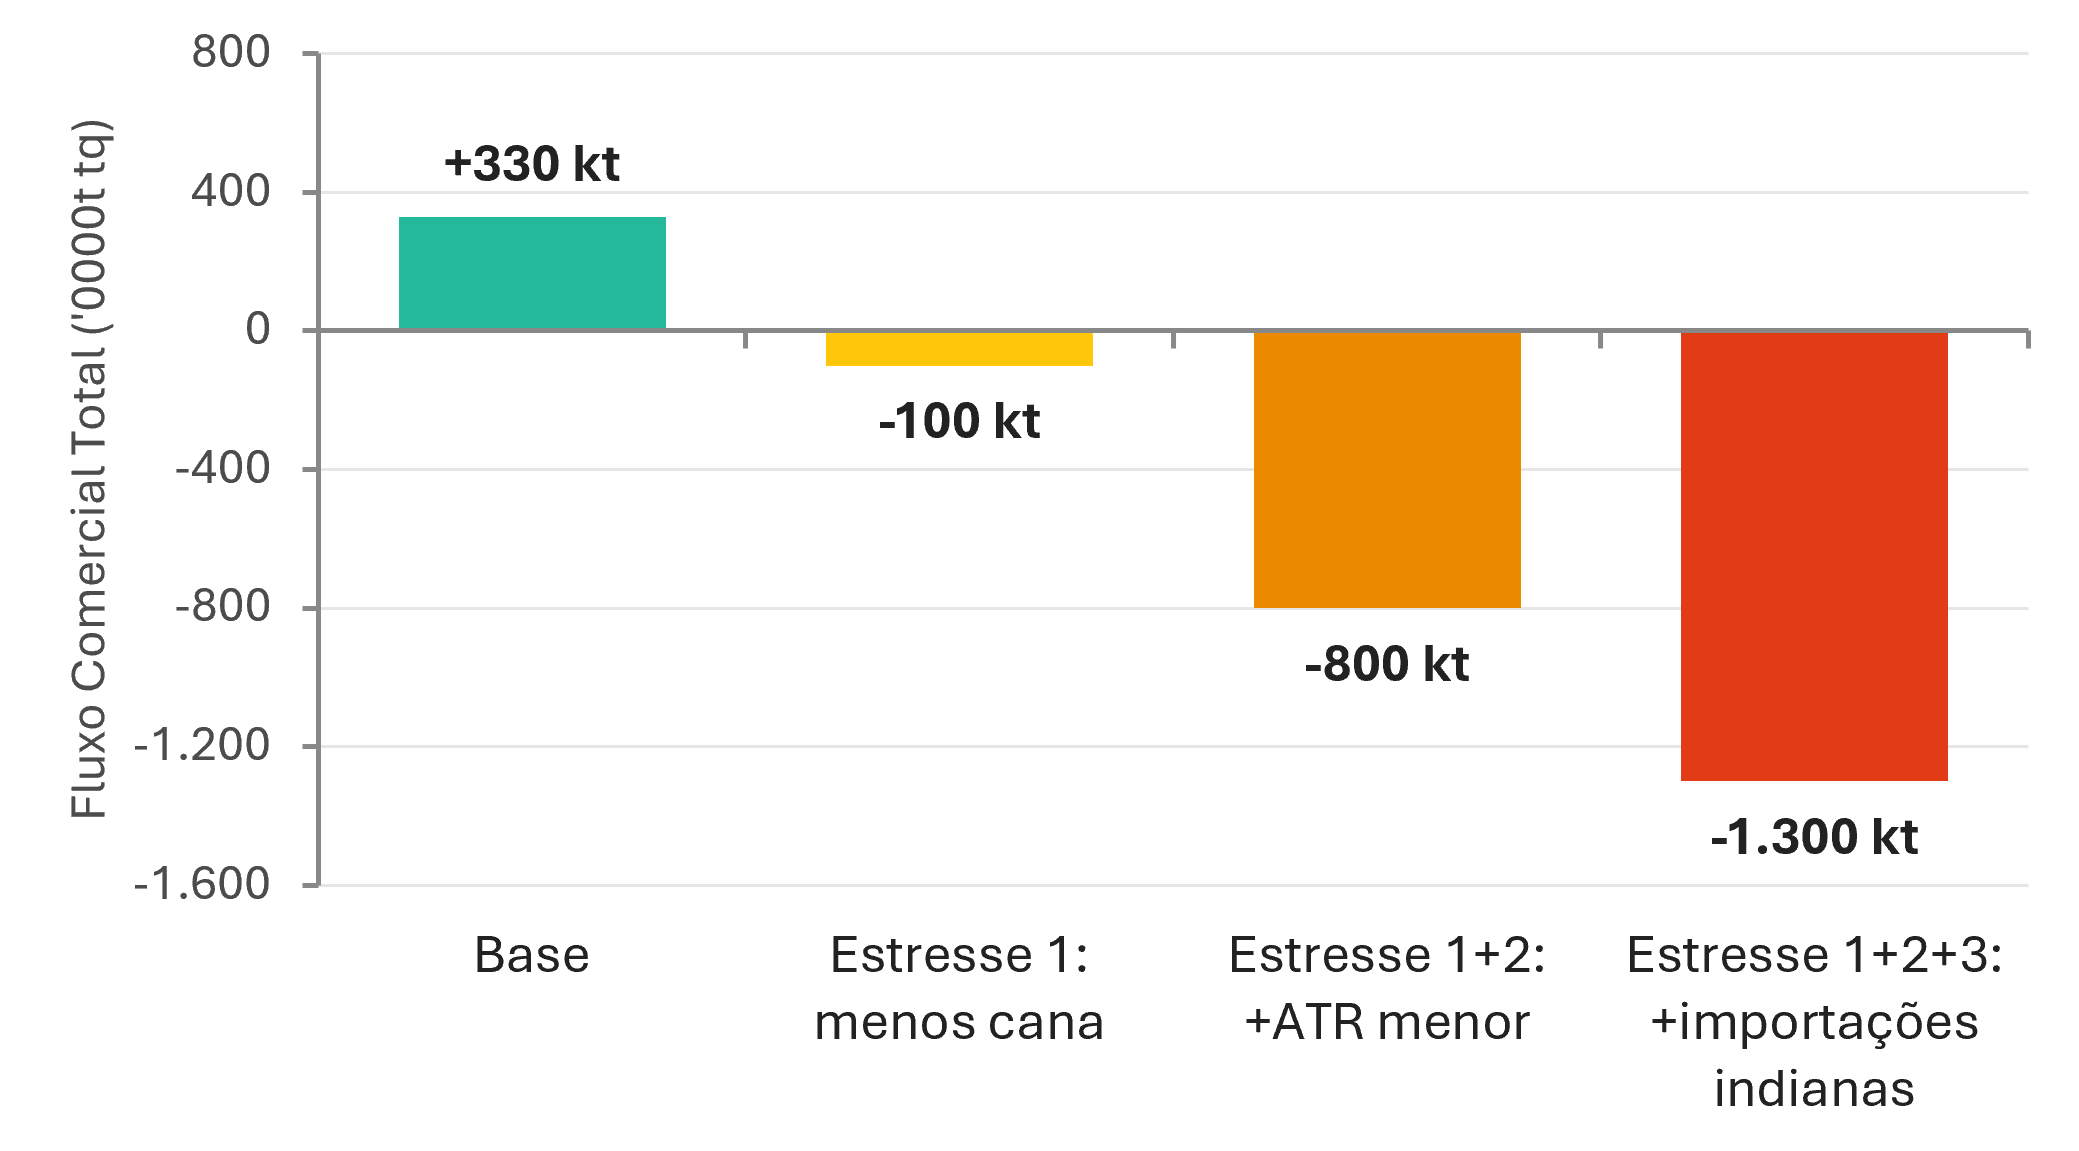
Fonte: GreenPool, Hedgepoint. A base é o total do 2º trimestre de 2026 ao 3º trimestre de 2027; os resultados de estresse provêm de nossa análise de cenários extremos.
O cenário base é equilibrado, e são necessários os três choques juntos para atingir um déficit de 1,3 Mt. O clima no Brasil e as decisões de importação da Índia são, portanto, os dois fatores a serem observados.
Figura 5 – Resumo
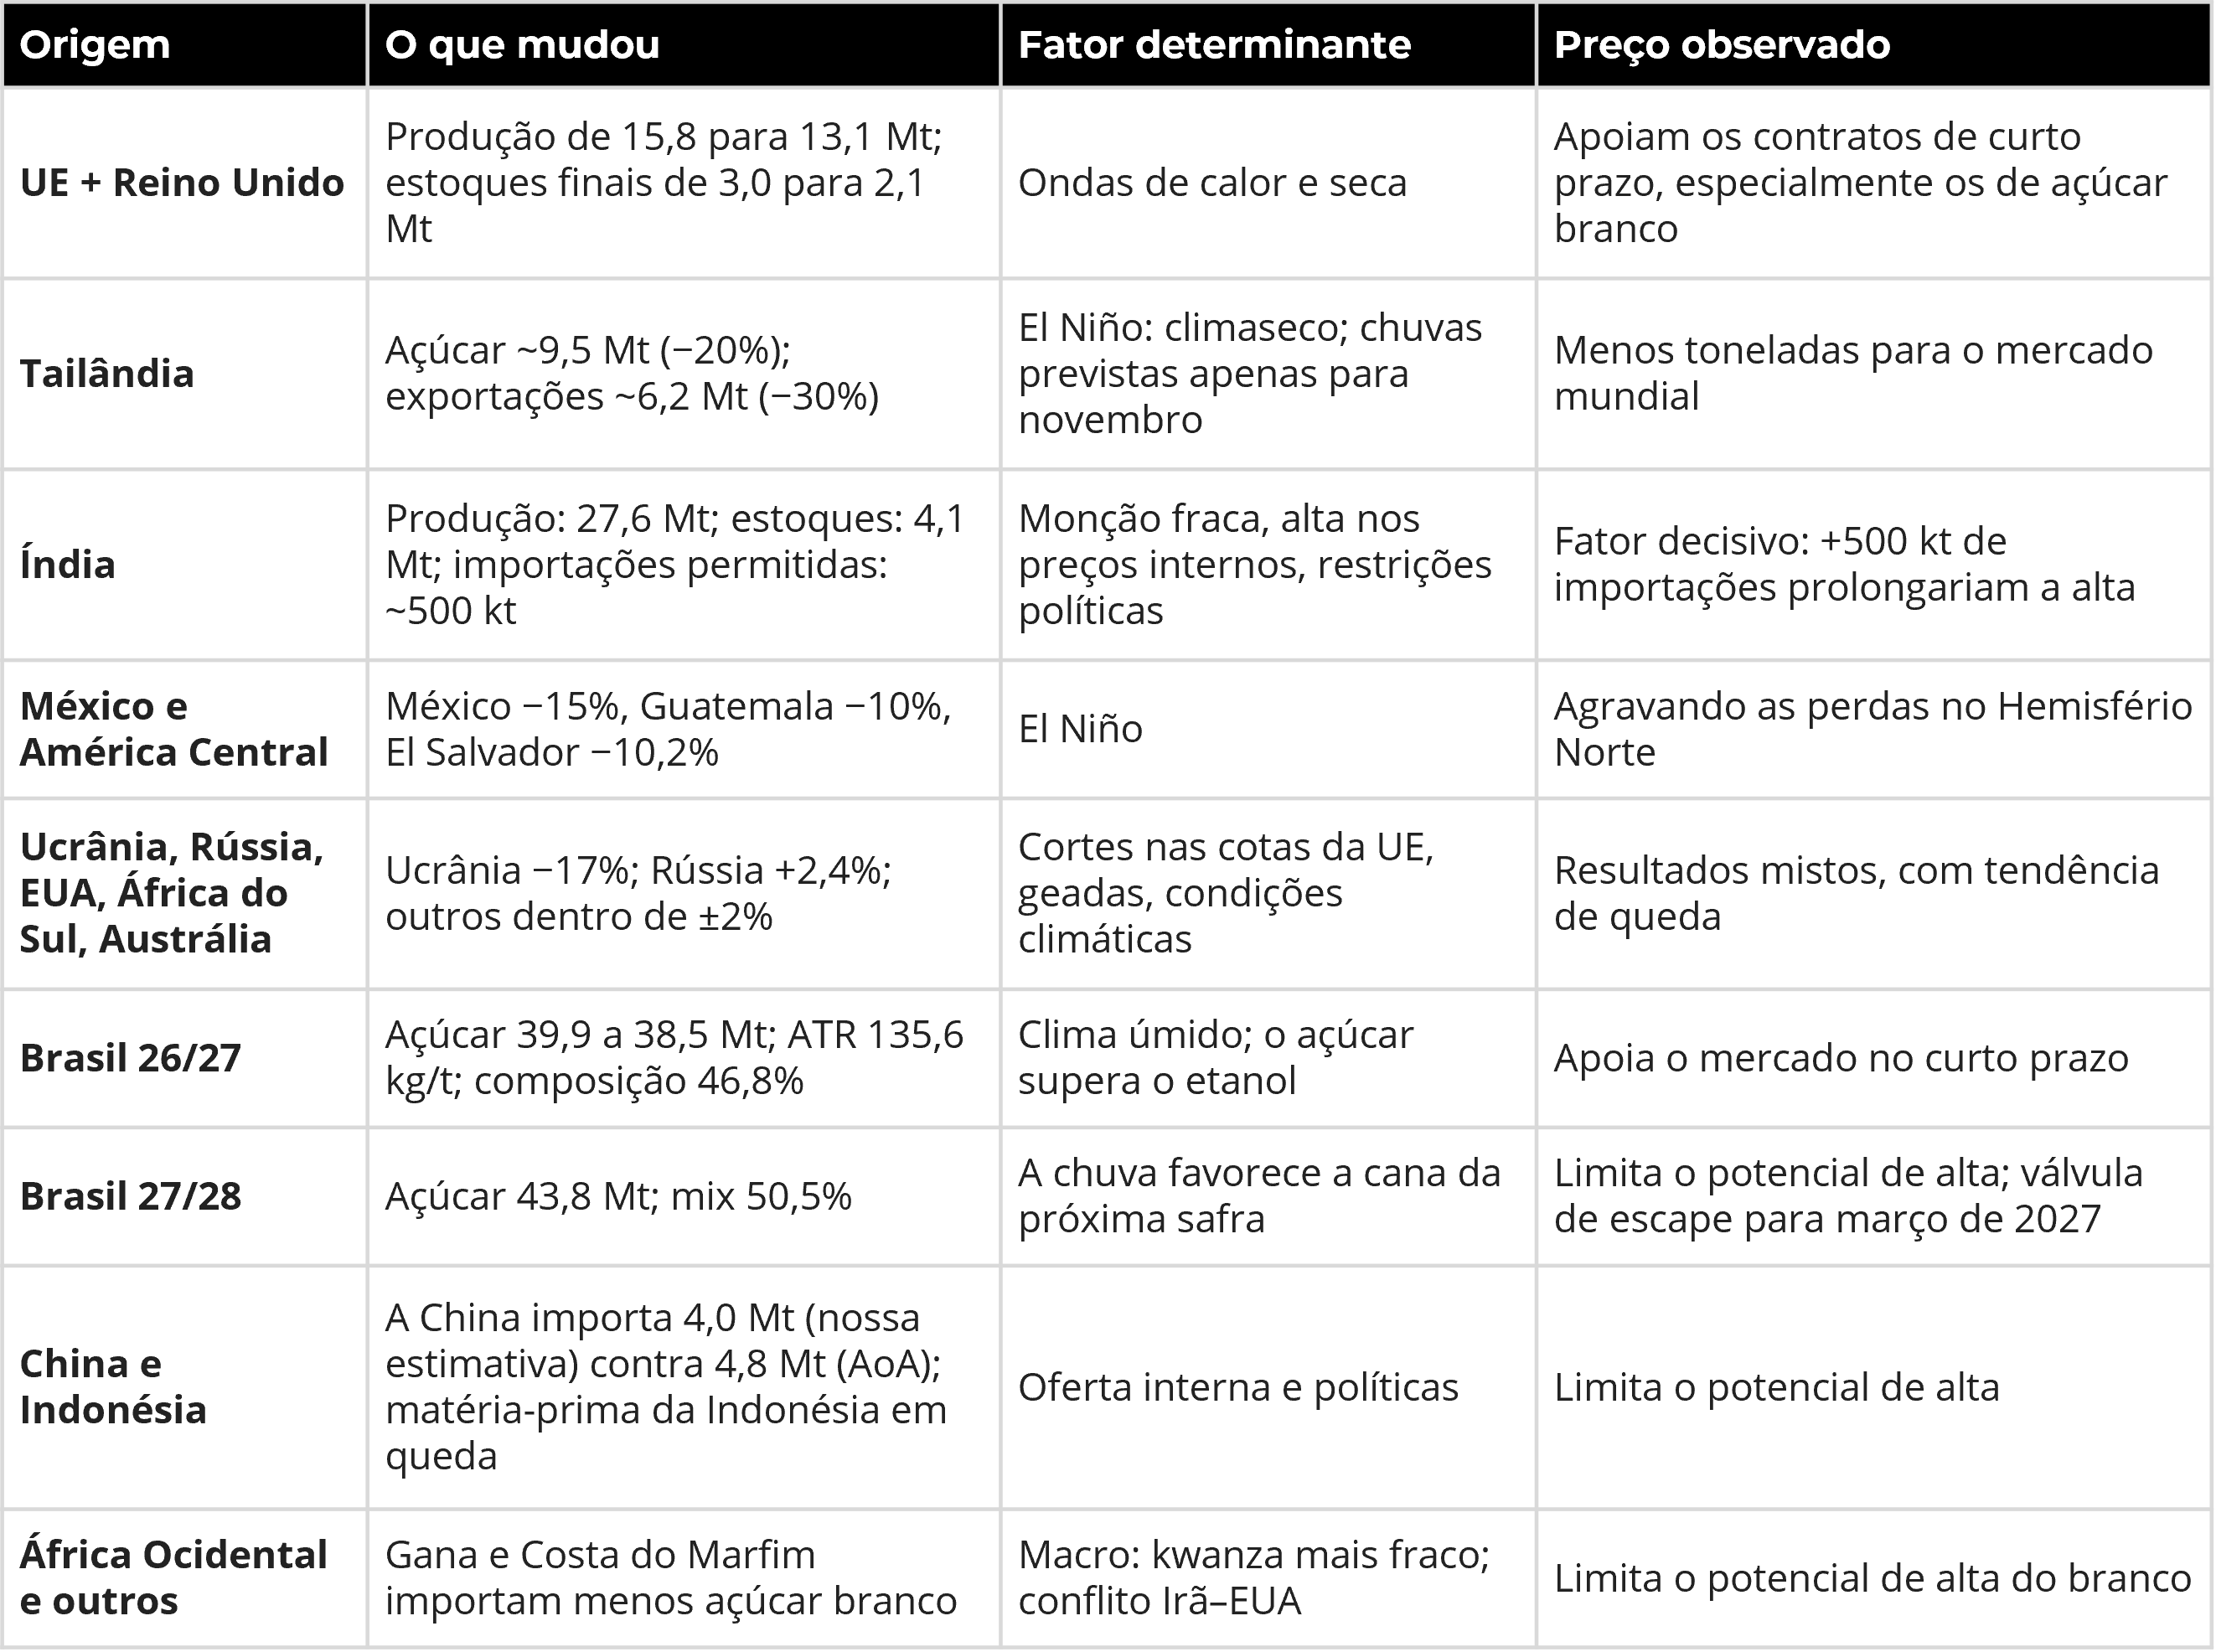
Fonte: Hedgepoint
Resumo
A alta do açúcar em 2026 é impulsionada por fatores climáticos, com amplificação macroeconômica. A inflação impulsionada pelo petróleo atraiu fundos, mas o aumento das taxas pelo Fed em setembro e os novos temores de recessão levaram o mercado de volta aos fundamentos. Esses fundamentos estão apertados no curto-prazo: perdas na UE, Tailândia, Índia, México e América Central, além de um Brasil com chuvas abundantes que reduziu a safra de açúcar de 2026/27 para 38,5 Mt, transformaram o saldo global em um déficit de 1,0 Mt e concentraram a escassez no contrato de março de 2027. A fraca demanda da China e da Indonésia e os prêmios FOB de Santos com desconto limitam o potencial de alta, e a safra brasileira de 2027/28 (+5,3 Mt de açúcar) representa o reajuste natural. Estamos acompanhando a moagem no Centro-Sul e o ATR durante as chuvas de setembro a novembro, bem como se a Índia aumentará ainda mais suas importações.
Inteligência de Mercado - Açúcar
Escrito por Lívea Coda
livea.coda@hedgepointglobal.com
Revisado por Luiz Silvério
luiz.silverio@hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.
A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações.
O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação.
A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente.
A Hedgepoint Schweiz AG é uma sociedade organizada, constituída e existente de acordo com as leis da Suíça e é membro da ARIF. A ARIF (Association Romande des Intermédiaires Financiers) é uma organização autorreguladora aprovada pela Autoridade Suíça Supervisora do Mercado Financeiro (FINMA) para a supervisão de intermediários financeiros abrangidos pelo artigo 2º, parágrafo 3º, da Lei Federal Suíça de Combate à Lavagem de Dinheiro e ao Financiamento do Terrorismo no Setor Financeiro (AMLA). A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A Hedgepoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd é organizada, constituída e existe sob as leis de Singapura e é classificada como isenta da obrigação de possuir uma licença de serviços de mercados de capitais nos termos do parágrafo 3A(1)(d) do Second Schedule (Segundo Anexo) dos Securities and Futures (Licensing and Conduct of Business) Regulations (Rg 10). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai.
Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil).
Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com.
“Hedgepoint” e o logotipo “Hedgepoint” são marcas de uso exclusivo da Hedgepoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela Hedgepoint.
Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da Hedgepoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a Hedgepoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil