Cacau Live com Especialistas edição de outubro: principais destaques
Cacau Live com Especialistas edição de outubro: principais destaques
O mercado de cacau iniciou outubro após uma forte correção dos preços observada ao longo de setembro, refletindo principalmente fatores macroeconômicos e ajustes de reposicionamento dos investidores diante de um cenário financeiro mais desafiador. Apesar da pressão baixista recente, os fundamentos continuam no centro das atenções, especialmente diante dos sinais de uma demanda possivelmente mais resiliente, da evolução das condições climáticas nas principais regiões produtoras e das perspectivas para a safra 2026/27.
Nesse contexto, esta análise reúne os principais pontos discutidos durante a Live com Especialistas realizada em 08 de outubro, abordando o cenário macroeconômico, os indicadores de demanda, as perspectivas para a oferta global e as atualizações das estimativas da Hedgepoint para o balanço mundial de cacau.
Cenário Macroeconômico e Preços
O mercado de cacau encerrou setembro em forte correção, devolvendo parte dos ganhos acumulados ao longo dos meses anteriores. Os contratos negociados em Nova York registraram queda de aproximadamente 19,3% no mês, enquanto Londres acumulou recuo próximo de 15,8%. A principal explicação para esse movimento esteve ligada ao ambiente macroeconômico internacional, marcado pelo fortalecimento do dólar, pela manutenção de uma postura mais restritiva dos principais bancos centrais e pela redução da exposição ao risco por parte dos investidores.
Nos Estados Unidos, a continuidade das preocupações com a inflação e a sinalização de juros elevados por mais tempo contribuíram para fortalecer a moeda norte-americana e reduzir o apetite por commodities. Além disso, o aumento dos preços da energia decorrente das tensões geopolíticas voltou a gerar incertezas sobre o crescimento econômico global e sobre o comportamento da demanda ao longo dos próximos trimestres.
Na Europa, o Banco Central Europeu também adotou uma postura mais cautelosa em setembro. Paralelamente, observou-se aumento das posições vendidas e redução das posições compradas dos fundos, especialmente em Nova York, ampliando a pressão sobre os preços do cacau.
Embora a magnitude da correção tenha chamado atenção, avaliamos que o movimento ocorreu sem mudanças significativas nas perspectivas fundamentais do mercado. Em outras palavras, os preços reagiram principalmente a fatores técnicos e macroeconômicos, enquanto os fatores estruturais responsáveis pela volatilidade observada nos últimos anos permanecem presentes. Por esse motivo, o foco do mercado voltou a se concentrar na evolução da safra da África Ocidental, nos sinais de recuperação da demanda global e nos riscos climáticos para 2026/27.
Demanda
Na Ásia, os indicadores continuam sugerindo que a atividade de processamento permanece aquecida. A Malásia, um dos principais polos processadores da região, registrou crescimento de aproximadamente 122% nas exportações de pasta de cacau entre outubro de 2025 e junho de 2026, em comparação com o mesmo período da safra anterior. O avanço foi impulsionado principalmente pelo aumento dos embarques para China, Japão e Estados Unidos. Paralelamente, o país voltou a registrar elevados volumes de importação de amêndoas, atingindo níveis recordes em junho, reforçando seu papel como importante centro global de processamento e sugerindo uma demanda mais robusta por matéria-prima.
Na Indonésia, as exportações de cacau em pó permaneceram sustentadas principalmente pela demanda de países asiáticos, especialmente Índia e China. O desempenho reforça a visão de que a indústria regional continua absorvendo volumes elevados de derivados, mesmo após o forte aumento dos preços internacionais registrado nos últimos anos. Além disso, o governo indonésio elevou o preço-base de exportação das amêndoas para outubro, citando preocupações com potenciais impactos do El Niño sobre a oferta global.
Nos Estados Unidos, as importações líquidas de amêndoas acumularam crescimento superior a 81% em relação à temporada anterior. Além disso, os volumes importados de pasta e manteiga permanecem próximos de máximas históricas, sugerindo continuidade da atividade industrial. Embora os dados mais recentes indiquem alguma desaceleração em relação aos picos observados anteriormente, os volumes seguem elevados em termos históricos.
Na Europa, observamos uma dinâmica distinta ao longo da temporada. As importações líquidas de amêndoas permaneceram abaixo dos níveis da safra anterior durante a maior parte do ciclo, mas aceleraram nos meses finais da temporada, encerrando o período aproximadamente 2,1% acima do observado no ciclo precedente. Esse movimento reforça nossas análises de que os impactos das mudanças nos preços do cacau sobre as decisões de compra e sobre a atividade industrial tendem a ocorrer com certa defasagem.
Ao mesmo tempo, embora as importações acumuladas de manteiga de cacau ainda permaneçam cerca de 17% acima dos níveis da safra anterior, observou-se perda de ritmo nos meses mais recentes, especialmente em agosto e setembro. Essa desaceleração ocorreu em paralelo à recuperação das importações de amêndoas, indicando uma possível migração parcial das compras de derivados importados para amêndoas destinadas ao processamento local. Vale ressaltar a importância do nível dos estoques e necessidade de reposição nesses fluxos.
Outro destaque foi o desempenho do Brasil. Entre janeiro e setembro, as exportações de manteiga de cacau avançaram aproximadamente 66,9%, com crescimento relevante da participação dos Estados Unidos e do Canadá como destinos. O resultado reforça a competitividade da indústria brasileira e contribui para diversificar as origens globais de oferta de derivados.
Em nossa avaliação, o principal destaque da demanda continua sendo a possibilidade de uma recuperação. Considerando o conjunto de indicadores monitorados pela Hedgepoint, incluindo importações de amêndoas, comércio de derivados e atividade de processamento nas principais regiões consumidoras, estimamos que os volumes agregados de moagem para o terceiro trimestre de 2026 (Ásia, Europa e América do Norte) possam apresentar alta entre 8% e 12% em relação ao mesmo período do ano passado. Esse desempenho sugere uma recuperação mais consistente da demanda global e ajuda a explicar parte da redução do superávit projetado para 2026/27. Os próximos resultados de moagem a serem divulgados na quinta-feira, 15 de outubro, serão fundamentais para confirmar se essa tendência continua se consolidando ao longo dos próximos trimestres.
Oferta e Clima
Do lado da oferta, o mercado permanece concentrado na evolução da safra 2026/27 na África Ocidental. A temporada começou em ritmo mais lento tanto na Costa do Marfim quanto em Gana, refletindo as condições climáticas observadas ao longo da última safra e os sinais antecipados pelos relatórios de campo. Na Costa do Marfim, a precipitação abaixo da média histórica durante boa parte da safra 2025/26 contribuiu para um início mais moderado da colheita principal. Em Gana, por outro lado, o excesso de chuvas em importantes regiões produtoras pode ter prejudicado a polinização e limitado o potencial produtivo inicial.
O principal foco do mercado, contudo, não está apenas no desempenho atual da safra principal, mas também nas condições climáticas que definirão o desenvolvimento da próxima safra intermediária. A continuidade de um padrão mais seco nas próximas semanas poderá acelerar o encerramento da safra principal, reduzir o potencial produtivo da safra intermediária e afetar a qualidade das amêndoas, elevando os riscos para a disponibilidade de cacau ao longo de 2027.
Até o momento, entretanto, nossas estimativas de produção permanecem inalteradas. Para a safra 2026/27, a produção da Costa do Marfim segue projetada em aproximadamente 1,8 milhão de toneladas, uma redução de 6% em relação ao ciclo anterior. Em Gana, a estimativa permanece em 595 mil toneladas, volume 8% inferior ao registrado na temporada passada. Para Nigéria e Camarões, as projeções seguem em cerca de 290 mil toneladas e 285 mil toneladas, respectivamente. Apesar da manutenção desses números, o balanço de riscos continua apontando para possíveis revisões negativas caso as condições climáticas não evoluam de forma mais favorável.
Outro fator relevante para a dinâmica regional é a política de preços ao produtor. Enquanto a Costa do Marfim manteve inalterado o preço pago aos produtores para a nova temporada, Gana anunciou um valor superior. Esse diferencial aumenta o incentivo para fluxos informais de amêndoas entre os países e pode influenciar os volumes oficialmente comercializados e exportados ao longo da safra.
Ao mesmo tempo, a África Ocidental continua avançando em sua estratégia de ampliação do processamento doméstico. Na Costa do Marfim, os recentes aumentos das exportações de pasta e cacau em pó reforçam a tendência de maior participação dos derivados na pauta exportadora, movimento sustentado por uma capacidade instalada de moagem próxima de 1,2 milhão de toneladas anuais.
No Equador, a produção para 2026/27 permanece estimada em aproximadamente 600 mil toneladas, mantendo a trajetória de crescimento observada nos últimos anos. Contudo, os riscos associados ao El Niño seguem no radar do mercado. Dependendo de sua intensidade, o fenômeno poderá elevar as temperaturas e o volume de chuvas, aumentando a incidência de doenças e reduzindo o potencial produtivo do país.
Apesar dessas incertezas, o Equador continua ampliando sua participação na oferta global. Relatos recentes indicam aceleração da colheita e dos embarques, com exportações estimadas em aproximadamente 60 mil toneladas em agosto. Esse aumento da disponibilidade tem contribuído para compensar parcialmente o início mais lento da temporada na África Ocidental, considerando, no entanto, as limitações em relação à qualidade, e ampliar a oferta global no curto prazo.
Essa condição também pode ser observada nos estoques certificados das bolsas. Tanto na ICE EUA quanto na ICE Europa, os níveis atuais permanecem acima dos registrados no mesmo período do ano anterior, sinalizando uma situação de abastecimento relativamente mais confortável. Dessa forma, a disponibilidade de estoques certificados continua atuando como fator de equilíbrio para o mercado, limitando parte da pressão altista proveniente das incertezas climáticas.
Em termos globais, o El Niño permanece como o principal risco para o balanço de oferta e demanda. Eventuais perdas de produção na Costa do Marfim, em Gana ou no Equador poderiam reduzir o superávit atualmente projetado para 2026/27 e elevar a volatilidade dos preços. Por esse motivo, a evolução climática nas próximas semanas continuará sendo um dos principais determinantes das expectativas para o mercado de cacau.
Balanço global
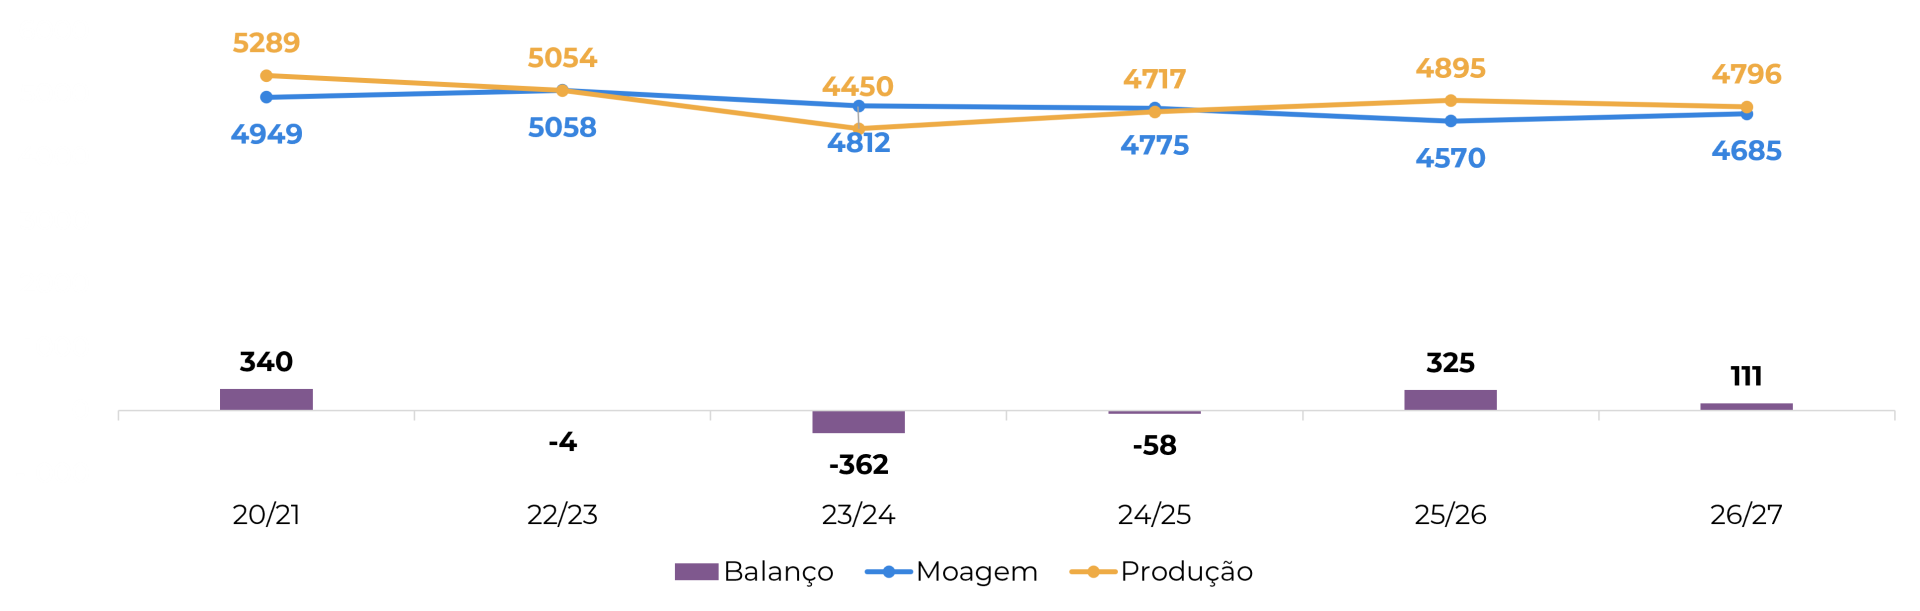
Nesse cenário, o balanço global segue indicando um superávit próximo de 111 mil toneladas para a safra 2026/27, considerando uma redução de aproximadamente 2% na produção mundial e um crescimento de cerca de 2,5% na moagem. Ainda assim, a magnitude desse excedente dependerá da confirmação das perspectivas produtivas nas principais origens e do comportamento da demanda nos próximos meses.
Oferta e demanda globais de cacau (‘000 tons)
Fonte: ICCO, Hedgepoint
Do lado dos preços, a curva futura continua refletindo as incertezas em relação à disponibilidade de cacau ao longo de 2027. Os diferenciais entre os contratos com vencimento entre dezembro de 2026 e setembro de 2027 sugerem que o mercado ainda incorpora um prêmio de risco associado às condições climáticas na África Ocidental e ao potencial produtivo da próxima safra intermediária. Nesse contexto, os resultados de moagem do terceiro trimestre assumem importância adicional, especialmente para avaliar em que medida a alta dos preços observada ao longo de julho poderá impactar a demanda.
Assim, a trajetória dos preços dependerá principalmente da interação entre demanda e oferta. Caso a moagem se mostre mais resiliente do que o esperado e os riscos climáticos se intensifiquem, os preços poderão encontrar suporte adicional. Por outro lado, uma demanda mais fraca e um cenário produtivo sem deterioração relevante tendem a reduzir as preocupações com a disponibilidade de cacau ao longo da safra 2026/27.
Além disso, a perspectiva de um superávit em 2026/27, mesmo que menor, continua sendo um fator relevante para o mercado. Revisões positivas do superávit de 2025/26 também reforçam essa percepção, sugerindo uma disponibilidade de cacau mais confortável no início da nova safra. Nesse contexto, preocupações climáticas podem sustentar momentos de volatilidade, mas o cenário fundamental tende a limitar movimentos mais consistentes de alta enquanto não houver evidências de deterioração relevante da oferta.
Em resumo
Após a forte correção dos preços em setembro, o mercado voltou a direcionar sua atenção aos fundamentos. Os indicadores de demanda continuam sinalizando recuperação da atividade de moagem, enquanto a safra 2026/27 iniciou em ritmo mais lento na África Ocidental. Apesar dos riscos climáticos associados ao desenvolvimento da safra intermediária e ao El Niño, as estimativas de produção permanecem inalteradas, mantendo a projeção de superávit global de 111 mil toneladas. Nesse contexto, a evolução do clima e os resultados de moagem do terceiro trimestre serão determinantes para avaliar o equilíbrio entre oferta e demanda e, consequentemente, a direção dos preços.
Report Semanal — Cacau
Escrito por Carolina França
carolina.franca@hedgepointglobal.com
Revisado por Thais Italiani
thais.italiani@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil