Vietnã e Índia aumentam exportações, mas Indonésia recua
- As exportações do Vietnã têm se mantido em níveis elevados, com volumes superiores ao ciclo 24/25 e da média de 10 anos, impulsionadas por uma maior oferta em 25/26 e preços atrativos.
- Para a temporada 26/27, o clima tem sido misto nas lavouras, com algumas regiões registrando baixo nível de chuvas, devido ao El Niño. Ainda assim, o aumento de área nos últimos anos pode favorecer uma produção elevada no país.
- A Índia também tem aumentado sua presença no mercado internacional de café, sustentada pelo aumento da produção e pela demanda global aquecida por Robusta, ainda que o ciclo 26/27 ainda possa ser penalizado pelo El Niño.
- A Indonésia, por outro lado, tem registrado embarques inferiores a 25/26 – ainda que maiores que a média dos últimos anos – devido ao atraso na colheita e a menores estoques após fortes exportações no ciclo anterior.
Vietnã e Índia aumentam exportações, mas Indonésia recua
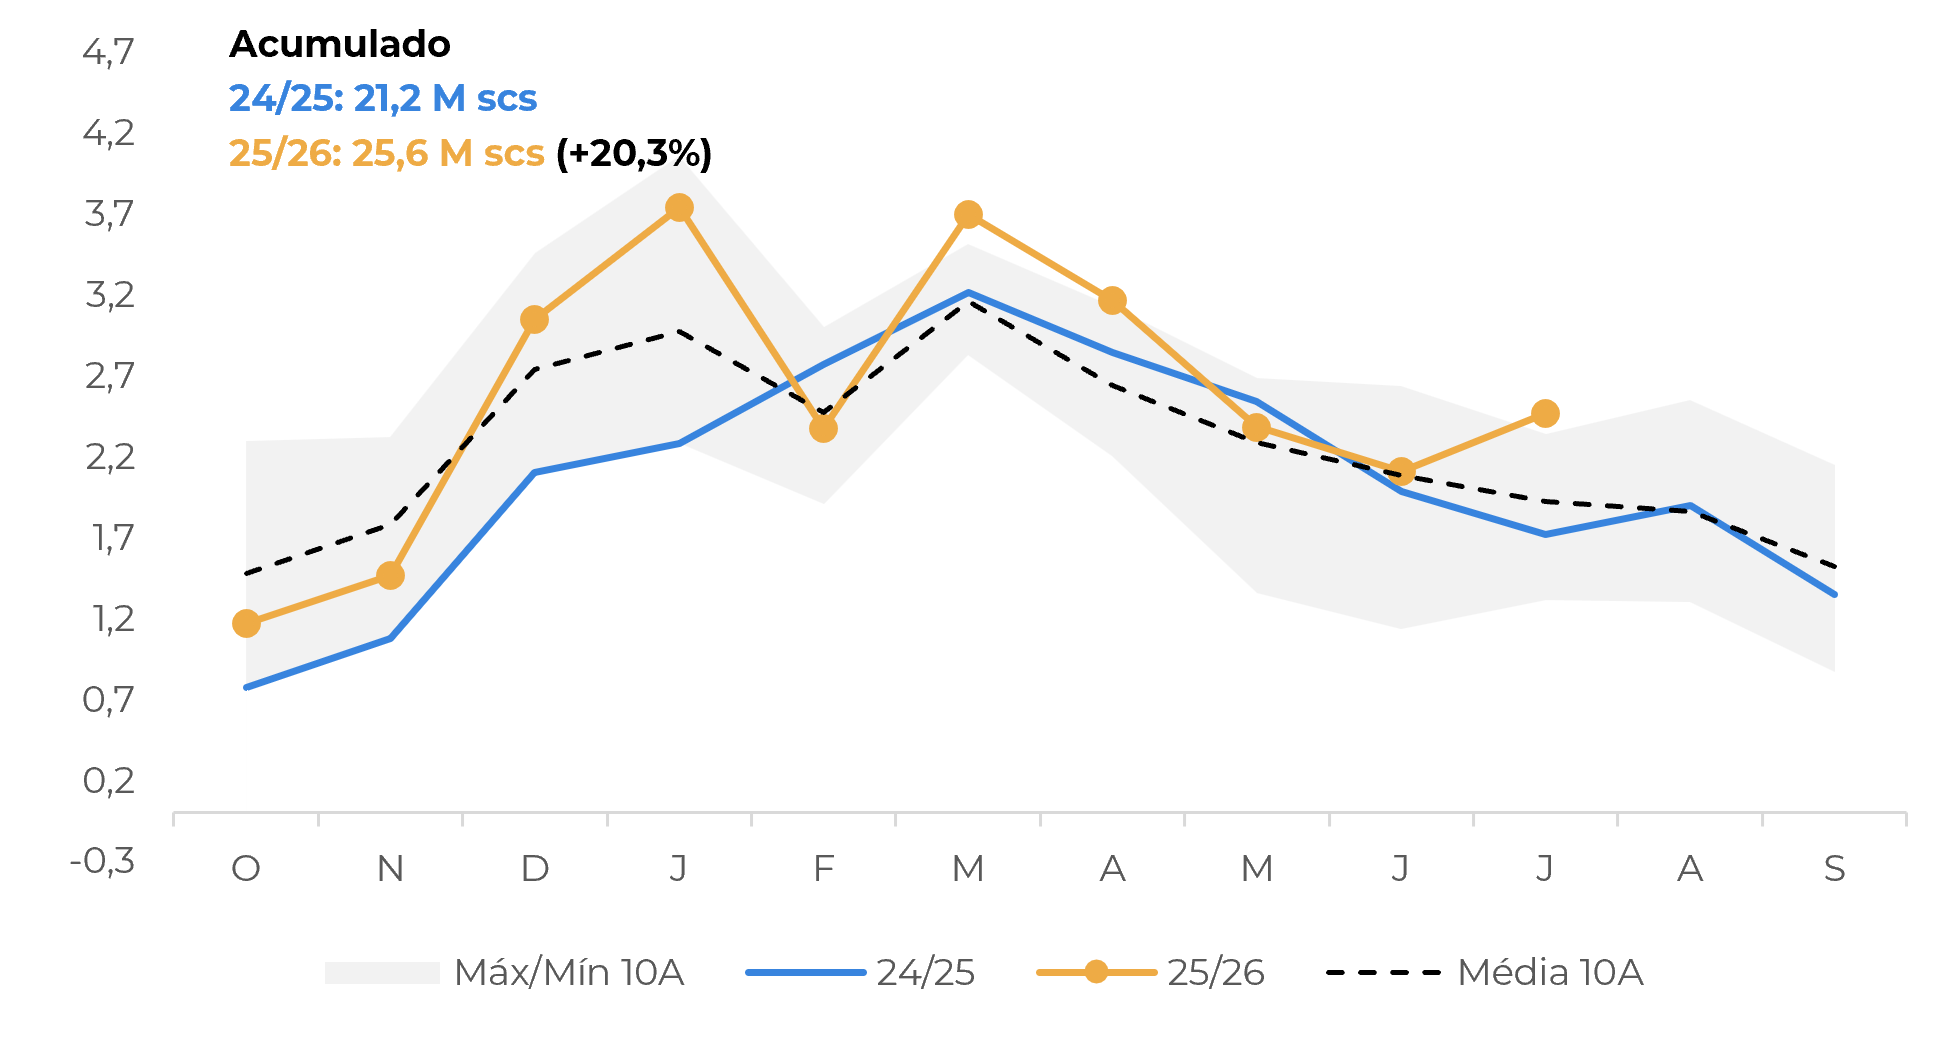
Após o recuo nos últimos 3 meses, as exportações do Vietnã (segundo maior produtor mundial de café) voltaram a se elevar em julho, atingindo 2,4 milhões de sacas, um aumento de 16,9% frente a junho. O movimento é possivelmente um reflexo da elevação dos preços desde o fim de junho que estimularam novas vendas, visto que o país está na entressafra, com muitos produtores segurando o café remanescente.
No acumulado da safra 25/26 (outubro/25 – julho/26), as exportações já somam 25,6 milhões de sacas, 20,3% superiores ao mesmo período de 24/25. O volume também está acima da média de 10 anos, de 23,5 milhões de sacas. O desempenho nessa temporada está atrelado à recuperação da produção no país, após o recuo nas últimas quatro safras, além de uma demanda aquecida pelo Robusta, em meio aos preços mais elevados do café Arábica entre 2025 e o início de 2026.
Vietnã: Exportações de café (M scs)
Fonte: Vietnam Customs
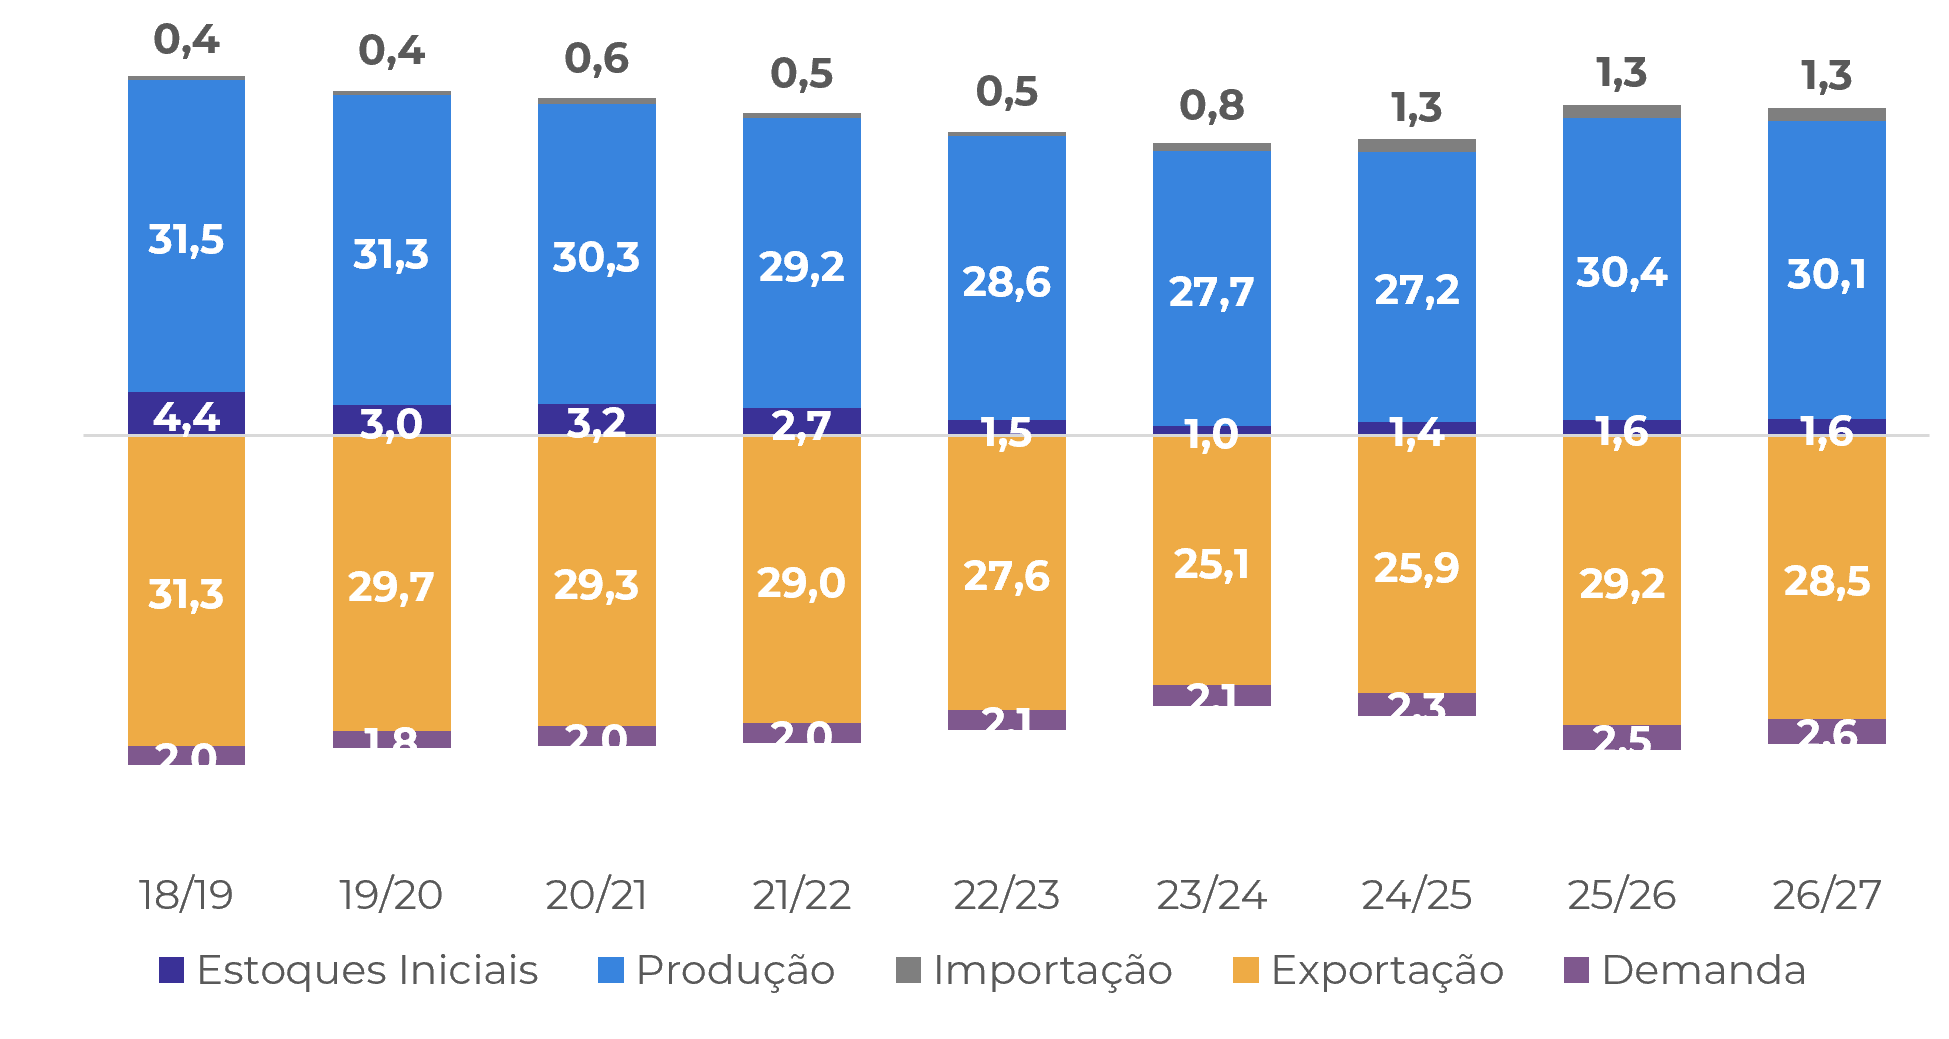
Embora as exportações normalmente apresentem retração sazonal nos meses finais da safra, refletindo a menor disponibilidade de oferta e a proximidade da colheita do novo ciclo, a expectativa é de que os embarques totais do país encerrem a temporada 25/26 acima dos volumes registrados nas últimas safras, alcançando 29,2 milhões de sacas. Paralelamente, compradores já iniciaram a formação de posições para a temporada 26/27, com embarques a partir de dezembro, ainda que se espere que poucos negócios tenham sido efetivamente fechados até o momento.
A temporada 26/27 oficialmente se inicia em outubro, mas a expectativa é de que os grãos cheguem ao mercado em maior volume apenas entre novembro e dezembro. Até o momento, as condições climáticas têm variado entre as regiões do país asiático, com chuvas adequadas em algumas localidades e, em outras, com precipitação abaixo da média.
Com a intensificação do El Niño nos próximos meses, condições mais secas podem persistir no Vietnã, com produtores possivelmente dependendo mais da irrigação para o estágio final de desenvolvimento do café. Dado o atual quadro climático, reduzimos marginalmente a produção para 30,1 milhões de sacas, visto que o aumento de área dos últimos anos possivelmente irá mitigar parte dos efeitos negativos do clima na produção. Inicialmente, projetamos uma leve queda nas exportações em 26/27, para 28,5 milhões de sacas, baseada nos níveis de produção e na sazonalidade dos últimos 10 anos, ainda que os embarques possam ter uma surpresa positiva – assim como em 25/26. Ainda assim, os valores estão projetados para permanecer em níveis mais altos que os dos últimos anos.
Vietnã: Oferta e Demanda (M scs)
Fonte: Hedgepoint
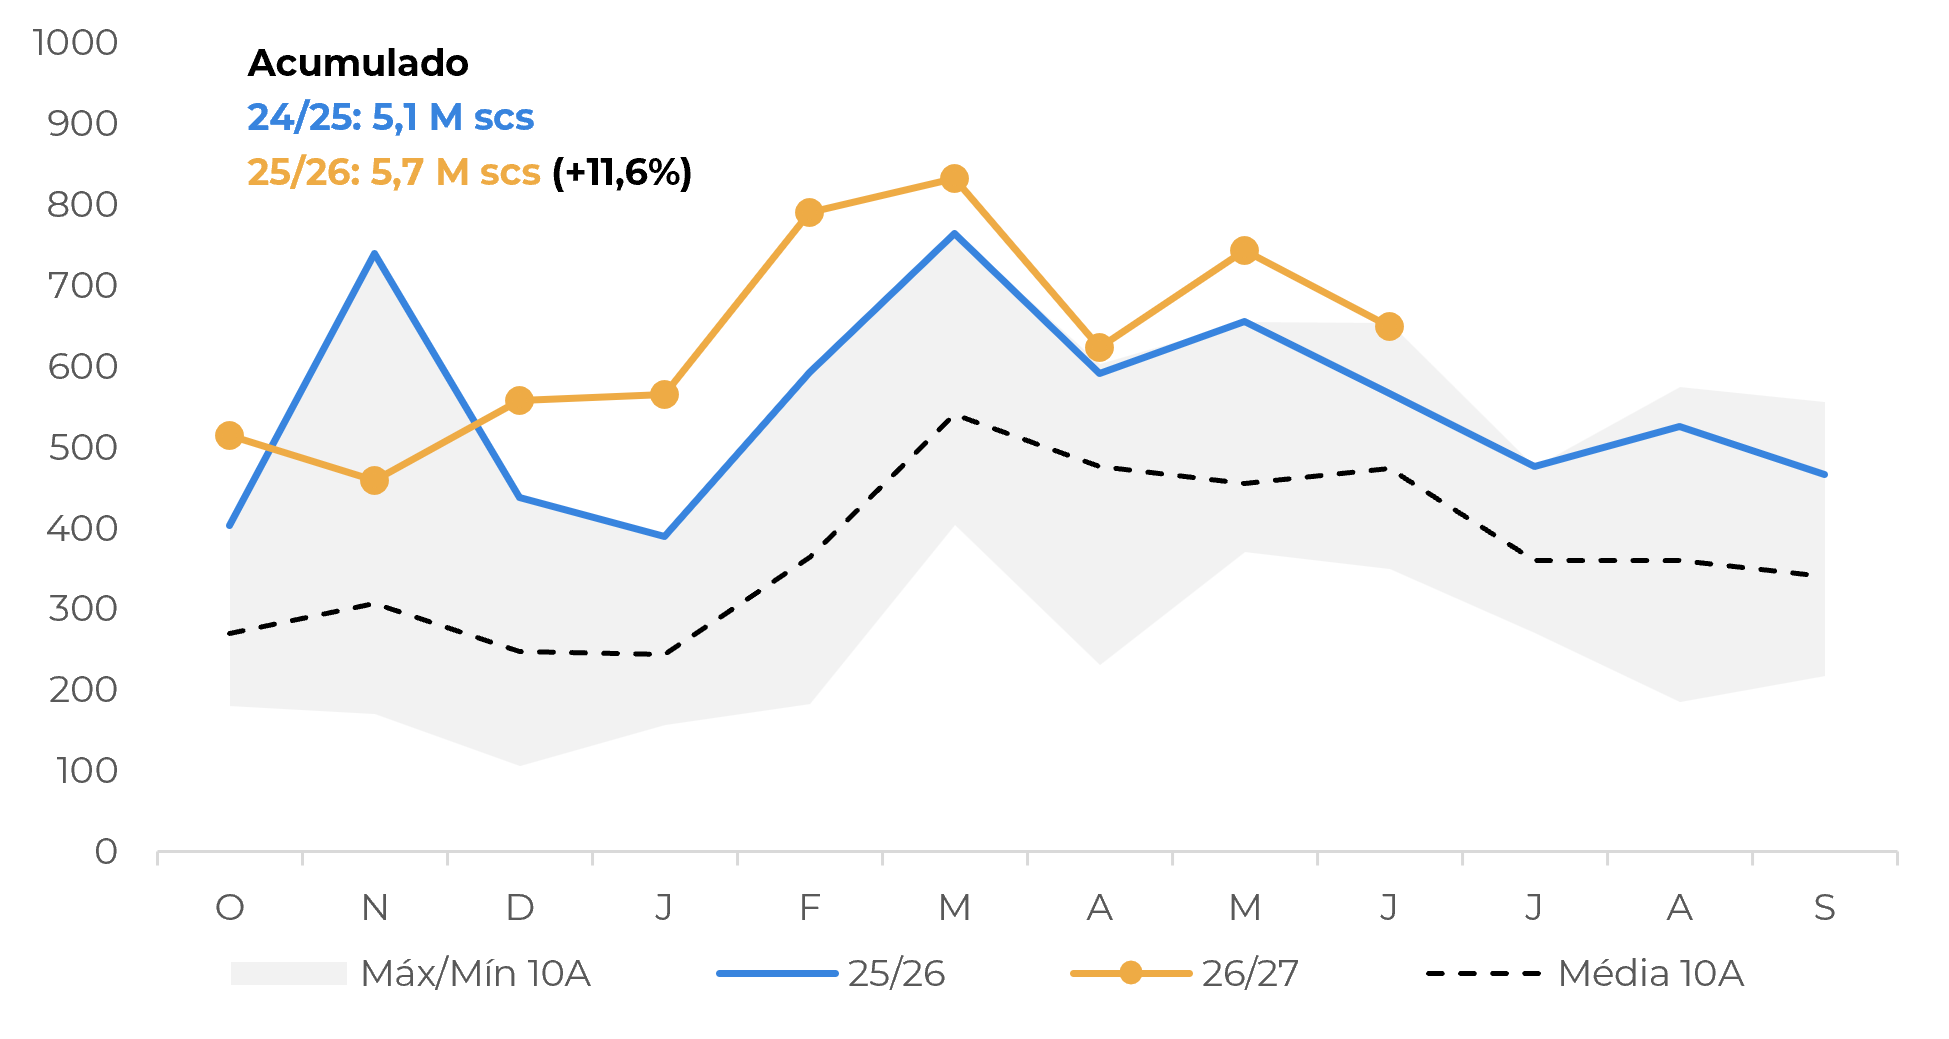
Além do Vietnã, a Índia também tem apresentado maiores exportações em 25/26. No acumulado da safra, os embarques somam 5,7 milhões de sacas, um aumento de 11,6% frente à temporada anterior e muito acima da média de 10 anos, de 3,3 milhões de sacas. Apesar de ainda inferior aos maiores produtores de robusta – Vietnã, Brasil e Indonésia – o país vem aumentando sua produção e presença como exportador nos últimos anos (assim como a Uganda), especialmente após o impulso dos preços do café em 2024.
A expectativa é de que, com os preços ainda elevados do café e a crescente demanda por Robusta – dada a arbitragem ainda favorável para o consumo da variedade frente ao Arábica – o país siga com uma tendência de exportações mais alta do que nos últimos anos. Para 26/27, as exportações podem seguir acima da média dos últimos anos, mas um possível recuo na produção – devido aos efeitos negativos do El Niño na temporada de monção indiana – pode restringir o volume frente a 25/26.
Índia: Exportações de café (‘000 scs)
Fonte: ICO
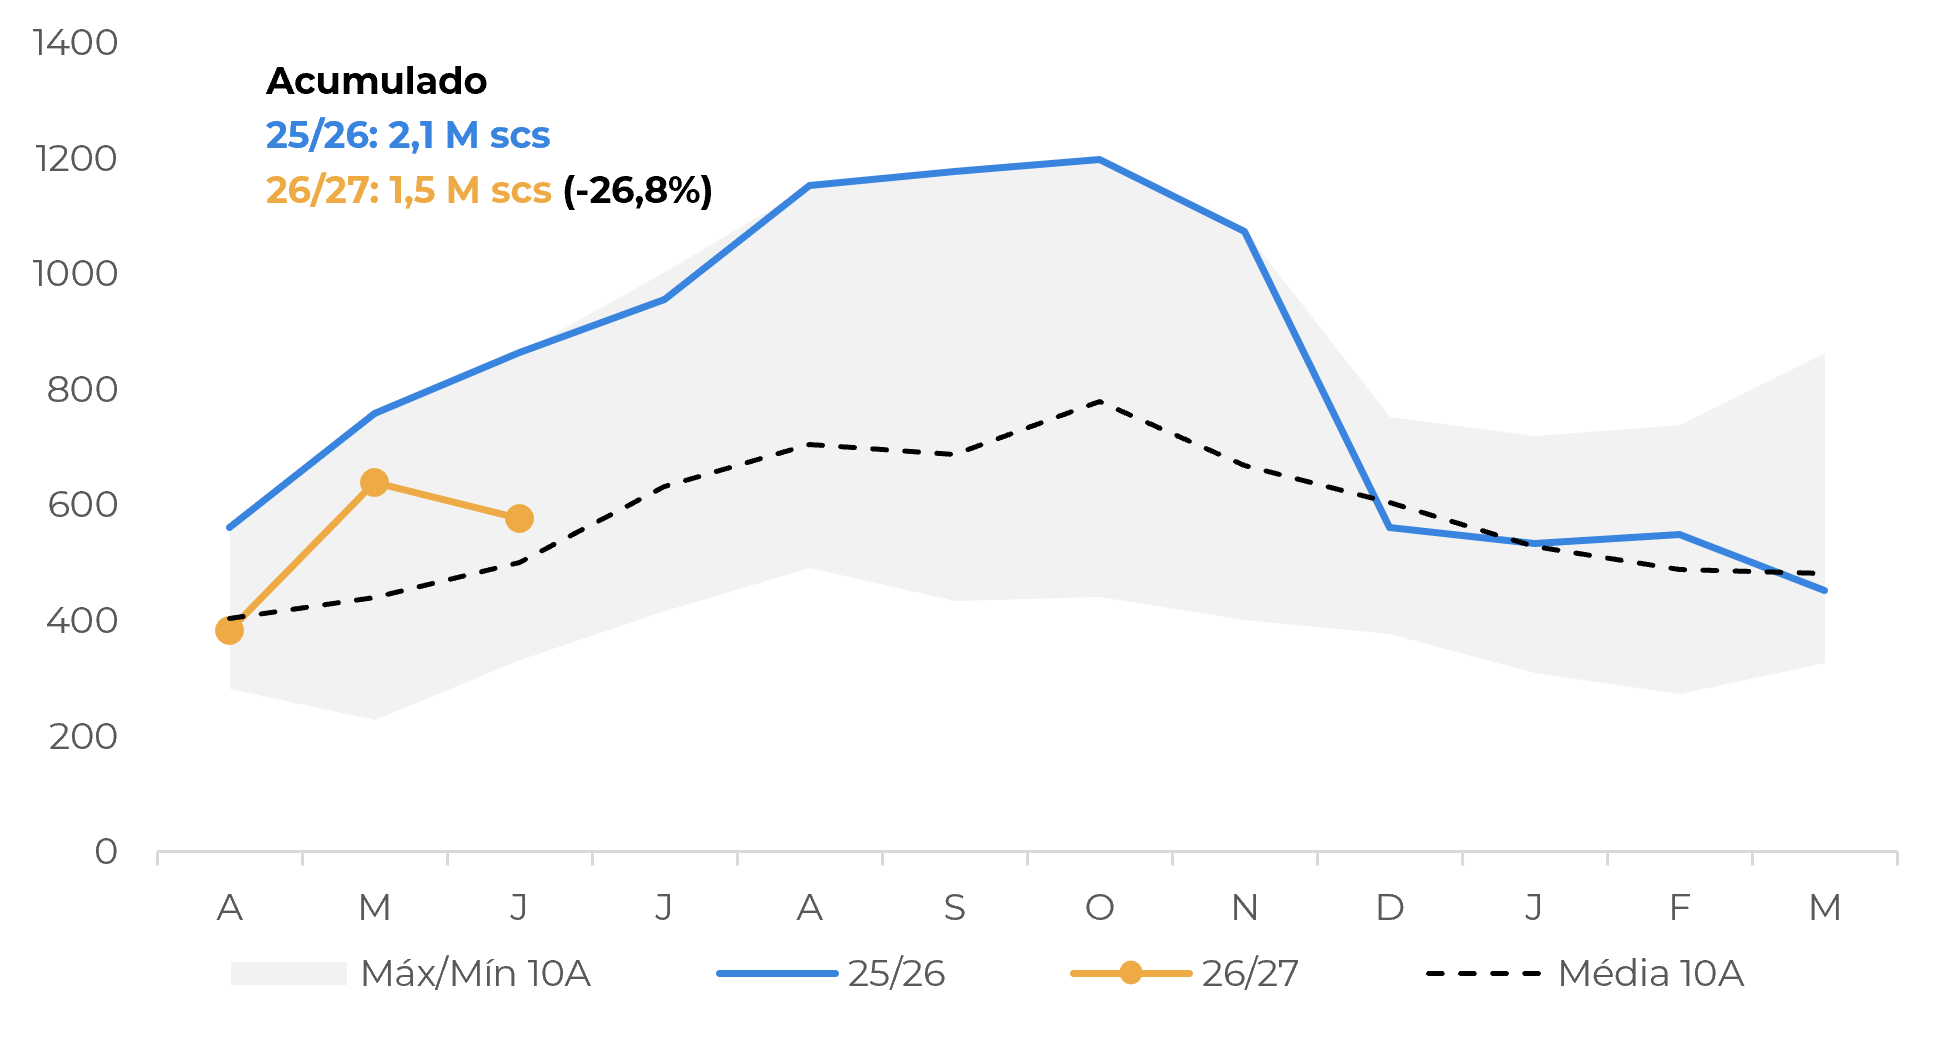
Na Indonésia, por outro lado, as exportações da temporada 26/27 vêm apresentando resultados inferiores à temporada 25/26, ainda que superiores que a média de 10 anos. No acumulado da safra (abril-junho), os embarques somaram apenas 1,5 milhões de sacas, recuo de 26,8% frente ao mesmo período de 25/26, refletindo o atraso inicial da colheita e estoques mais baixos após as fortes exportações no ciclo anterior.
Por outro lado, com a colheita da safra 26/27 caminhando para o fim, a expectativa é de que os embarques ganhem tração nos próximos meses. As exportações totais da safra estão projetadas em 8,6 milhões de sacas, acima dos valores dos últimos anos, mas abaixo dos 9,8 milhões exportados em 25/26, refletindo a menor produção no ciclo. A produção em 26/27 foi penalizada por chuvas intensas durante as floradas, que derrubaram as flores e limitaram o potencial produtivo.
Para 27/28, relatórios apontam que várias lavouras já tiveram sua primeira florada. Porém, o volume produzido na próxima safra ainda dependerá dos efeitos do El Niño nos próximos meses, visto que o fenômeno tende a reduzir as precipitações e aumentar as temperaturas durante o período de desenvolvimento dos cafezais, o que poderia penalizar o ciclo 27/28.
Indonésia: Exportações de café (‘000 scs)
Fonte: ICO, Bank Indonesia
Em resumo
As exportações de café do Vietnã se recuperaram recentemente, à medida que os preços mais altos estimularam as vendas, reforçando o melhor desempenho das exportações do país nesta safra, em meio a uma produção melhorada e a uma demanda aquecida por Robusta. Olhando para o futuro, espera-se que as exportações permaneçam relativamente altas, embora a intensificação do El Niño possa trazer condições mais secas e restringir ligeiramente o potencial de produção.
Outros países produtores de Robusta apresentaram tendências mistas. A Índia continua a expandir sua presença no mercado de exportação, apoiada pela forte demanda e pelos preços elevados do café, enquanto a Indonésia enfrentou reduções nos embarques devido a atrasos na colheita e estoques mais baixos, embora se espere que as exportações melhorem à medida que a colheita avança. Em toda a Ásia, a evolução das condições climáticas ligadas ao El Niño continua sendo um fator-chave que molda as perspectivas de produção e exportação para as próximas temporadas.
Relatório Semanal — Café
Escrito por Laleska Moda
laleska.moda@hedgepointglobal.com
Revisado por Luiz Silvério
luiz.silverio@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil