Da oferta limitada a perspectivas promissoras
- O contrato de dezembro do café arábica foi negociado na faixa de 280 a 290 c/lb nos últimos dias, embora o cenário geral ainda seja de baixa, especialmente considerando as atuais perspectivas climáticas e as exportações brasileiras.
- As exportações totais de café do Brasil atingiram 4,16 M scs em agosto, um novo recorde para o mês e 31% acima do nível de 2025. Os embarques de café verde totalizaram 3,8 M scs, também um aumento de 31% em um ano.
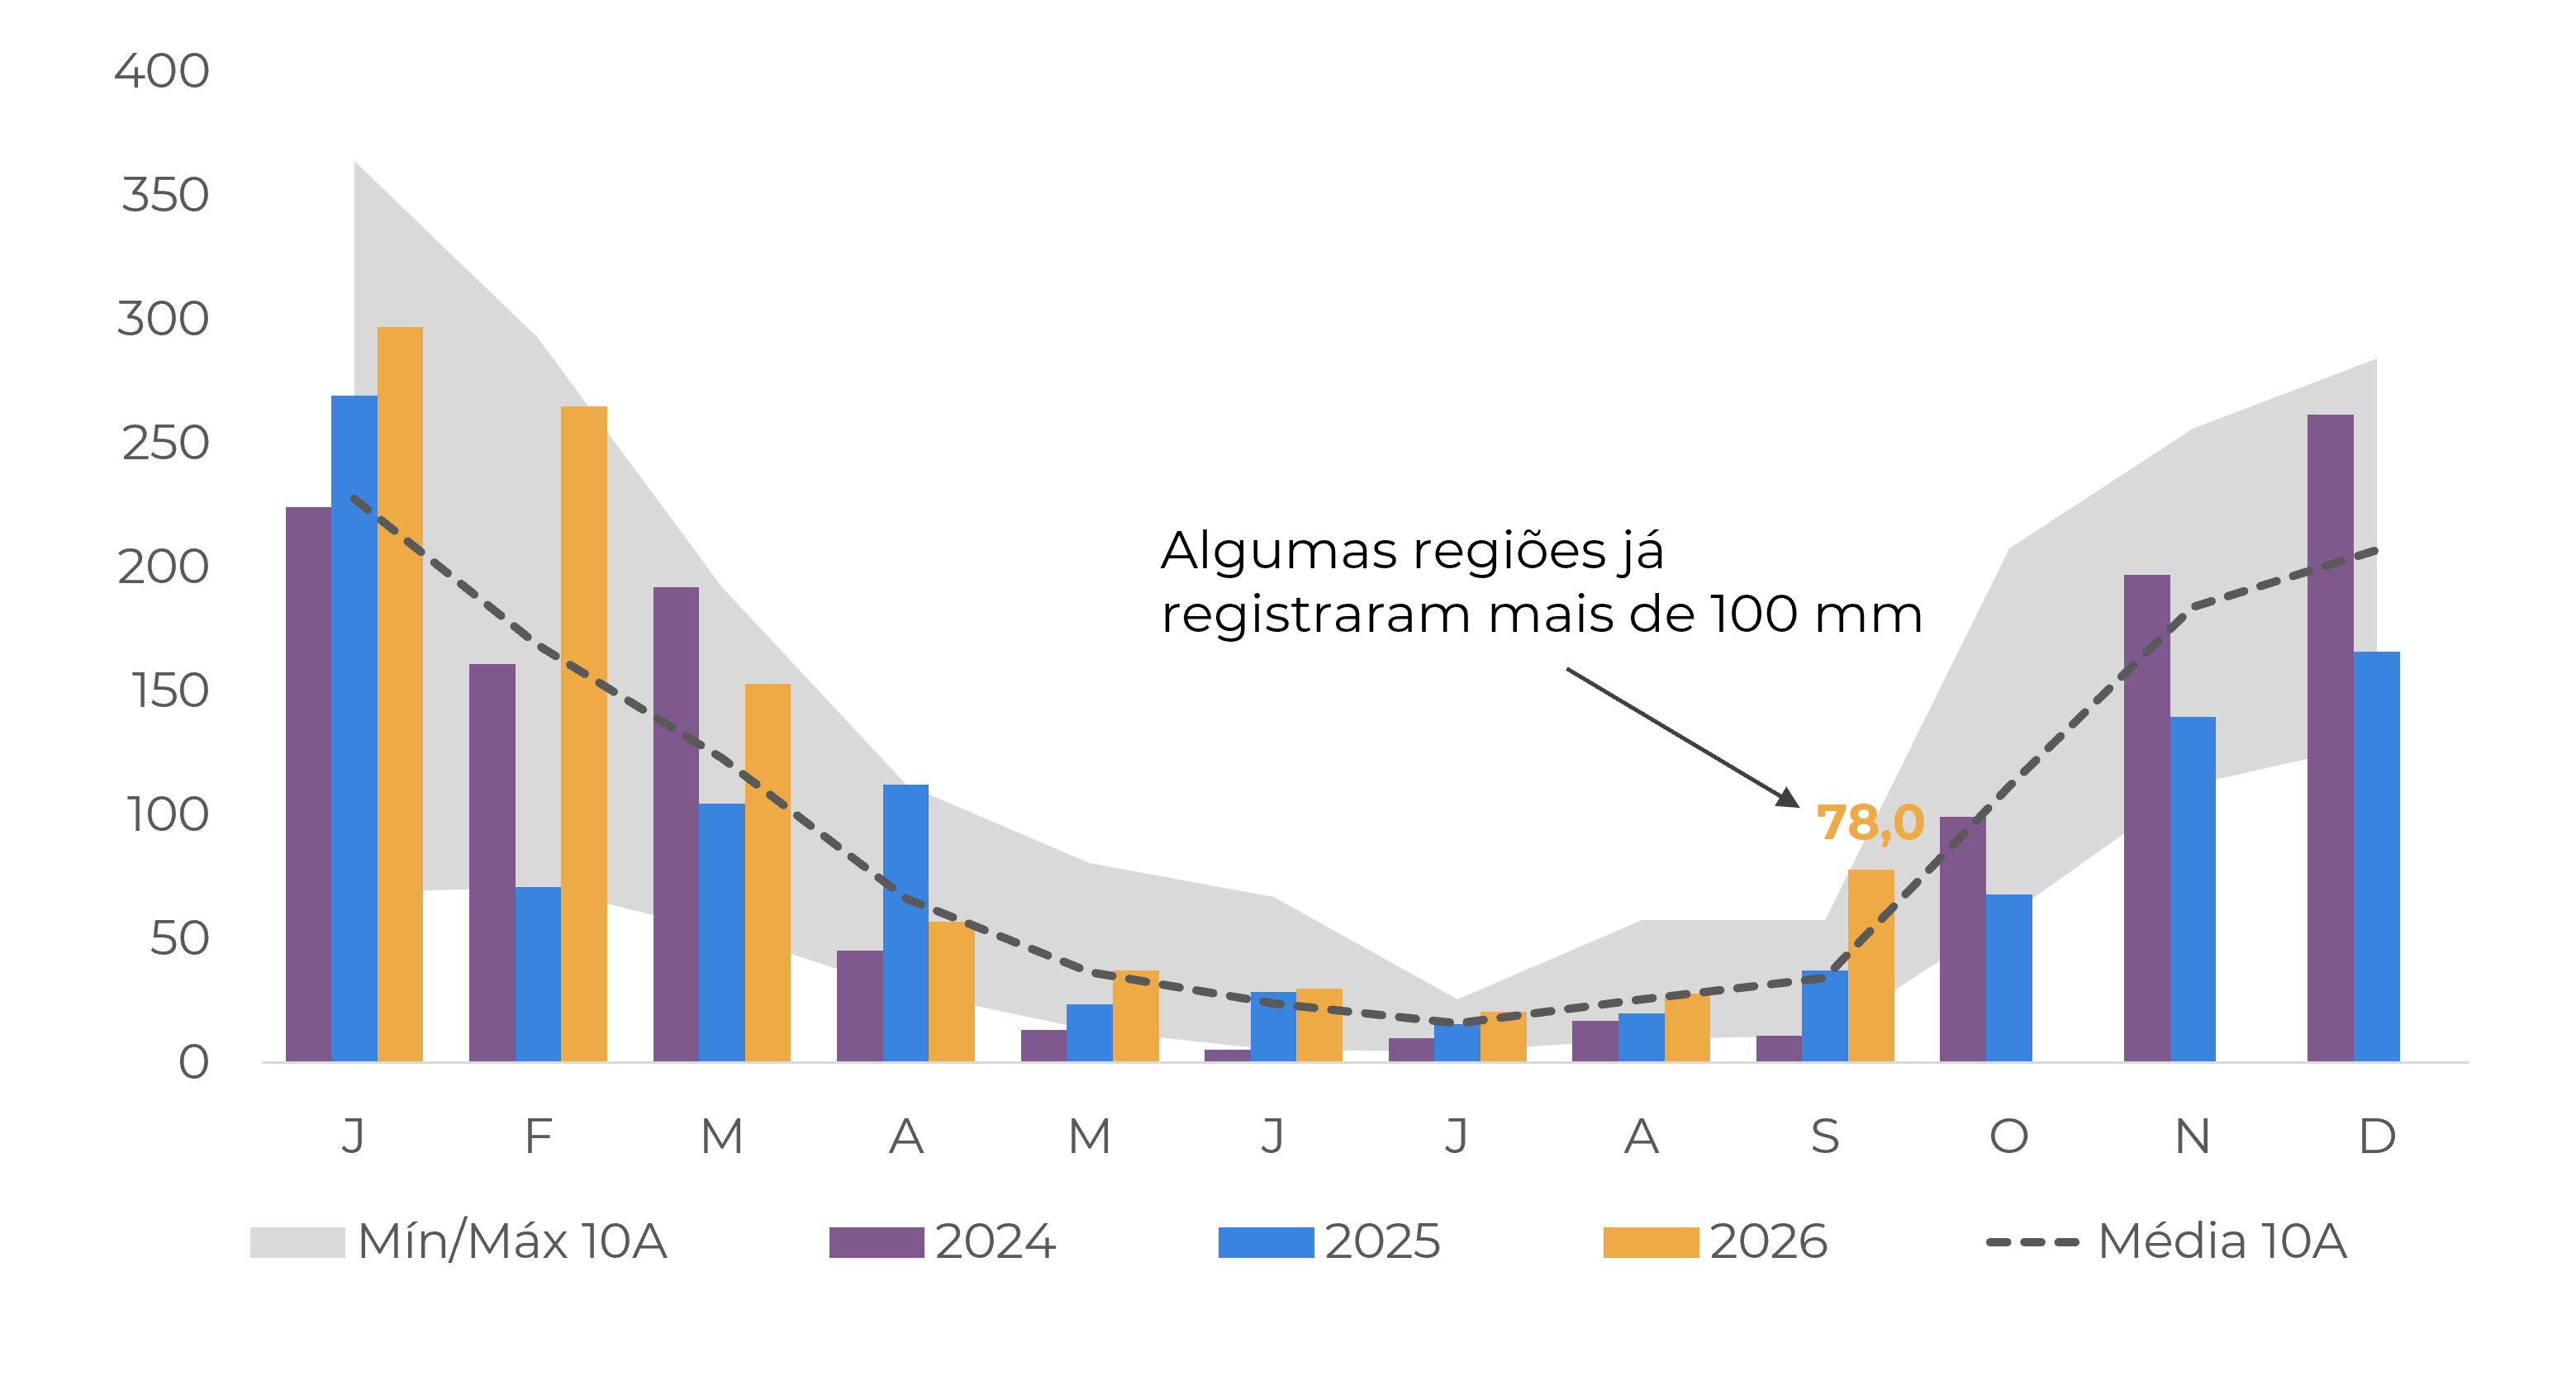
- O clima no país também tem sido favorável ao desenvolvimento da safra 2027/28, com algumas regiões já registrando a primeira floração do ciclo. A precipitação acumulada em setembro já superou a média de 10 anos.
- Quanto ao Rousta, as exportações do Vietnã continuaram acima dos níveis médios em agosto, contribuindo para as perspectivas de oferta no curto prazo, embora os estoques no país estejam agora extremamente baixos, o que provavelmente limitará os embarques do próximo mês. Alguns produtores esperam que a colheita da safra 2026/27 comece no início de outubro, mas um volume maior de café provavelmente chegará ao mercado após novembro.
Da oferta limitada a perspectivas promissoras
Os preços futuros do Arábica apresentaram um comportamento mais lento nos últimos dias, negociados na faixa de 280-290 c/lb, embora ainda haja espaço para novas quedas diante da melhora nas perspectivas de oferta. Apesar de os estoques certificados permanecerem nos níveis mais baixos em décadas, fornecendo algum suporte aos preços, o atual cenário climático no Brasil e o aumento das exportações podem intensificar a pressão baixista nos próximos dias, com o contrato de dezembro potencialmente recuando abaixo de 280 c/lb.
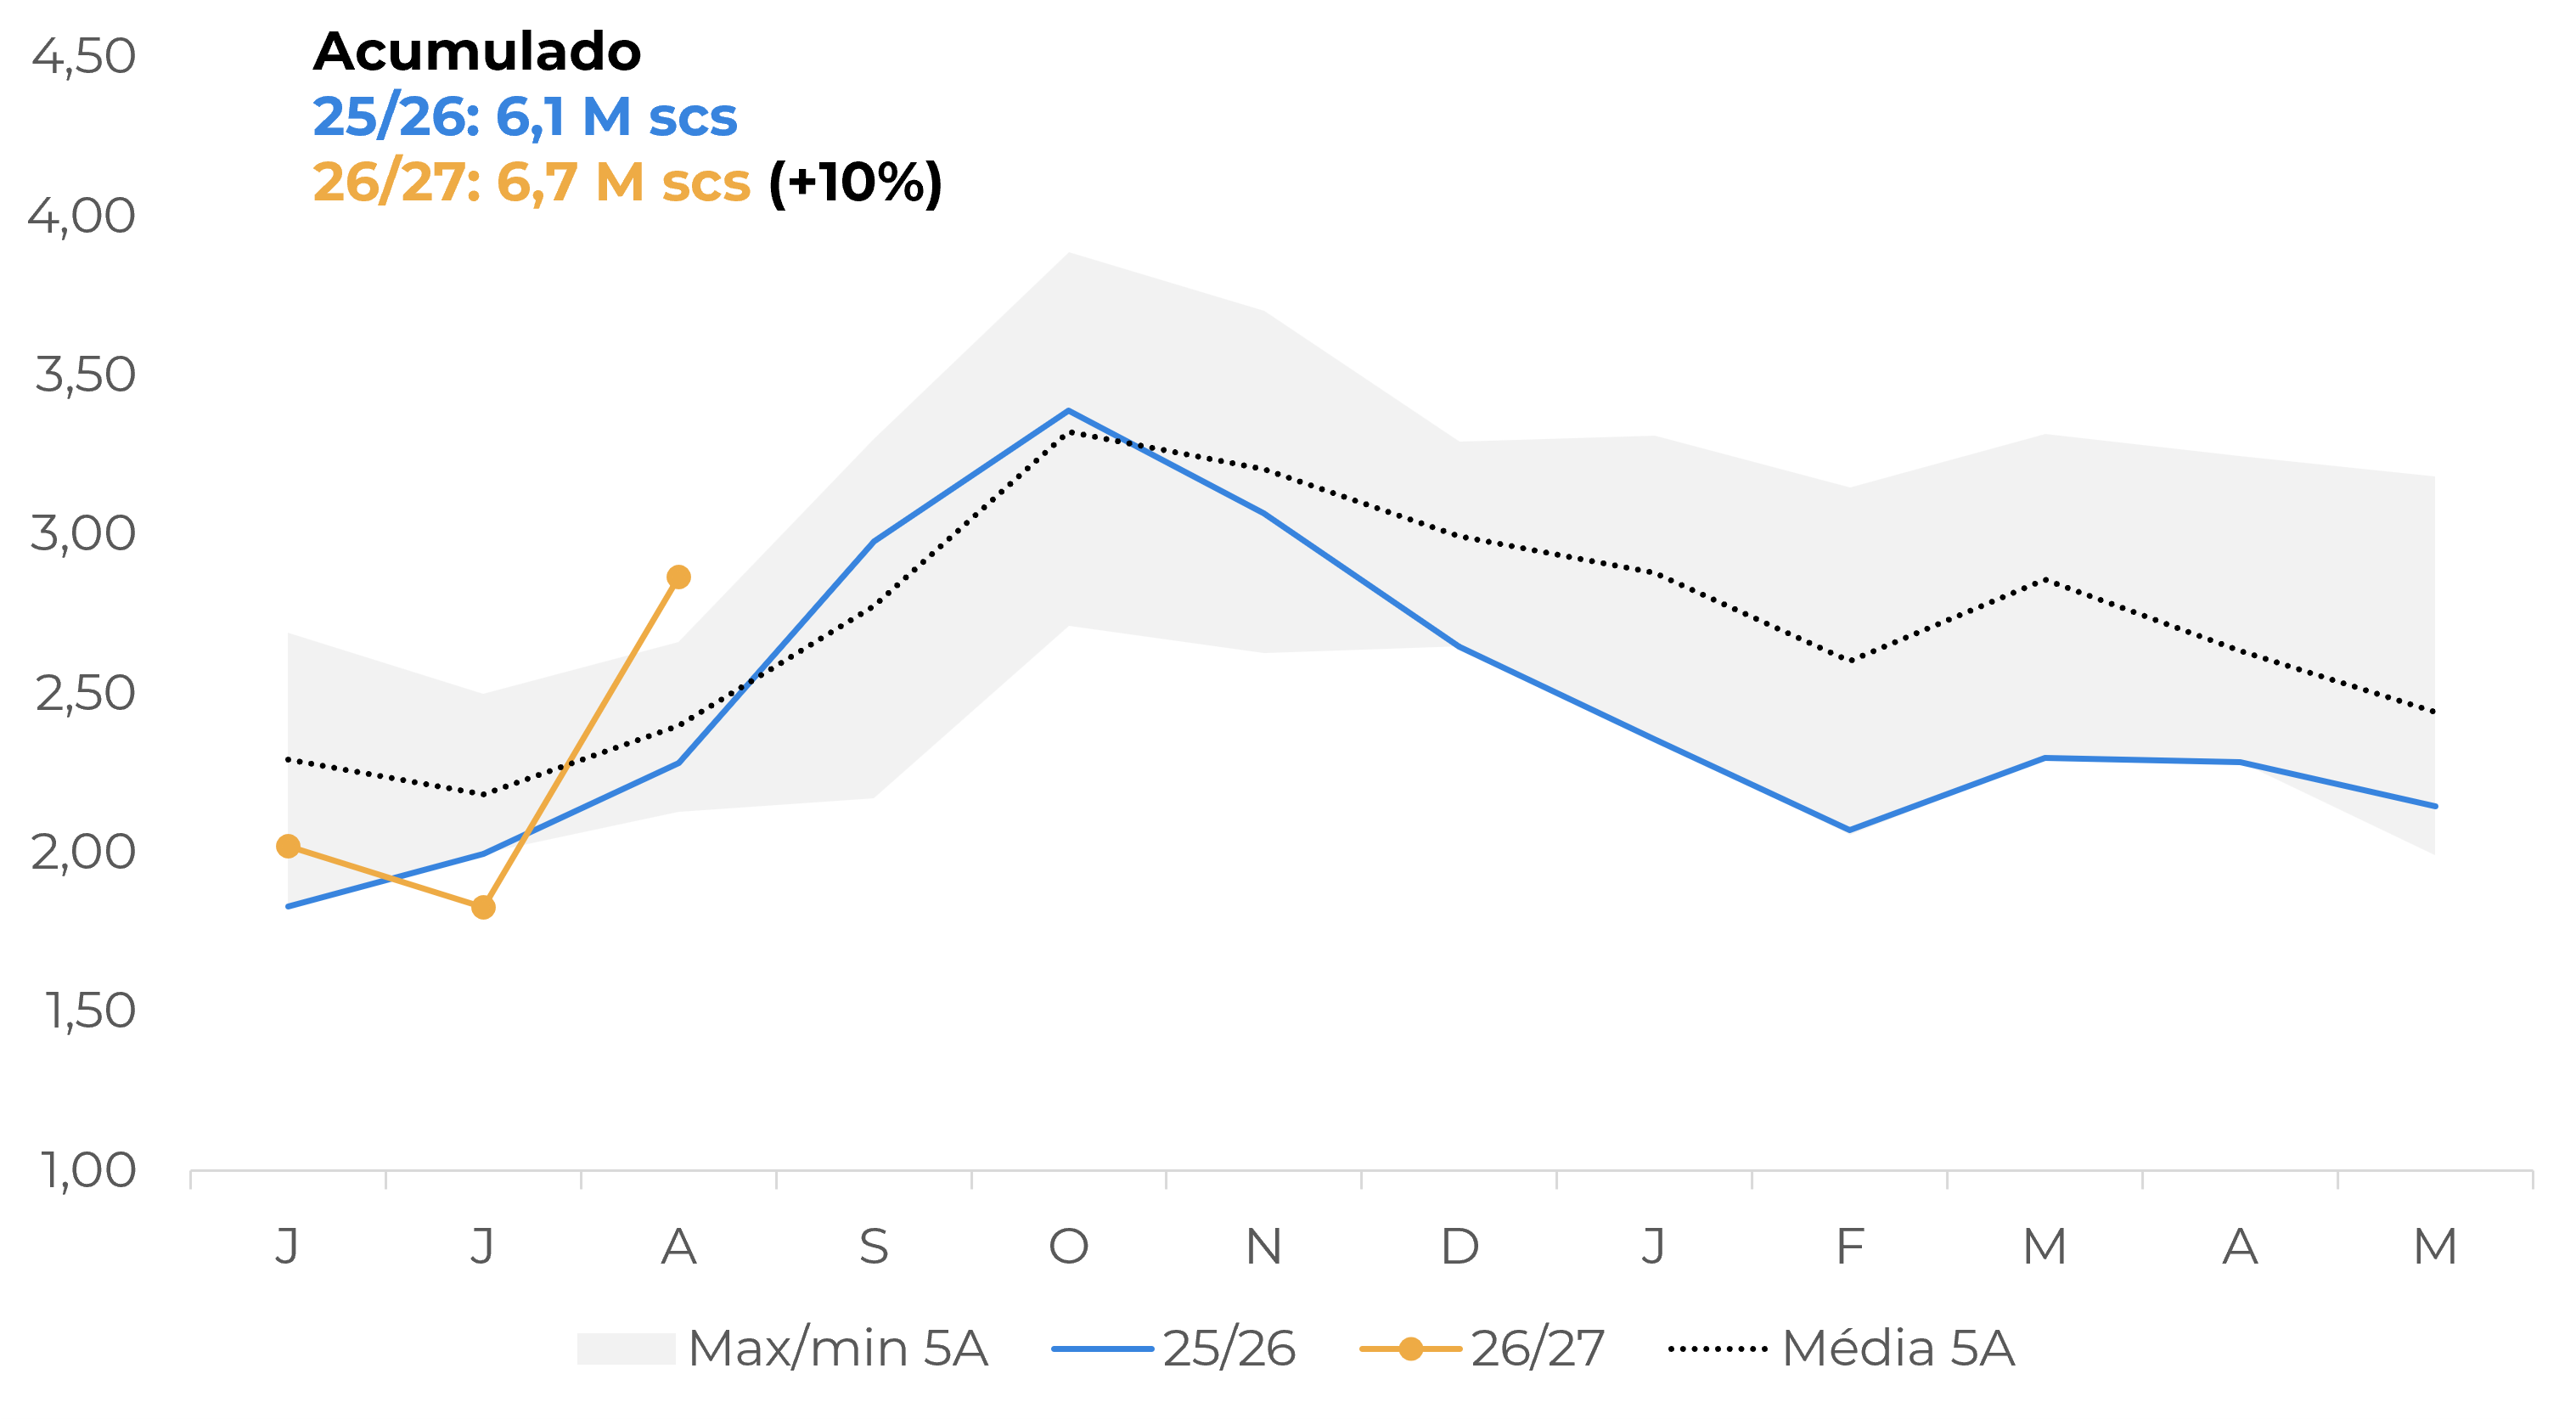
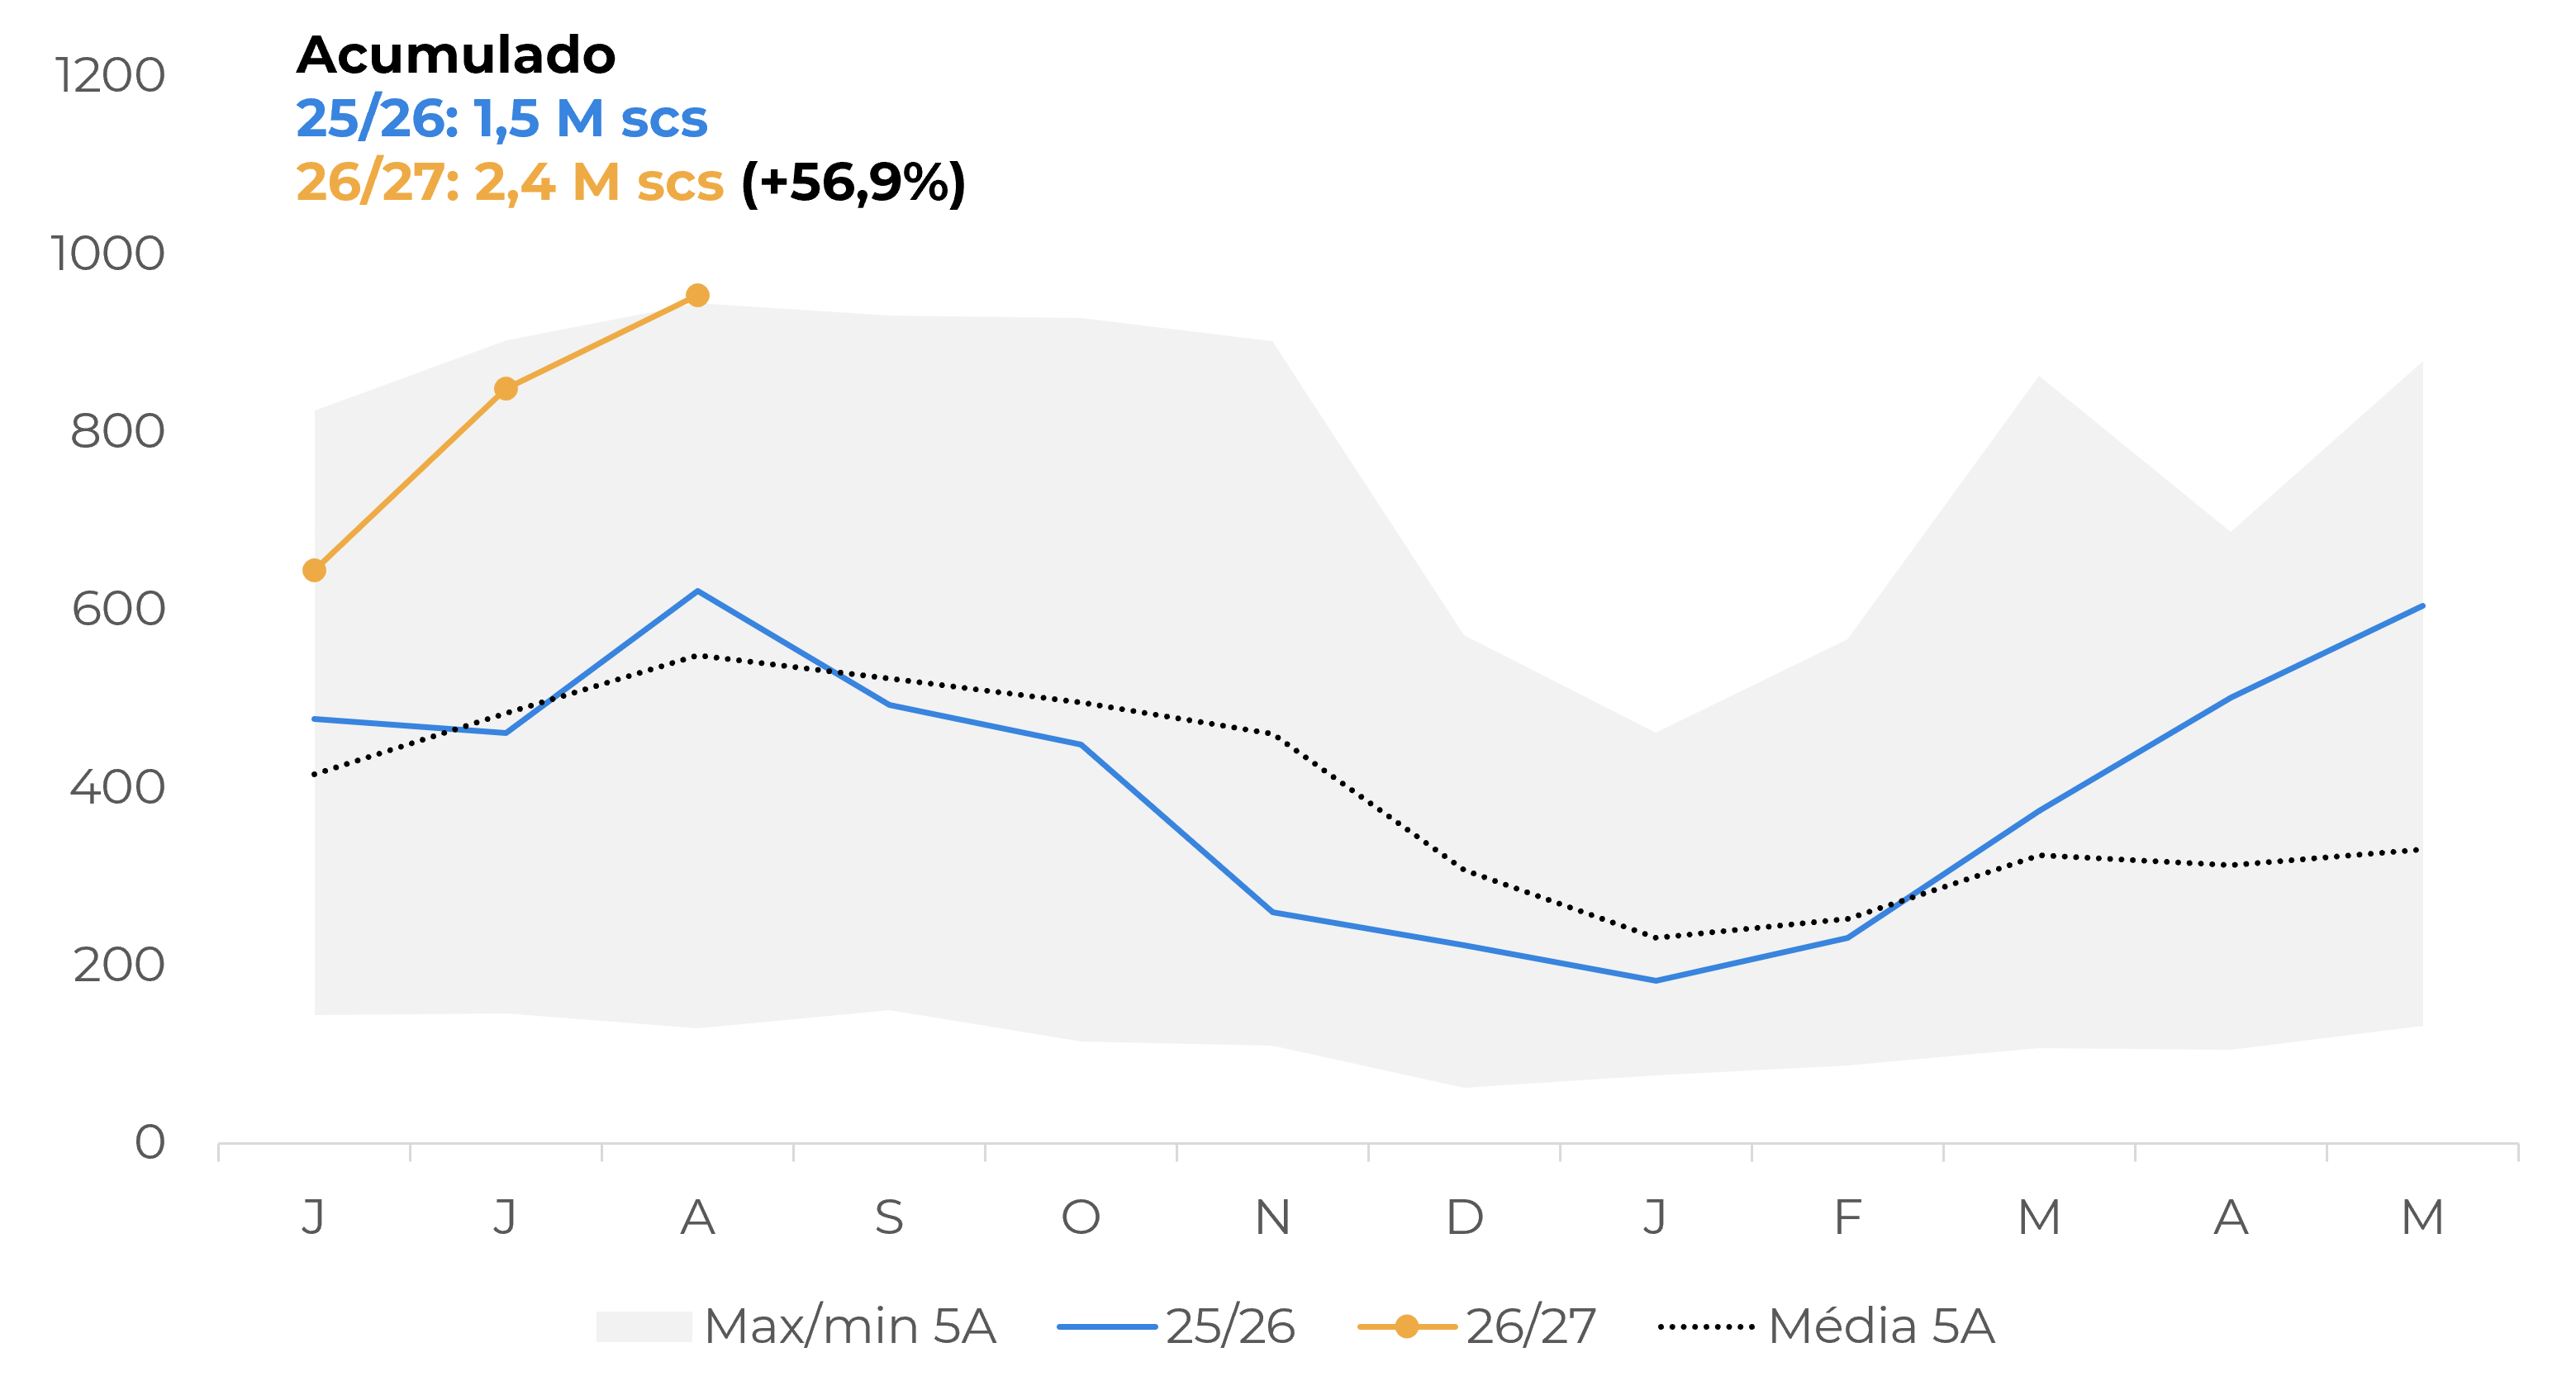
Na última semana, dados do Cecafé indicaram que o Brasil exportou 4,16 M scs de café (verde e industrializado) em agosto, um aumento de 31% em relação ao mesmo período do ano anterior e um novo recorde para o mês. Considerando apenas o café verde, os embarques totalizaram 3,8 M scs, alta de 31,1% na comparação anual e de expressivos 42,7% em relação a julho. Desse volume, as exportações de Arábica cresceram mais de 1 M scs no mês, alcançando 2,8 M scs, um avanço de 25,7% frente a agosto de 2025. Já os embarques de Conilon atingiram o maior volume da história, com 953,5 mil sacas, registrando alta de 53,6% em um ano.
Esse desempenho contribuiu para reduzir os temores em relação à oferta de curto prazo, especialmente considerando o menor ritmo de comercialização pelos produtores brasileiros e as exportações mais fracas observadas nos meses anteriores, sinalizando que o café brasileiro finalmente está chegando aos mercados consumidores.
Curiosamente, os dois maiores importadores de café brasileiro em agosto foram os Estados Unidos e a Bélgica, ambos com volumes superiores a meio milhão de sacas. Embora esses países normalmente figurem entre os cinco principais destinos das exportações brasileiras, o forte crescimento mensal e anual dos embarques ocorre após notícias de que grandes empresas do setor enviaram cerca de 300 mil sacas de café Arábica para os estoques certificados da ICE, aumentando as perspectivas de mais café chegar aos armazéns dos Estados Unidos e de Antuérpia. Por enquanto, o relatório de estoques certificados da ICE indica que 63,9 mil sacas de café brasileiro aguardam classificação no armazém de Antuérpia, mas esse volume pode aumentar nos próximos dias (veja o relatório aqui).
Brasil: Exportações Arábica Verde (M scs)
Fonte: Cecafé
Brasil: Exportações Conilon Verde (M scs)
Fonte: World AG Weather
Além do aumento das exportações, com a colheita da safra 2026/27 praticamente concluída em agosto, os participantes do mercado passaram a direcionar sua atenção para as condições climáticas e o desenvolvimento da safra brasileira 2027/28. Desde o final de agosto, as chuvas alcançaram todas as regiões produtoras, enquanto os acumulados parciais de setembro indicam precipitações acima da média dos últimos dez anos na maior parte das áreas cafeeiras, com exceção da Chapada da Bahia e da região Atlântico/Sul (veja o relatório completo aqui). Esse padrão provavelmente está sendo influenciado pelo fenômeno El Niño.
Diversas regiões produtoras de Arábica e Conilon já registraram as primeiras floradas da safra 2027/28, embora ainda seja esperado um florescimento mais generalizado em todo o país. As previsões apontam para a continuidade das chuvas ao longo do restante de setembro e durante outubro, favorecendo os níveis de umidade do solo e o desenvolvimento das lavouras, embora volumes excessivos de precipitação devam ser monitorados de perto.
Apesar de ainda ser cedo para estimar a produção da safra 2027/28, a expansão da área plantada nos últimos anos, combinada às condições climáticas favoráveis, deverá compensar parcialmente os efeitos negativos do ano de baixa bienalidade do Arábica e sustentar o potencial produtivo. Dessa forma, a evolução do clima nos próximos meses será fundamental para avaliar o balanço global de oferta da próxima safra.
Precipitação acumulada nas regiões cafeeiras do Brasil (mm)
Fonte: Somar, Bloomberg, Hedgepoint
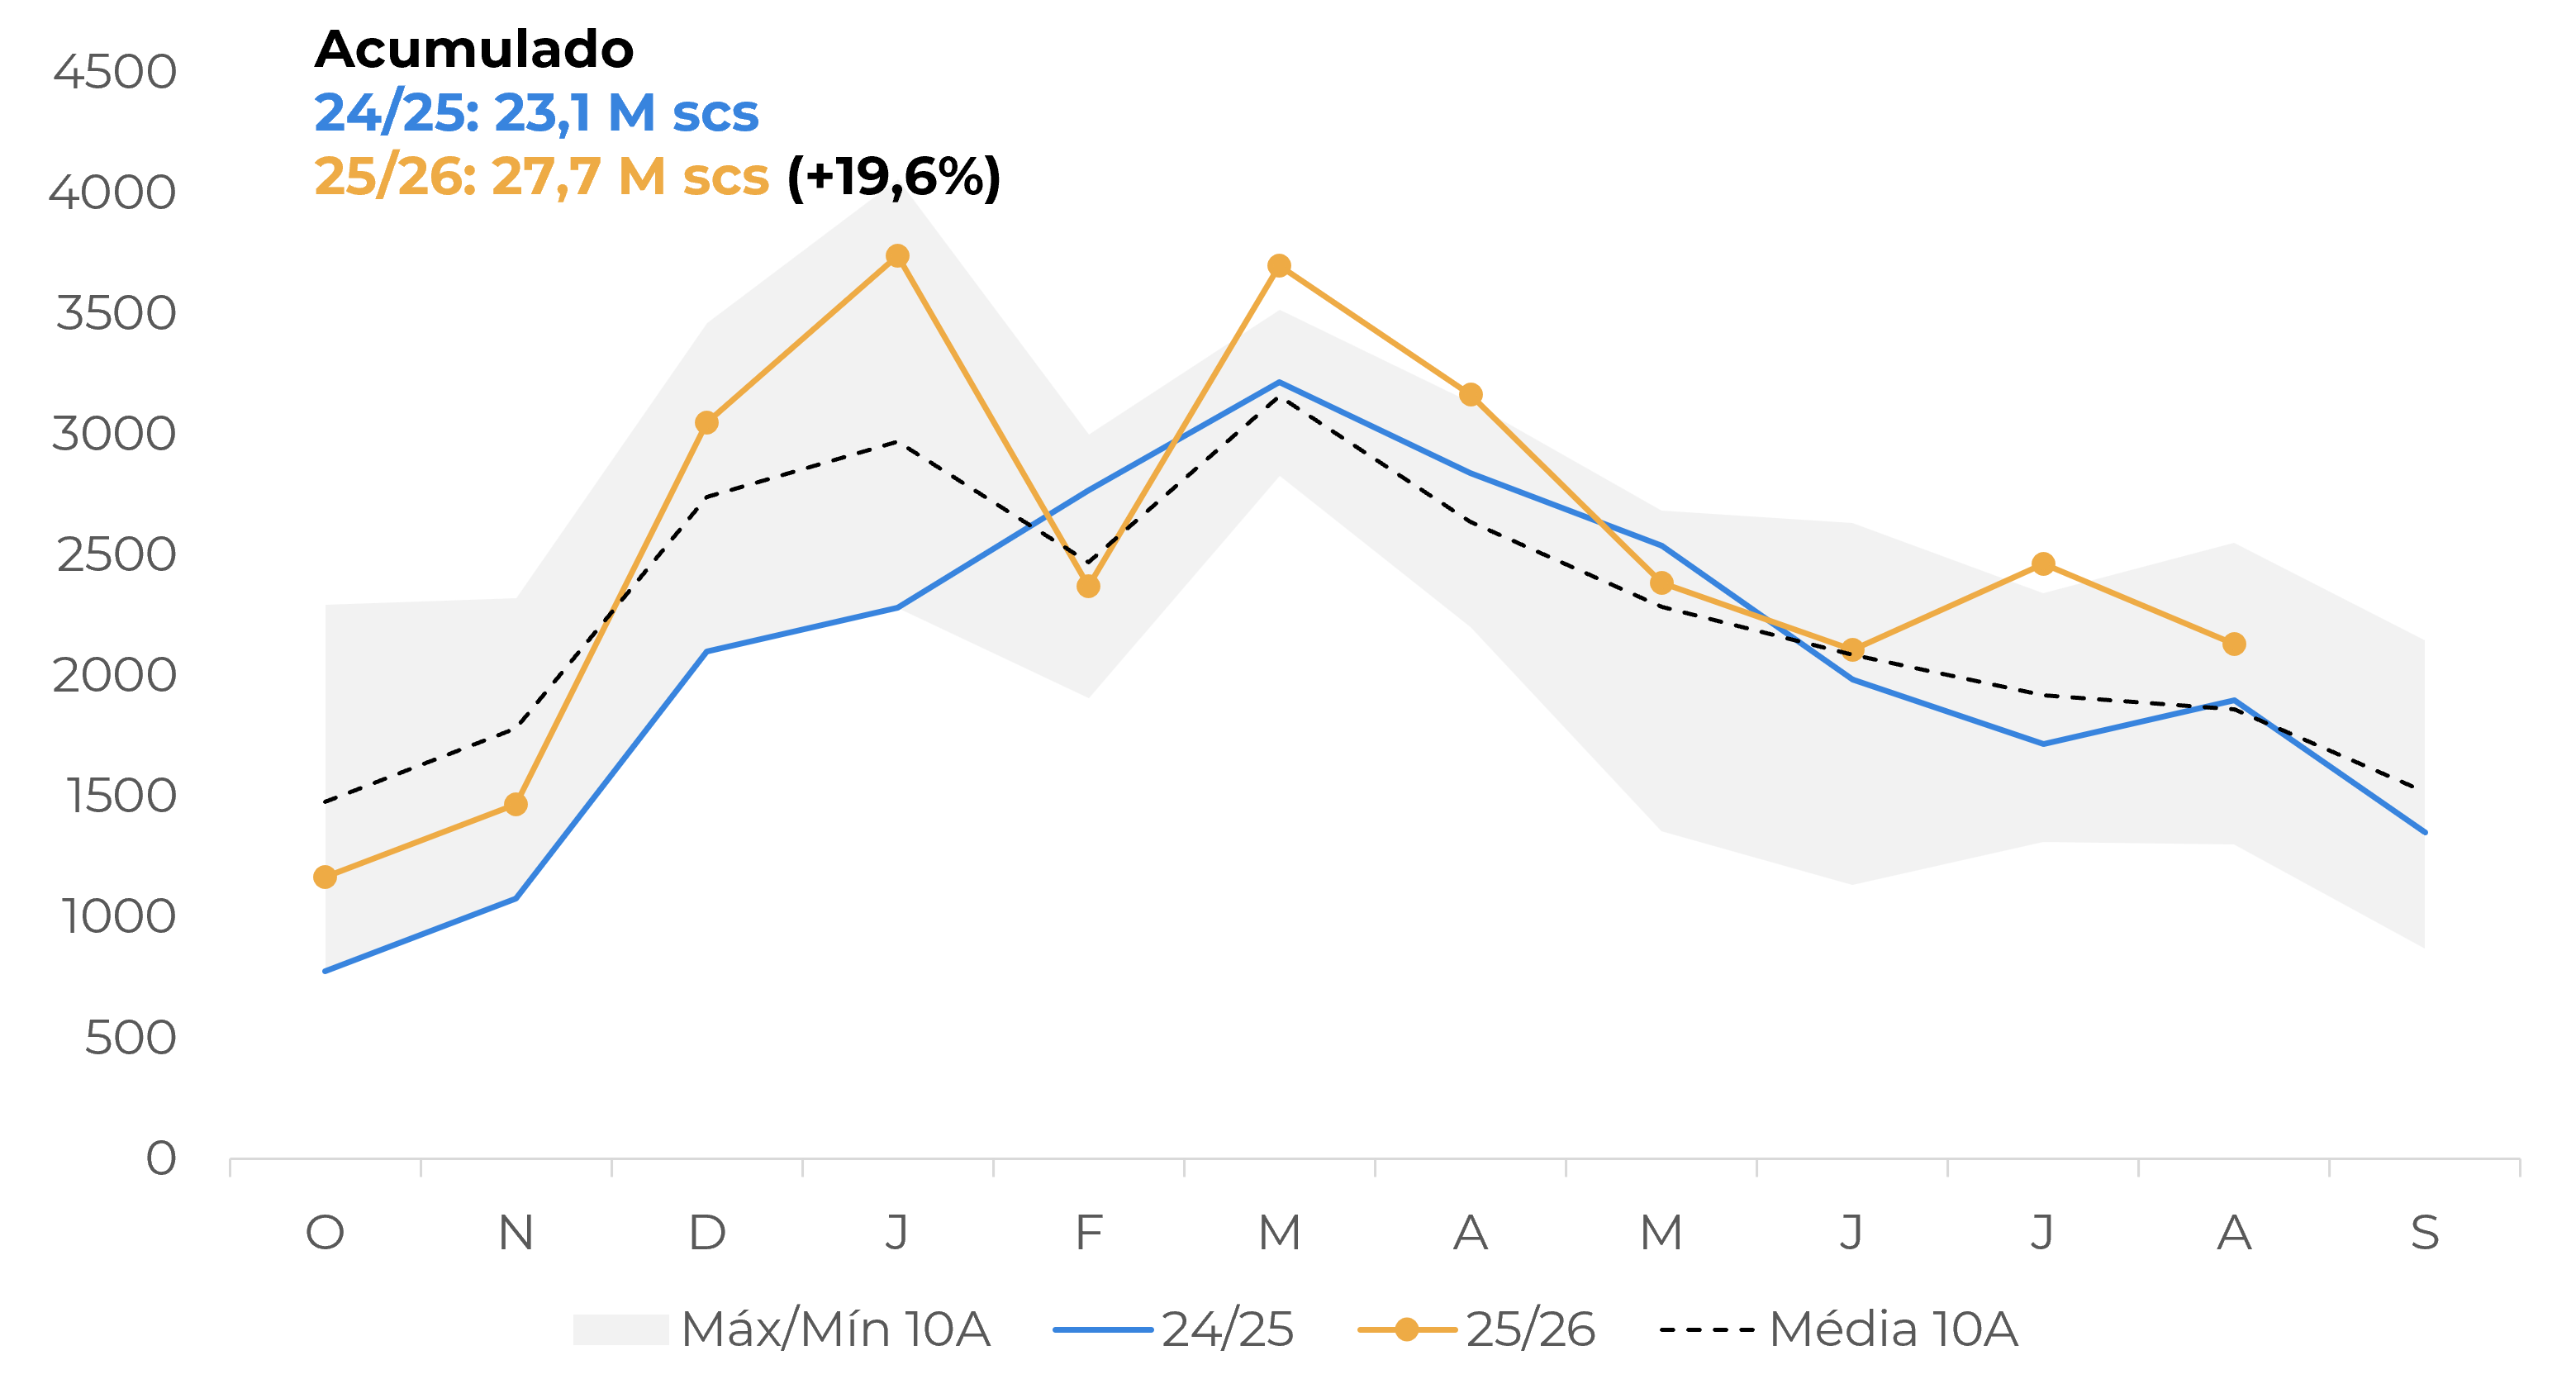
No lado do Robusta, as exportações do Vietnã permaneceram acima da média em agosto, reforçando as perspectivas de oferta no curto prazo. O país exportou 2,1 M scs de café em agosto, o maior volume para o mês em sete anos, alcançando um acumulado de 27,7 M scs na safra 2025/26 (outubro-agosto). O resultado representa um aumento de 19,6% em relação à safra 2024/25 e uma das melhores performances dos últimos sete ciclos.
Vietnã: Exportações de Café ('000 scs)
Fonte: Vietnam Customs
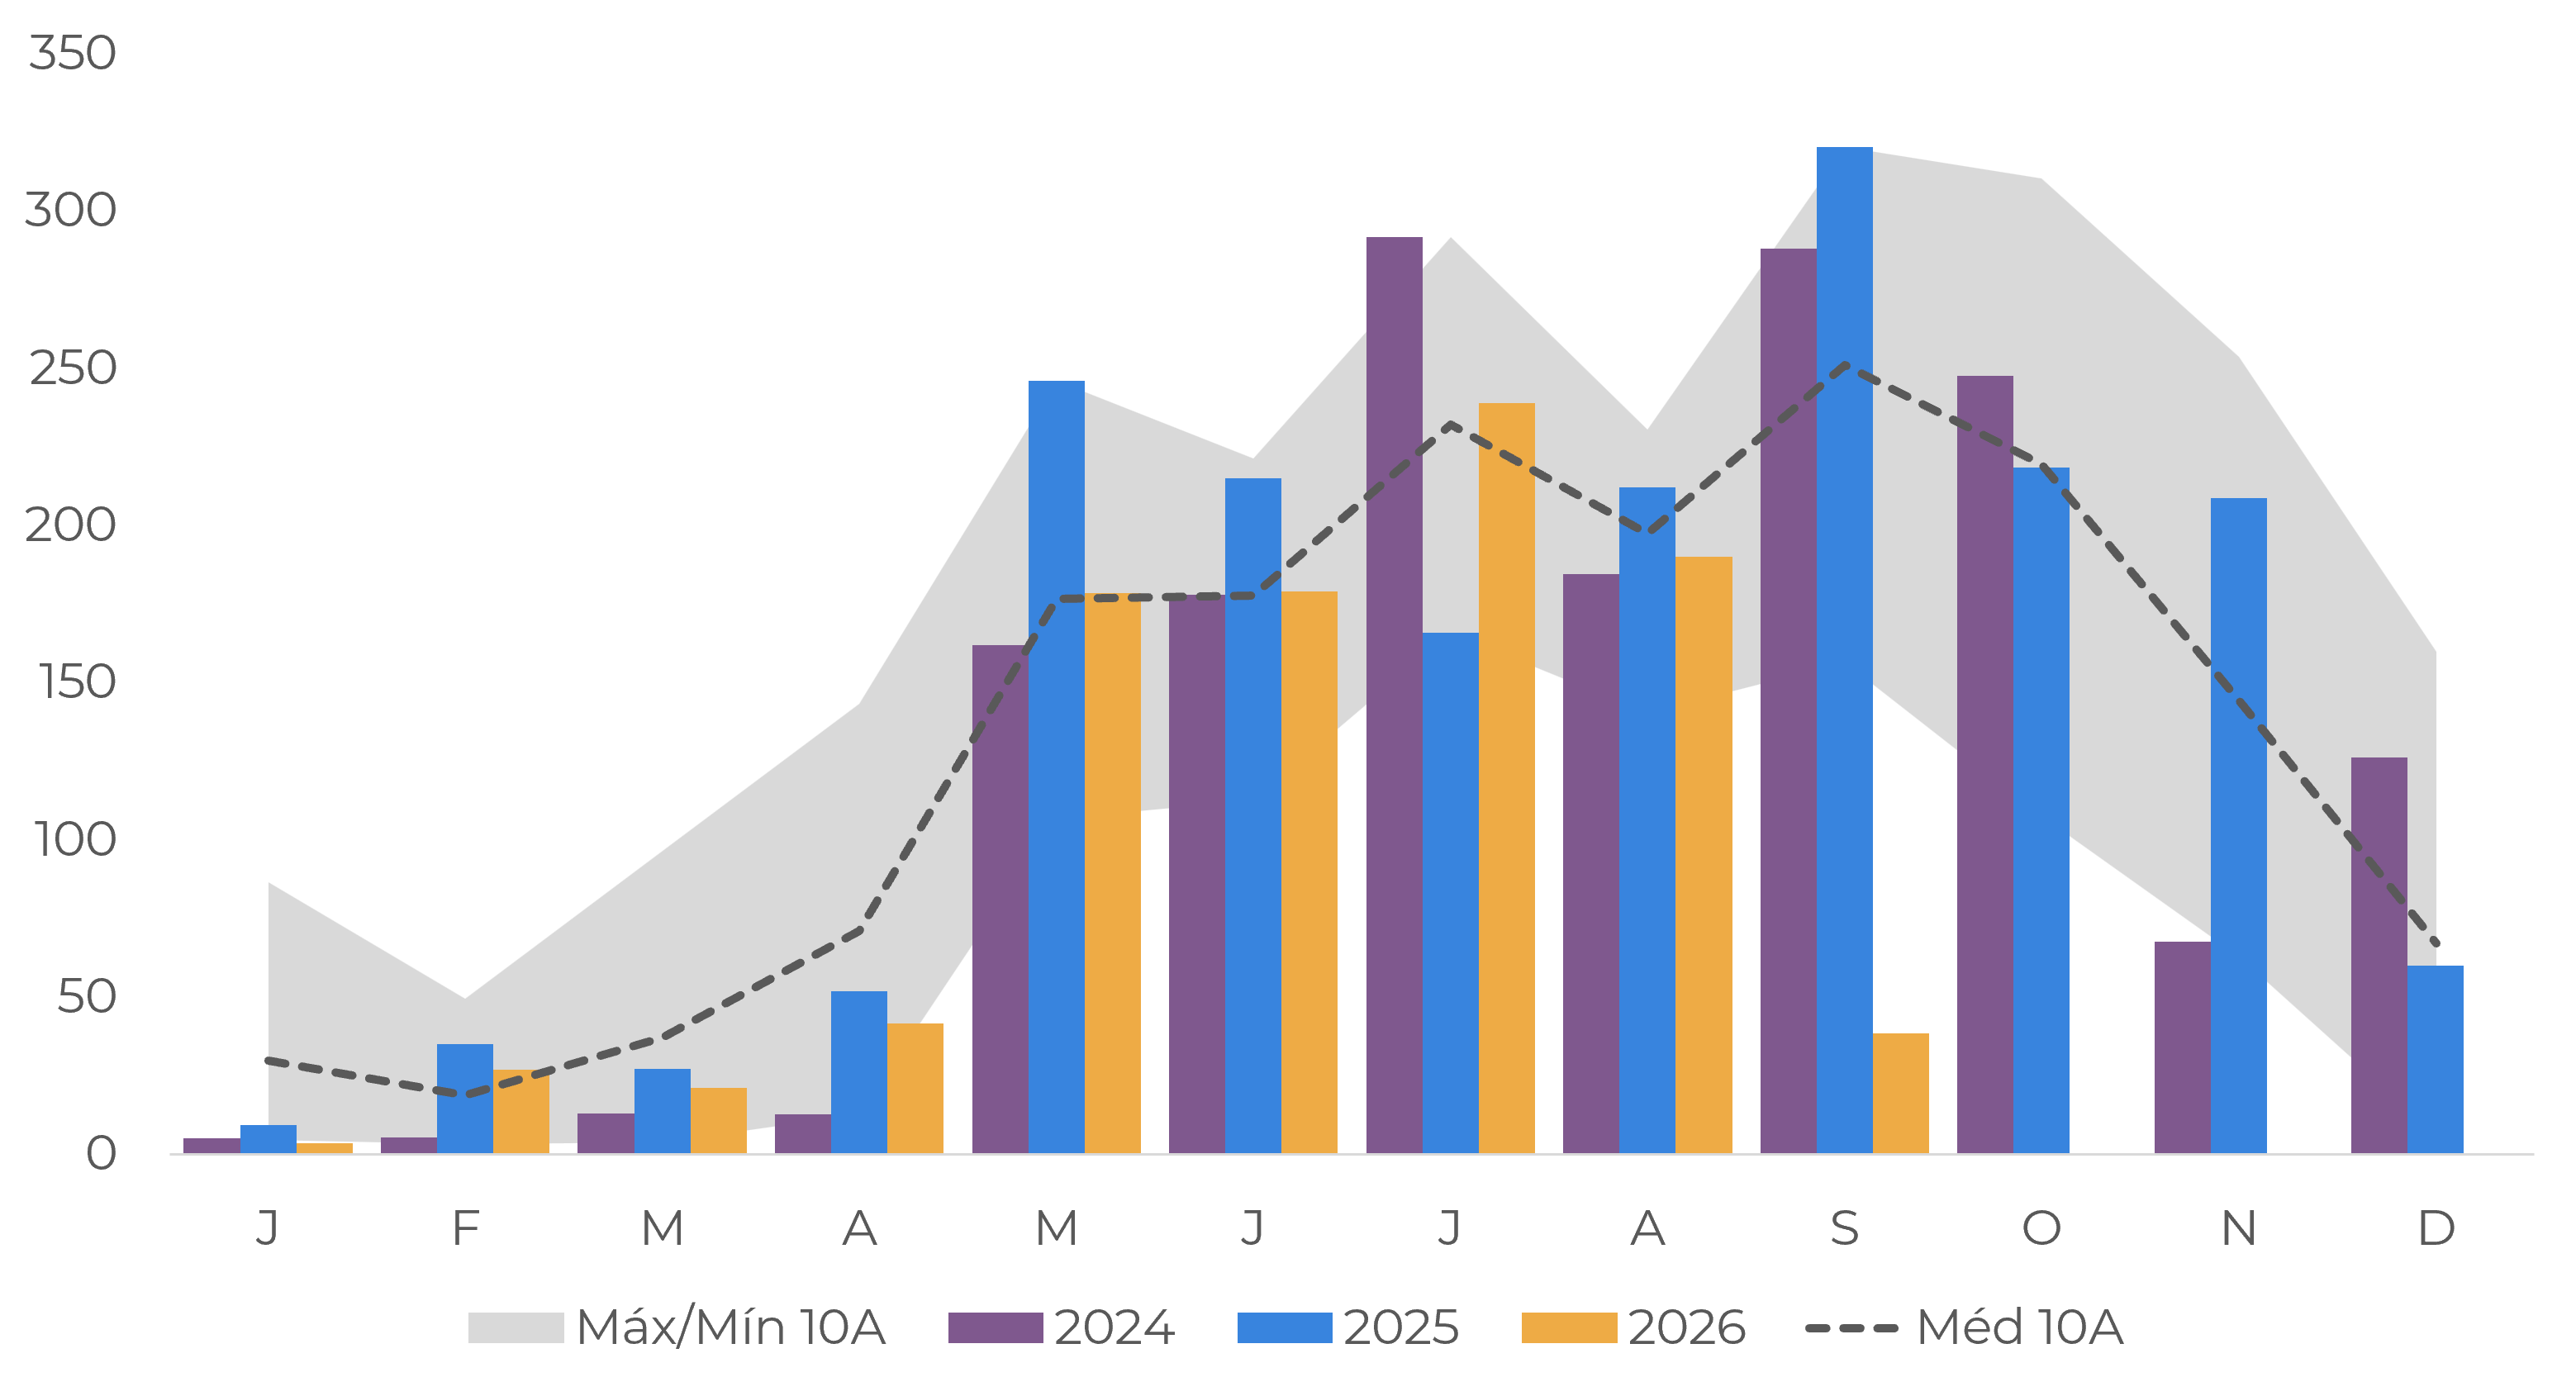
Por outro lado, os estoques no país encontram-se em níveis extremamente baixos, o que tende a limitar os embarques nos próximos meses. Além disso, os possíveis impactos do El Niño continuam no radar do mercado. Desde o início do desenvolvimento da safra 2026/27, os volumes acumulados de chuva no Vietnã têm permanecido, em geral, abaixo da média, e algumas regiões já esperam uma redução na produção este ano. Ainda assim, devido à expansão da área cultivada nos últimos anos, continuamos projetando uma produção semelhante à da safra 2025/26, em 30,5 M scs. Em relação à colheita da safra 2026/27, alguns produtores devem iniciar os trabalhos de campo no início de outubro, mas volumes mais significativos de café devem chegar ao mercado apenas a partir de novembro.
O El Niño, entretanto, ainda poderá afetar o ciclo 2027/28 no Vietnã, especialmente porque o fenômeno tende a prolongar a estação seca, reduzindo a umidade do solo e a disponibilidade de água para irrigação. Há também o risco de impactos sobre a safra 2027/28 da Indonésia, que já está em desenvolvimento nas regiões produtoras de Robusta. Nesse contexto, os preços poderão encontrar suporte nos próximos meses, dependendo da intensidade dos efeitos do El Niño sobre a produção nos principais países produtores.
Vietnã: Precipitação Acumulada no Planalto Central (mm)
Fonte: Google Earth, Copernicus, Hedgepoint
Em resumo
Os contratos futuros de Arábica perderam força nos últimos dias, à medida que a melhora das perspectivas de oferta passou a pesar sobre o mercado, apesar de os estoques certificados permanecerem em níveis historicamente baixos e ainda fornecerem algum suporte aos preços. Um dos principais fatores baixistas foi o desempenho recorde das exportações brasileiras em agosto, quando os embarques totais de café alcançaram 4,16 M scs, alta de 31% em relação ao ano anterior. Os fortes aumentos nas exportações de Arábica e Conilon contribuíram para reduzir as preocupações com a disponibilidade de curto prazo, indicando que o café brasileiro finalmente está chegando aos principais mercados consumidores, incluindo Estados Unidos e Bélgica. A possibilidade de um volume adicional de café brasileiro ingressar nos estoques certificados da ICE pode reforçar ainda mais a percepção de uma oferta mais confortável no curto prazo.
A atenção do mercado também se voltou para o desenvolvimento da safra 2027/28, já que as chuvas generalizadas no Brasil e o registro das primeiras floradas melhoraram as perspectivas de produção. As condições climáticas favoráveis e a expansão da área cultivada devem compensar parcialmente o ciclo de baixa bienalidade do Arábica, podendo aumentar a oferta futura caso o clima continue colaborando. No mercado de Robusta, o Vietnã segue exportando volumes robustos, embora os estoques domésticos estejam cada vez mais apertados. Enquanto o El Niño representa um risco para as próximas safras no Vietnã e na Indonésia, devido ao clima mais seco e à menor disponibilidade de água para irrigação, as estimativas atuais de produção permanecem relativamente estáveis, deixando a evolução do clima como o principal fator a ser monitorado para a direção dos preços nos próximos meses.
Relatório Semanal — Café
Escrito por Laleska Moda
laleska.moda@hedgepointglobal.com
Revisado por Carolina França
carolina.franca@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil