Mercado de Café Continua Vulnerável aos Riscos do Lado da Oferta
- Apesar da tendência baixista observada atualmente, os preços do Arábica e do Robusta encontraram suporte na faixa de 280-290 c/lb nas últimas semanas, à medida que aumentam as preocupações com os impactos do El Niño sobre a produção global de café e com o cenário macroeconômico no maior fornecedor da commodity, que passou por mudanças.
- Embora a oferta esteja melhorando no Brasil, especialmente diante do forte ritmo das exportações, a atual estrutura do setor, marcada pela expressiva redução do tamanho do mercado nos últimos anos, torna os preços do café mais sensíveis às notícias, resultando em oscilações mais intensas.
- Os riscos relacionados ao El Niño permanecem presentes, com o fenômeno apresentando maior intensidade no quarto trimestre, período que coincide com o desenvolvimento da safra brasileira 2027/28. Além do Brasil, as condições climáticas também não têm favorecido o Sudeste Asiático, enquanto crescem as preocupações com a perspectiva para a Colômbia nos próximos meses.
- A entressafra em outras origens também amplia as preocupações com a oferta, devido aos baixos estoques nos países consumidores, refletindo em uma leve alta nos diferenciais recentemente. Embora a colheita 2026/27 deva ganhar ritmo na maioria dos produtores de Arábica e Robusta nas próximas semanas, o maior volume da safra costuma chegar ao mercado entre dezembro e fevereiro.
- No campo macroeconômico, o período eleitoral brasileiro trouxe novo suporte ao real. Como uma moeda local mais forte tende a desestimular as vendas por parte dos produtores, os preços do café também encontraram sustentação.
Mercado de Café Continua Vulnerável aos Riscos do Lado da Oferta
Após uma forte queda entre agosto e meados de setembro, os futuros de Arábica e Robusta voltaram a encontrar suporte nas últimas duas semanas. As preocupações em torno dos potenciais impactos do El Niño retornaram ao radar dos participantes do mercado, enquanto os desdobramentos macroeconômicos, especialmente relacionados à eleição presidencial brasileira, também influenciaram os preços. Com o fortalecimento do candidato de direita no primeiro turno das eleições, o real brasileiro se valorizou significativamente em 5 de outubro, dando suporte aos preços do café, uma vez que uma moeda mais forte tende a reduzir o interesse dos produtores em comercializar.
Embora os preços tenham recuado entre quarta e sexta-feira, a recuperação parece ter sido impulsionada principalmente pela cobertura de posições vendidas. Ao mesmo tempo, os baixos estoques nos mercados consumidores e a estrutura atual do mercado continuam deixando os preços vulneráveis a riscos relacionados à oferta, aumentando a probabilidade de novas valorizações no curto e médio prazo caso as condições climáticas se deteriorem. Dados de open interest indicam que o mercado futuro de café encolheu nos últimos anos, especialmente devido à redução na participação de agentes comerciais e traders, segundo dados da CFTC. Combinada com a atual estrutura invertida dos spreads, essa menor profundidade de mercado deixa os preços particularmente sensíveis a choques de oferta, incluindo os possíveis efeitos do El Niño. Embora os fundos especulativos continuem mantendo posições líquidas vendidas, eles reduziram sua posição no último relatório da CFTC, sinalizando cautela diante do desenvolvimento do clima.
Enquanto isso, a entressafra em outras origens também amplia as preocupações com a oferta, devido aos baixos estoques nos países consumidores, refletindo em uma leve alta nos diferenciais recentementemente (veja o relatório aqui). Embora a colheita 2026/27 deva ganhar ritmo na maioria dos produtores de Arábica e Robusta nas próximas semanas, o maior volume da safra costuma chegar ao mercado entre dezembro e fevereiro
Open Interest do Arábica em NY (mil contratos)
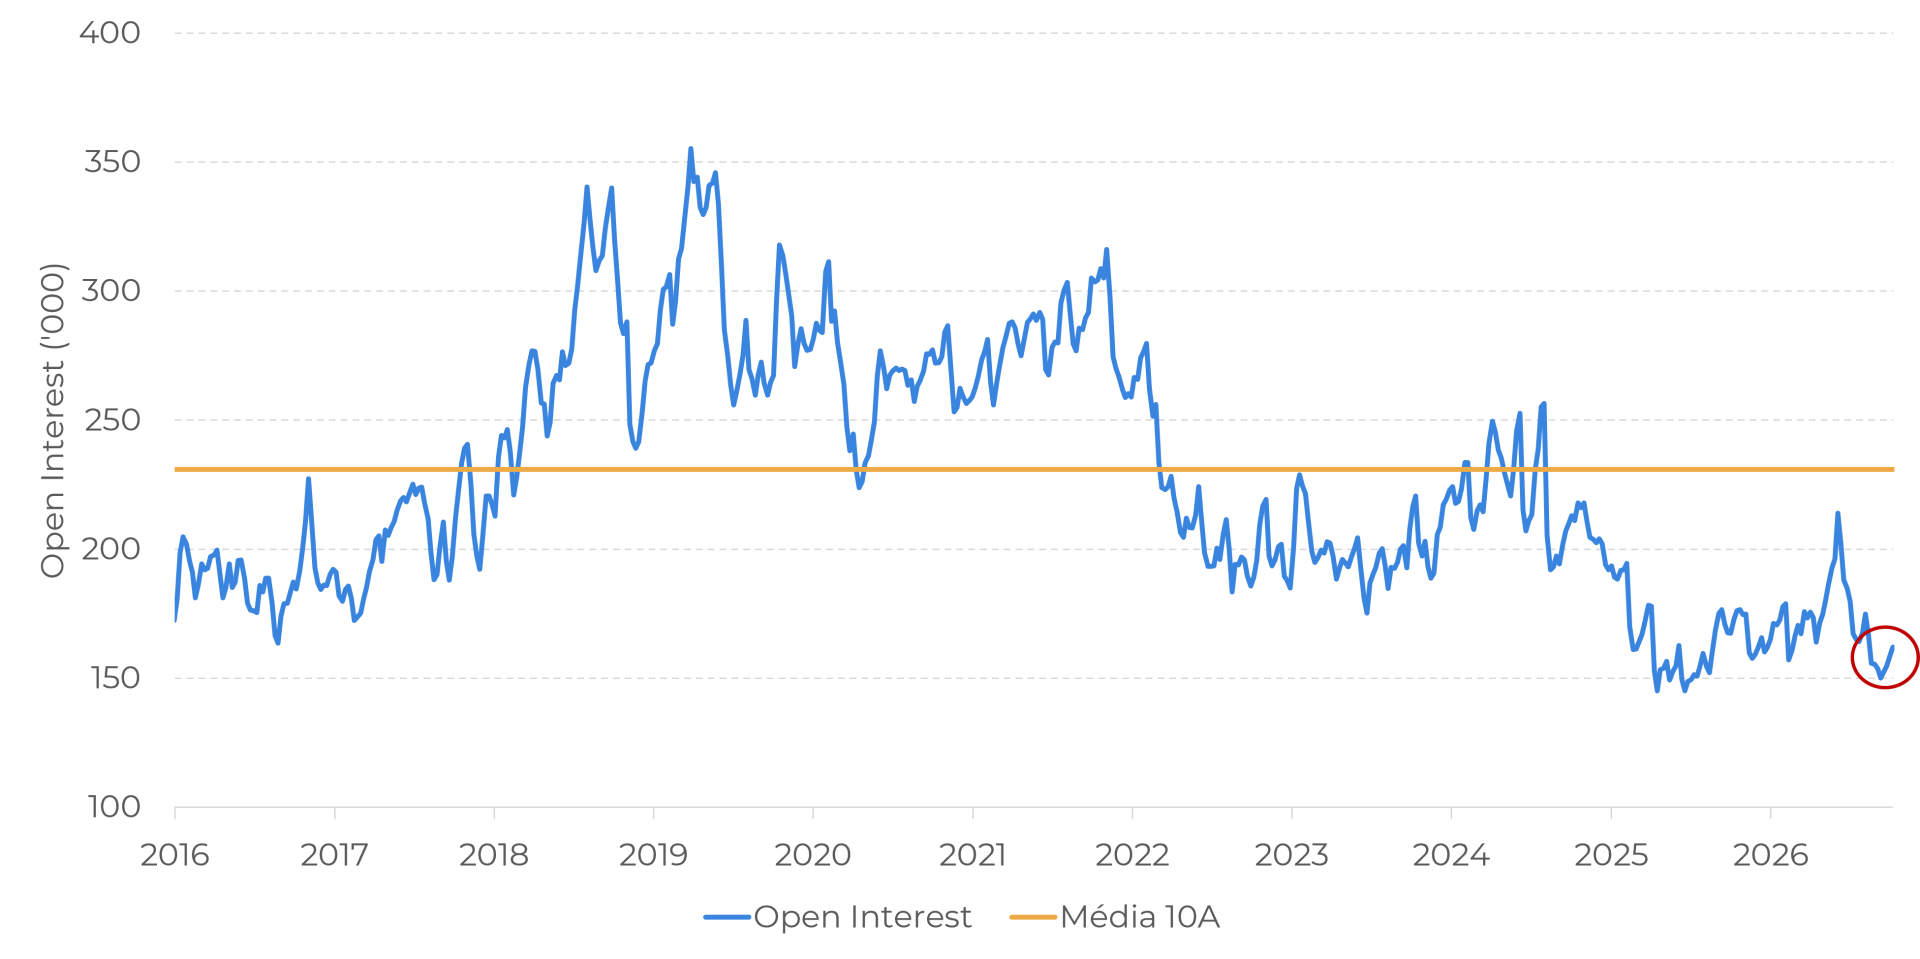
Fonte: CFTC, Bloomberg
Como discutido em análises anteriores, o El Niño pode afetar o Sudeste Asiático, especialmente durante as safras 2026/27 e 2027/28, a safra Mitaca 2026/27 da Colômbia e, potencialmente, o desenvolvimento da safra brasileira 2027/28. No Sudeste Asiático, o fenômeno já está influenciando os padrões de precipitação tanto na Indonésia quanto no Vietnã.
No Vietnã, as condições secas atuais favoreceram o avanço da colheita, embora algumas regiões produtoras tenham registrado pequenas perdas na safra 2026/27. Olhando para frente, os baixos níveis dos reservatórios e a possível extensão da estação seca para 2027 podem prejudicar o desenvolvimento inicial da safra 2027/28. Na Indonésia, onde a safra do Robusta 2027/28 já está em fase de desenvolvimento, a expectativa de chuvas abaixo da média deve afetar negativamente a produção do próximo ano, aumentando as preocupações quanto à disponibilidade futura de oferta.
Precipitação acumulada em regiões cafeeiras da Indonésia (mm)
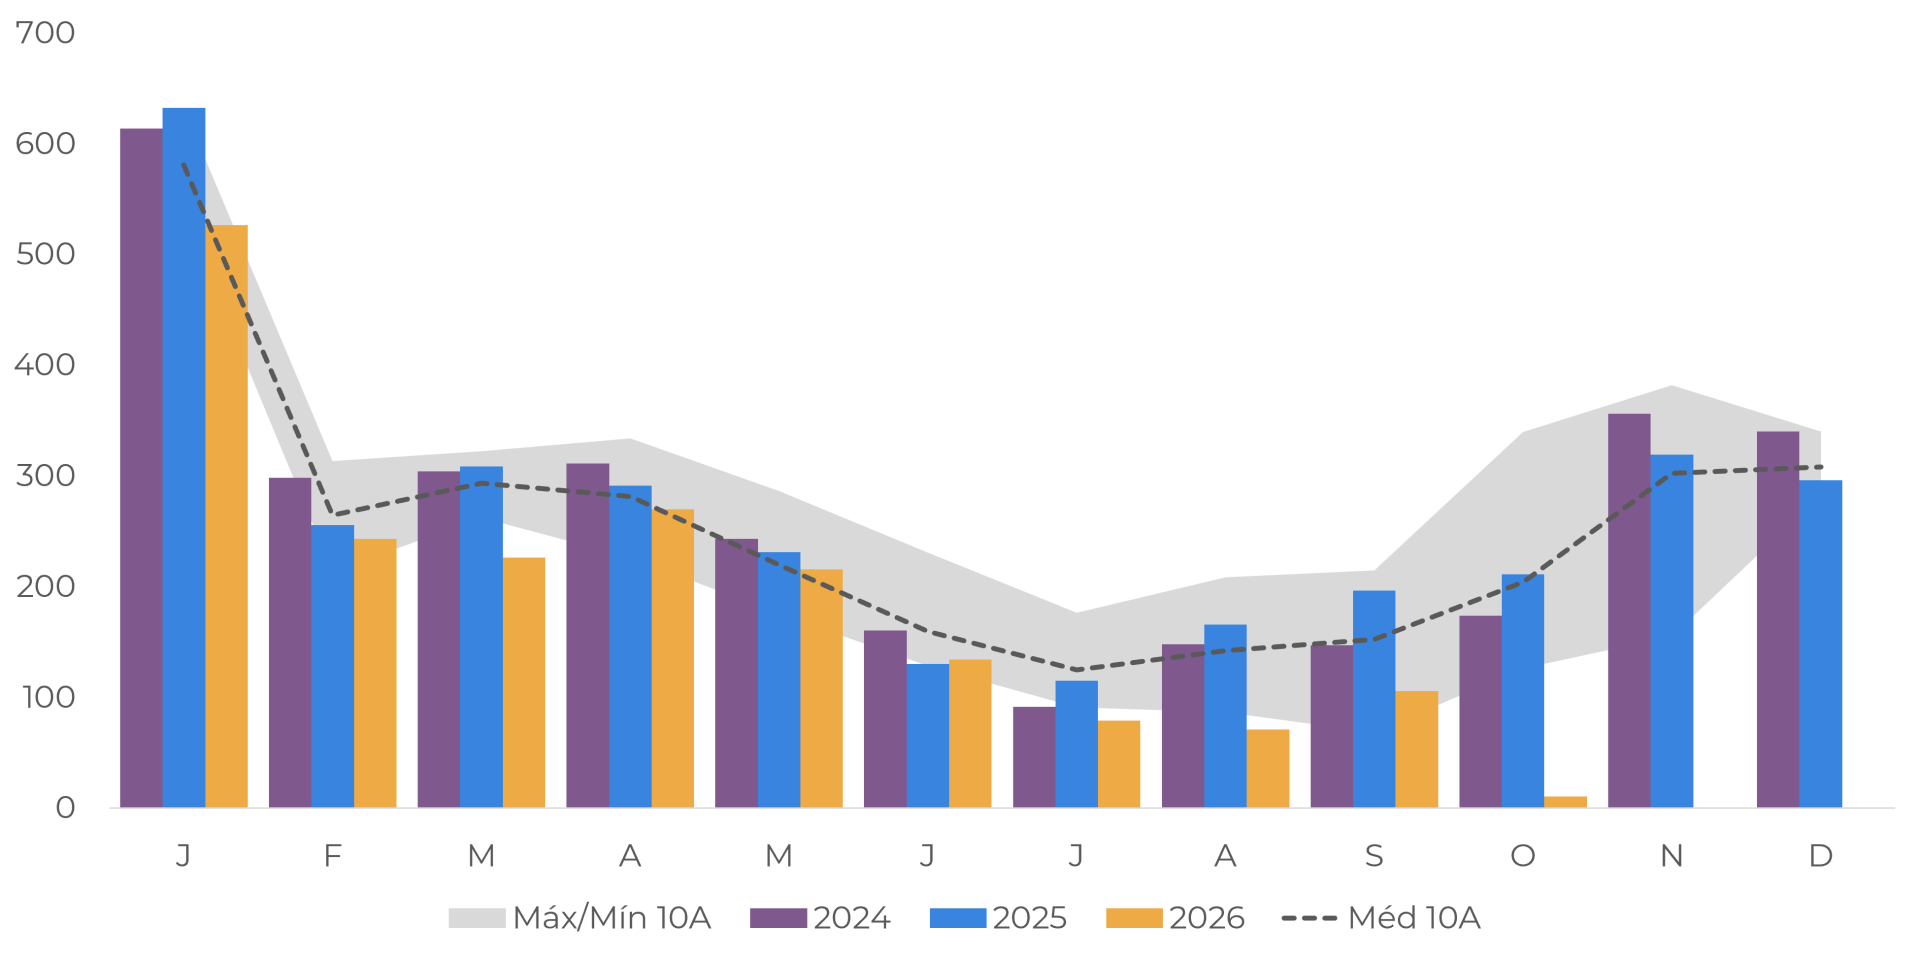
Fonte: Google Earth, Copernicus, Hedgepoint
Precipitação acumulada no Planalto Central do Vietnã (mm)
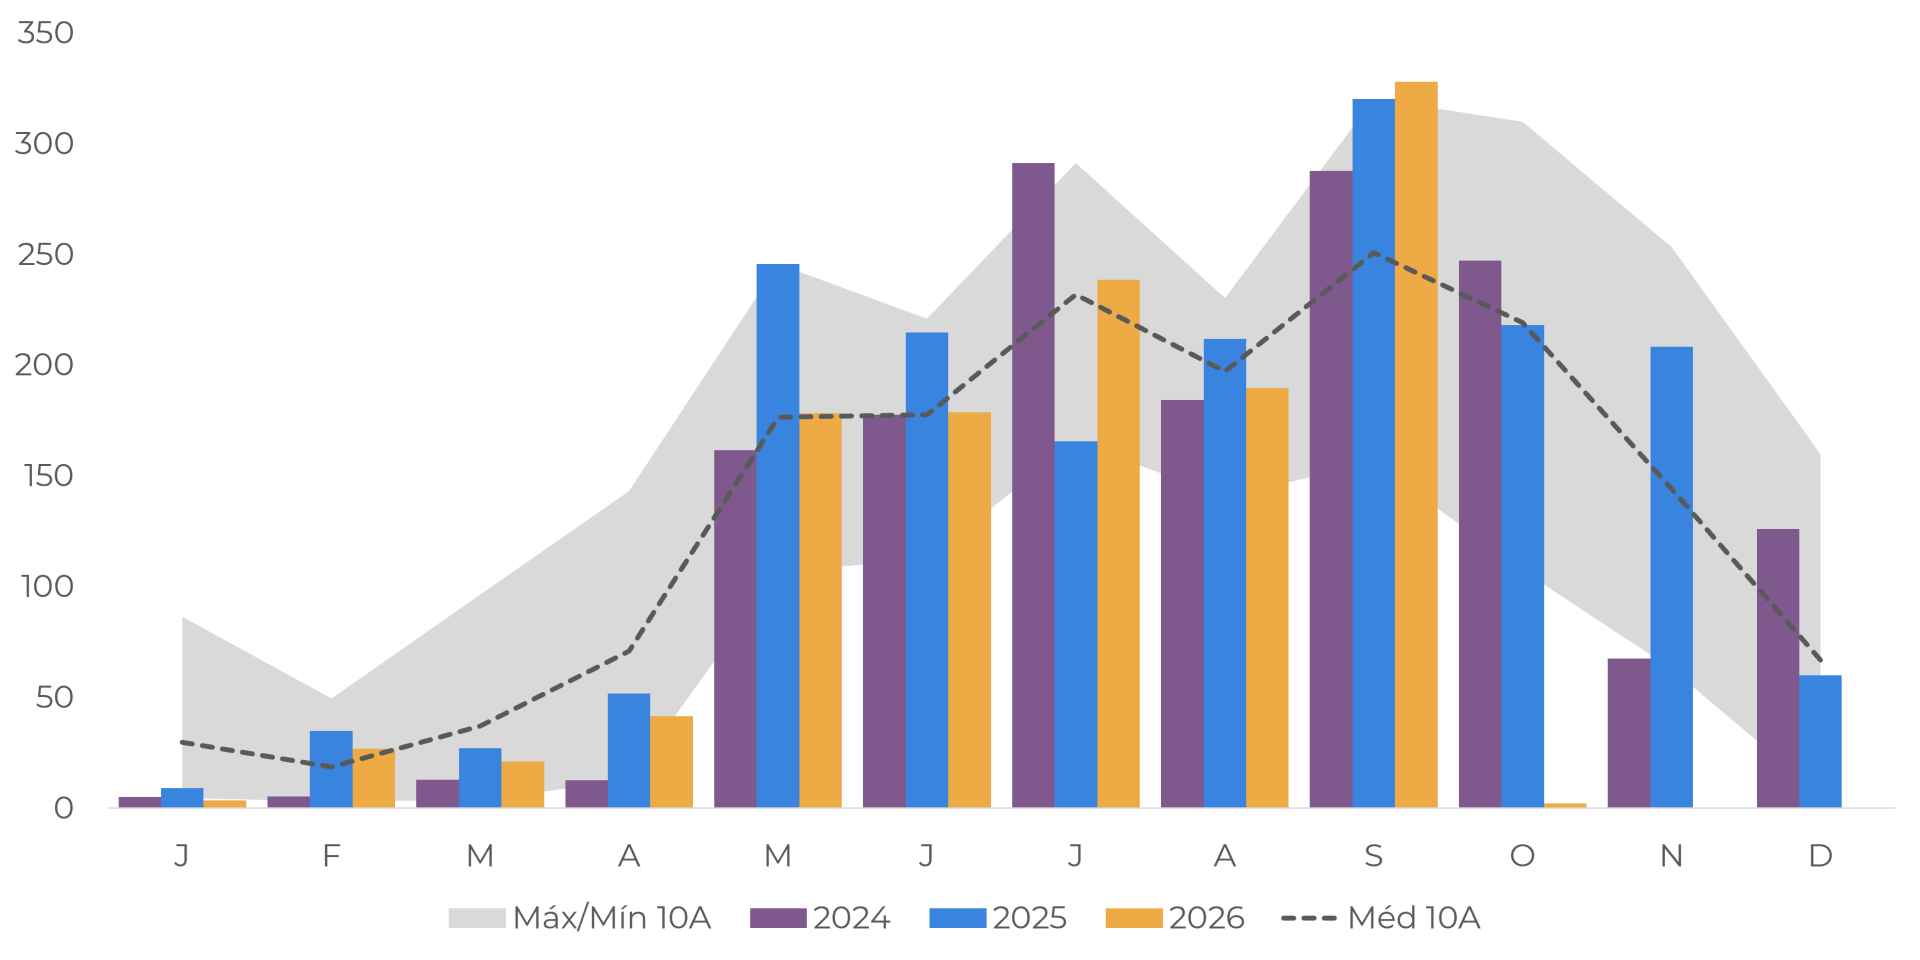
Fonte: Google Earth, Copernicus, Hedgepoint
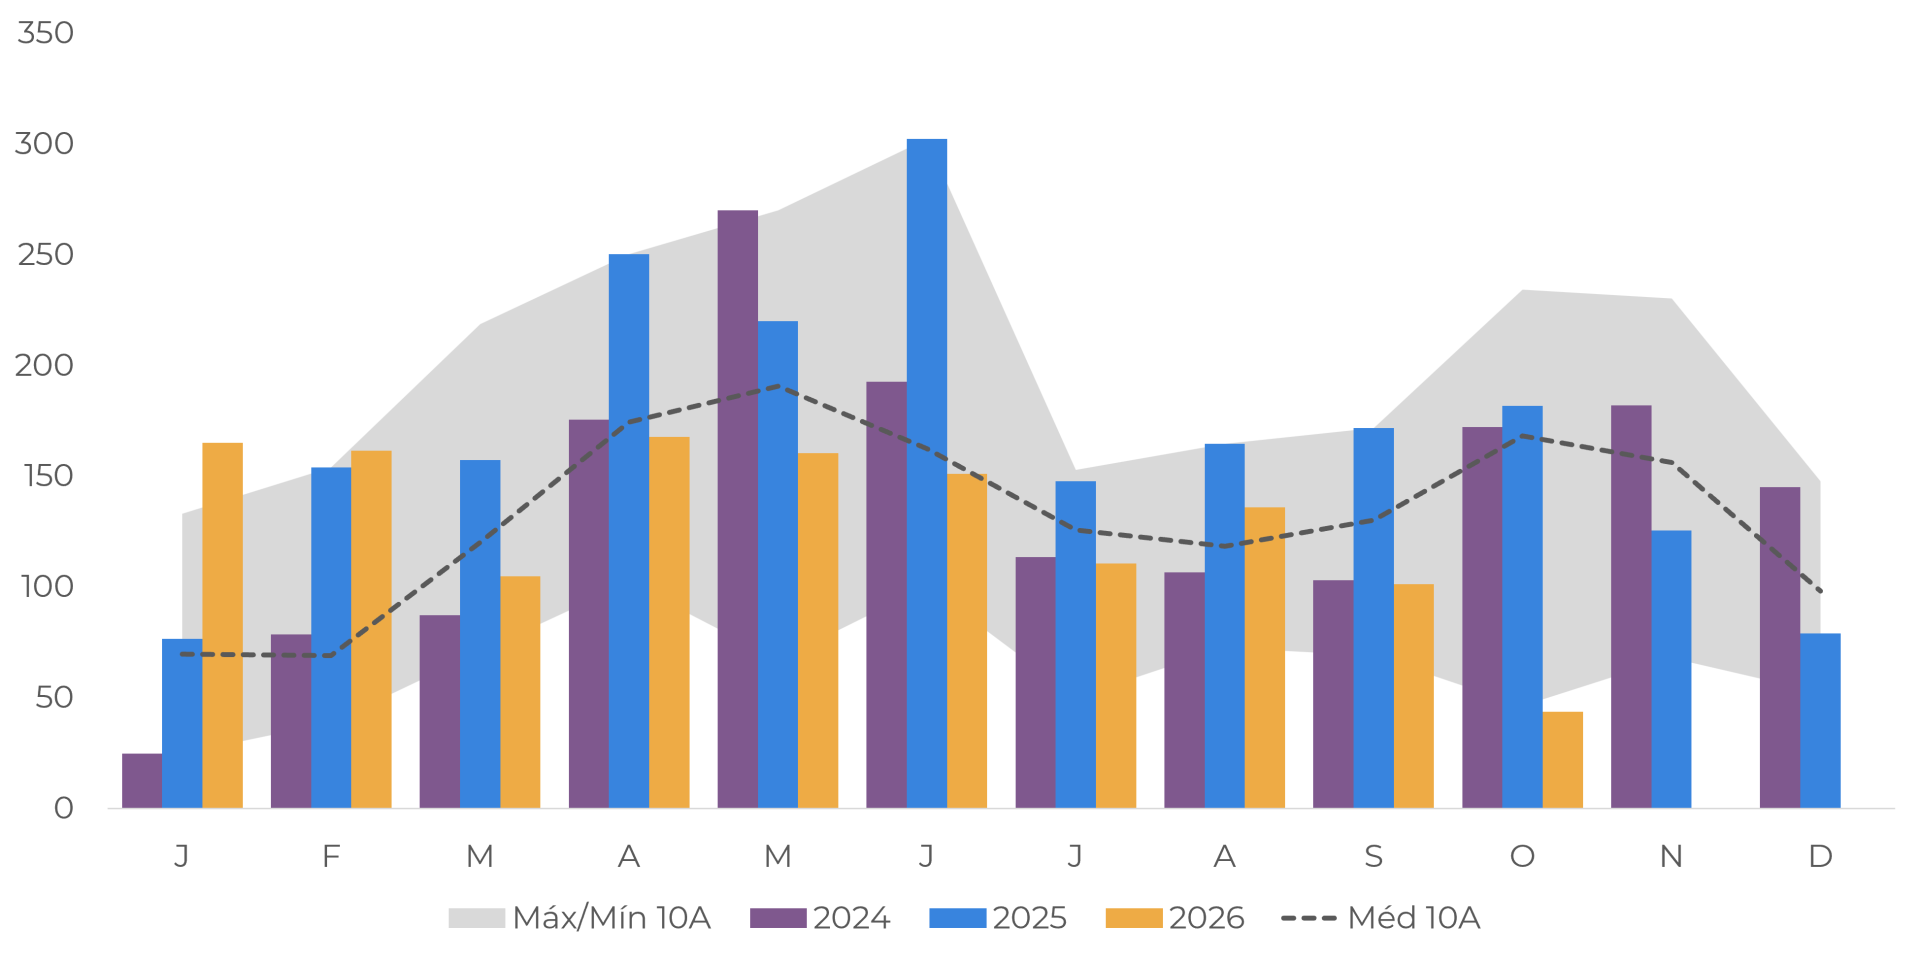
No lNa Colômbia, as chuvas ficaram abaixo da média nos últimos meses, embora o desenvolvimento da safra principal 2026/27 não tenha sido significativamente afetado até o momento. Contudo, os riscos para a safra Mitaca estão aumentando, já que as lavouras entrarão em uma fase crítica de desenvolvimento justamente durante o período em que o El Niño deve apresentar sua maior intensidade. No Brasil, a florada da safra 2027/28 foi forte e as condições climáticas seguem favoráveis ao desenvolvimento das lavouras. Ainda assim, os riscos associados a veranicos e ondas de calor entre o quarto trimestre de 2026 e o primeiro trimestre de 2027 permanecem, podendo afetar os rendimentos, especialmente nas regiões produtoras de Conilon.
No curto prazo, porém, a perspectiva de oferta continua melhorando, apoiada não apenas pelo início positivo do ciclo da safra brasileira 2027/28, mas também pelas expectativas de maior disponibilidade de café no Brasil. Após os fortes volumes exportados em agosto, dados oficiais divulgados em 6 de outubro indicaram que as exportações de café verde atingiram 3,93 milhões de sacas em setembro, o maior volume em 20 meses.
Por outro lado, os números oficiais do Cecafé divulgados no fim de semana mostraram exportações de café verde de 3,58 milhões de sacas em setembro, ligeiramente abaixo de agosto, mas ainda 3,2% superiores ao mesmo período do ano anterior. Os embarques de Arábica recuaram 7,1%, para 2,7 milhões de sacas, enquanto as exportações de Conilon avançaram 65,1%, alcançando 813,9 mil sacas. As exportações totais de café, incluindo café verde e industrializado, somaram 3,8 milhões de sacas, alta de 3,1% em relação a setembro de 2025. Segundo o Cecafé, o desempenho continua sendo favorecido pela recuperação dos embarques para os Estados Unidos após a redução das tarifas sobre o café verde em novembro de 2025 e, mais recentemente, sobre o café solúvel.
Precipitação acumulada em regiões cafeeiras da Colômbia (mm)
Fonte: Gadas, Hedgepoint
Dessa forma, embora as expectativas para a safra 2027/28 e o forte fluxo de exportações brasileiras estejam adicionando pressão baixista ao mercado, o clima continuará sendo um fator fundamental para a formação dos preços nas próximas semanas, especialmente à medida que surgirem as primeiras estimativas de produção para a nova safra brasileira. Por enquanto, não existem grandes preocupações em relação ao desenvolvimento da florada no Brasil, já que as chuvas devem permanecer abundantes nas regiões cafeeiras ao longo de outubro, enquanto as temperaturas tendem a se manter ligeiramente acima da média. Ainda assim, temperaturas elevadas durante a fase de enchimento dos grãos poderão afetar os rendimentos mais adiante no ciclo, com riscos relevantes especialmente para o contrato de Arábica com vencimento em março de 2027.
Enquanto isso, os efeitos do El Niño já começam a ser sentidos no Sudeste Asiático e podem impactar negativamente a produção de Robusta na safra 2027/28. Isso pode dar suporte aos preços do café, especialmente aos contratos mais próximos do Robusta e às posições mais expostas à perspectiva de oferta do próximo ano, incluindo os contratos futuros de janeiro e março de 2027.
Também é importante destacar que qualquer redução na produção de Robusta pode levar a um estreitamento da arbitragem com o Arábica, já que uma oferta mais apertada do Robusta tende a aumentar a demanda por cafés Arábica de menor qualidade como substitutos. Entretanto, um retorno aos níveis extremos de arbitragem observados após o El Niño de 2023/24, durante 2024 e o início de 2025, parece improvável, considerando a significativa expansão da produção de Conilon no Brasil nos últimos anos, que fortaleceu os fundamentos globais de oferta do Robusta.
Em resumo
Após a forte queda registrada entre agosto e meados de setembro, os futuros de café voltaram a encontrar suporte à medida que ressurgiram as preocupações climáticas relacionadas ao El Niño e o fortalecimento do real brasileiro reduziu a pressão de venda dos produtores. Embora a perspectiva para a safra brasileira 2027/28 permaneça favorável e o forte fluxo de exportações exerça pressão baixista sobre os preços, o mercado continua altamente sensível a riscos de oferta devido aos baixos estoques nos países consumidores, aos spreads invertidos e à redução da participação de agentes no mercado. O El Niño já afeta as condições climáticas no Sudeste Asiático e pode prejudicar a produção futura de Robusta no Vietnã e na Indonésia, enquanto os riscos para a safra Mitaca da Colômbia também aumentam e permanecem presentes para o Brasil por meio da possibilidade de calor excessivo e veranicos ao longo do ciclo. Assim, as condições climáticas deverão continuar sendo um dos principais direcionadores dos preços nos próximos meses, podendo compensar parte da pressão decorrente da melhora da oferta e do forte ritmo das exportações brasileiras
Relatório Semanal — Café
Escrito por Laleska Moda
laleska.moda@hedgepointglobal.com
Revisado por Carolina França
carolina.franca@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil