Live com os Especialistas – Destaques do mercado de café
- Nesta análise, reunimos os principais pontos discutidos durante a Live com Especialistas realizada em 21 de outubro, que abordou: o cenário macroeconômico, o clima e a comercialização no Brasil, o El Niño nas demais origens, as importações nos destinos, a estrutura de mercado e o balanço global de café. Você também pode acessar este link para assistir à gravação completa.
Cenário macroeconômico
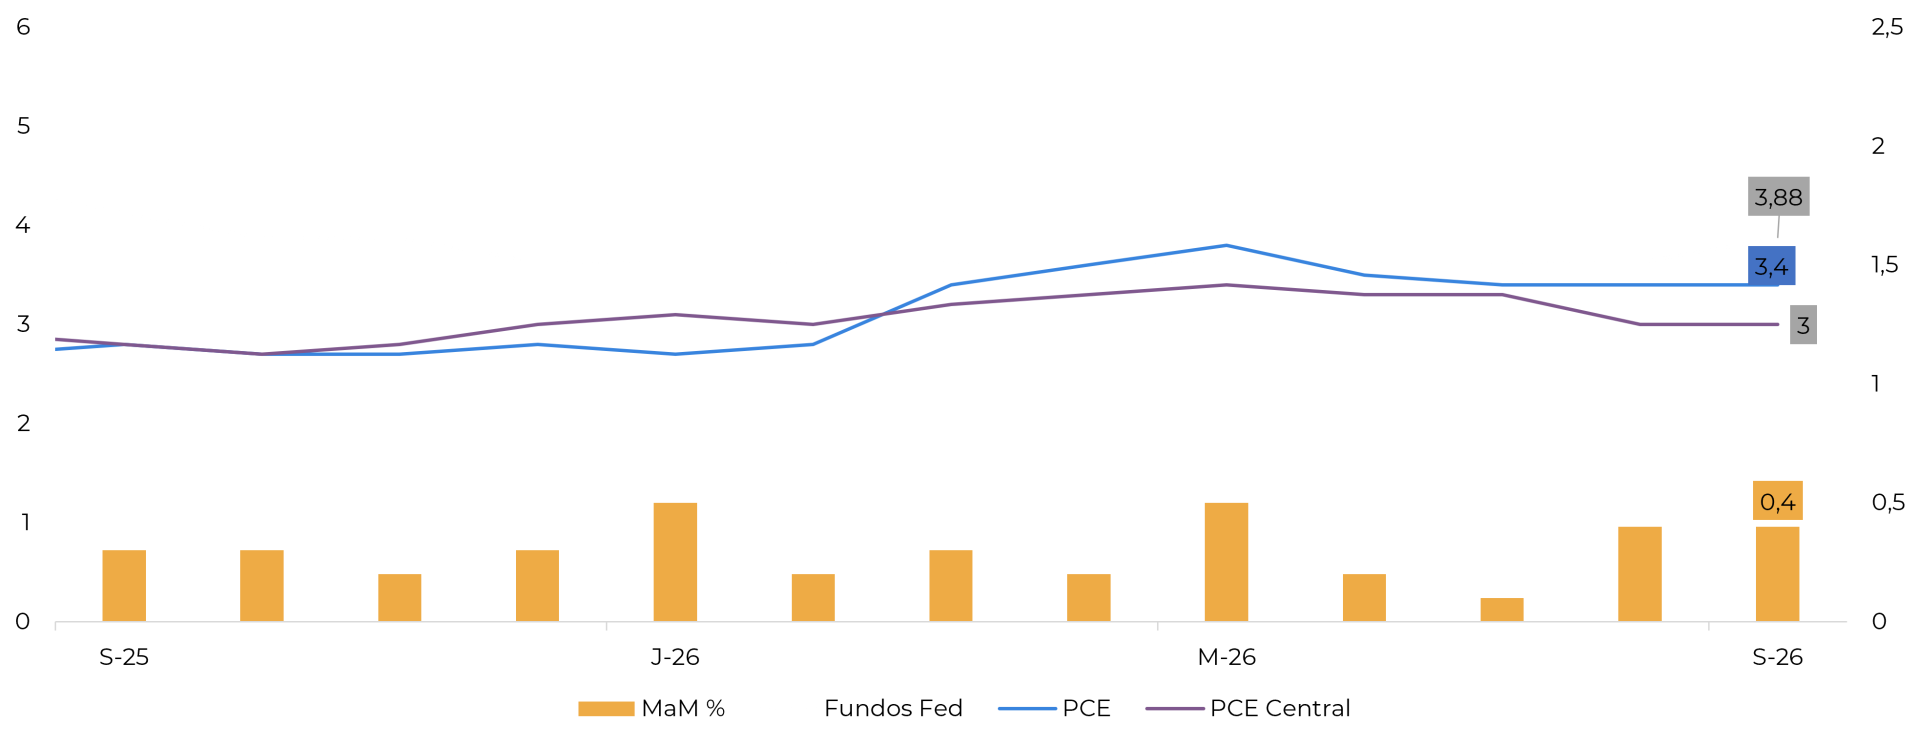
A inflação segue como risco para as principais economias. Com a crise energética persistindo, o CPI americano está em 3,4% e a inflação na União Europeia, em 3,8%, ambos acima da meta de 2%. Nesse contexto, o Fed elevou os juros para a faixa de 3,75% a 4,00%, o primeiro aumento desde 2023, e o BCE levou sua taxa a 2,5% em setembro, com ambos sinalizando que novas altas podem ocorrer.
EUA: PCE e Taxas de Juros do FED (%)
Fonte: Bloomberg
A guerra entre Irã, Estados Unidos e Israel retomou a pressão inflacionária e redefiniu as expectativas de juros, mantendo elevado o custo financeiro, sobretudo nos países de destino, o que encarece o financiamento de estoques e do comércio de café. Além disso, a forte demanda por crédito das empresas de tecnologia pode manter esses custos altos por mais tempo.
No câmbio, o dólar ganhou força com a expectativa de novas altas de juros nos Estados Unidos, mas o quadro eleitoral brasileiro tem dado fôlego ao real. Como uma moeda local mais forte tende a desestimular novas vendas, o movimento é relevante para a comercialização no Brasil.
Brasil: clima, safra e comercialização
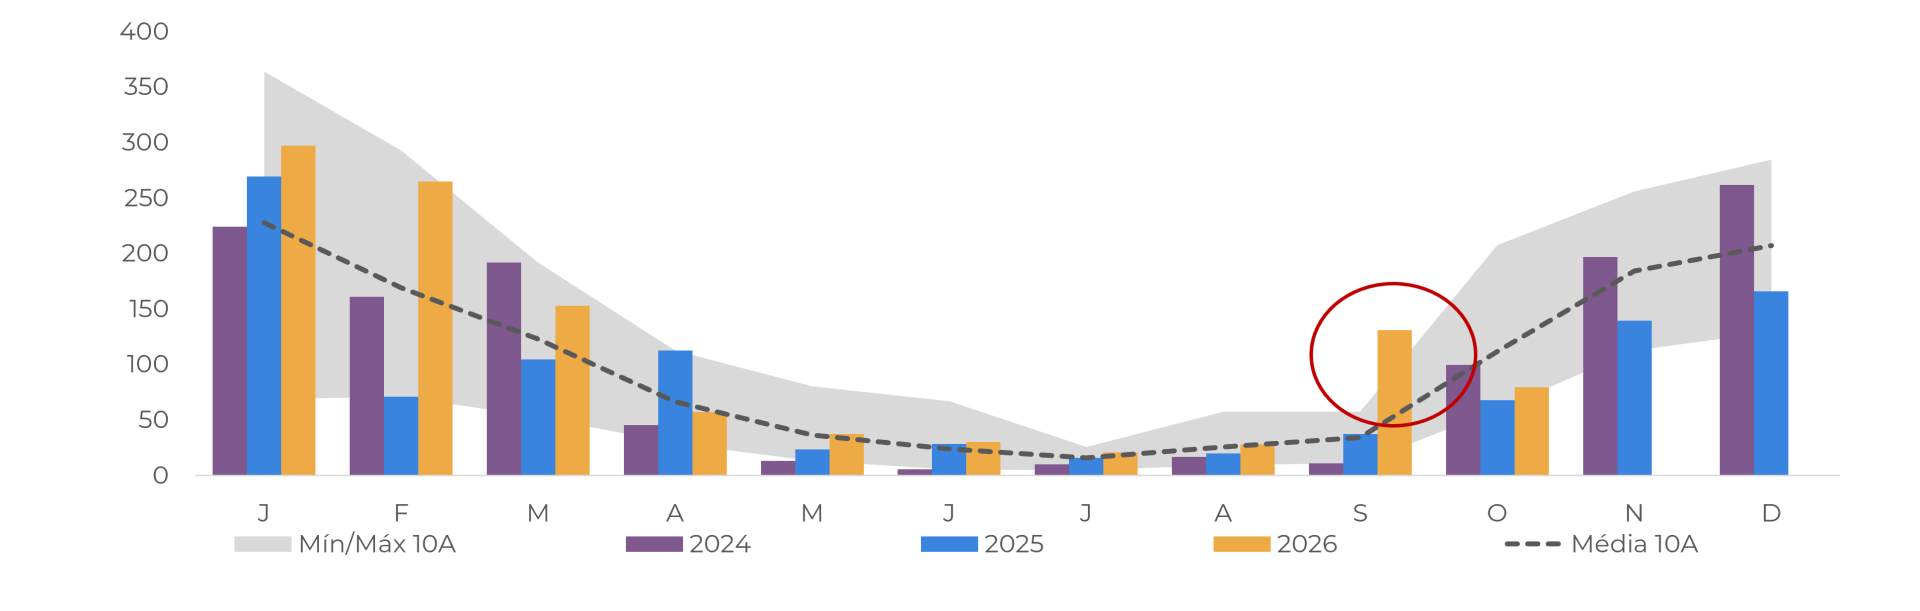
O clima segue favorável por enquanto. As chuvas permitiram boas floradas para a safra 2027/28, ainda que mais desuniformes do que o esperado, e o aumento de área nos últimos anos ajuda o próximo ciclo. Pela bienalidade, o Arábica tende a produzir menos do que em 2026/27, enquanto o Conilon pode igualar ou superar o volume atual, dependendo do quadro climático. O risco no quarto trimestre de 2026 está nas temperaturas, que devem ficar entre 0,6 °C e 2 °C acima da média, uma vez que as precipitações até o momento – reflexo do El Niño – contribuíram para melhores reservas hídricas.
No entanto, o maior risco é o primeiro trimestre de 2027: se o calor se combinar com menos chuva, peneira e rendimento podem cair, afetando o tamanho e qualidade da próxima safra. Para a safra 2026/27, a Hedgepoint manteve a estiamtiva de 75,8 milhões de sacas (M scs), sendo 50,2 M scs de Arábica e 25,6 M scs de Conilon. A comercialização, porém, segue lenta: os produtores vendem apenas o necessário para cobrir custos e aguardam maior definição sobre 2027/28, e os negócios futuros também andam devagar, uma vez que o preço spot tem sido maior.
Por outro lado, os diferenciais indicam menor preocupação com a oferta, próximos da média ou até abaixo no good cup 14/16, e as exportações avançaram nos últimos dois meses, com os Estados Unidos de volta à liderança entre os destinos após o fim das tarifas sobre os grãos brasileiros. No mercado interno, o spread entre Arábica e Conilon ainda favorece o uso de Conilon nos blends, embora possa se estreitar, uma vez que a produção de Arábica de menor qualidade em 2026/27 foi maior.
Chuvas acumuladas nas regiões cafeeiras do Brasil (mm)
Fonte: Somar, Bloomberg
El Niño e outras origens
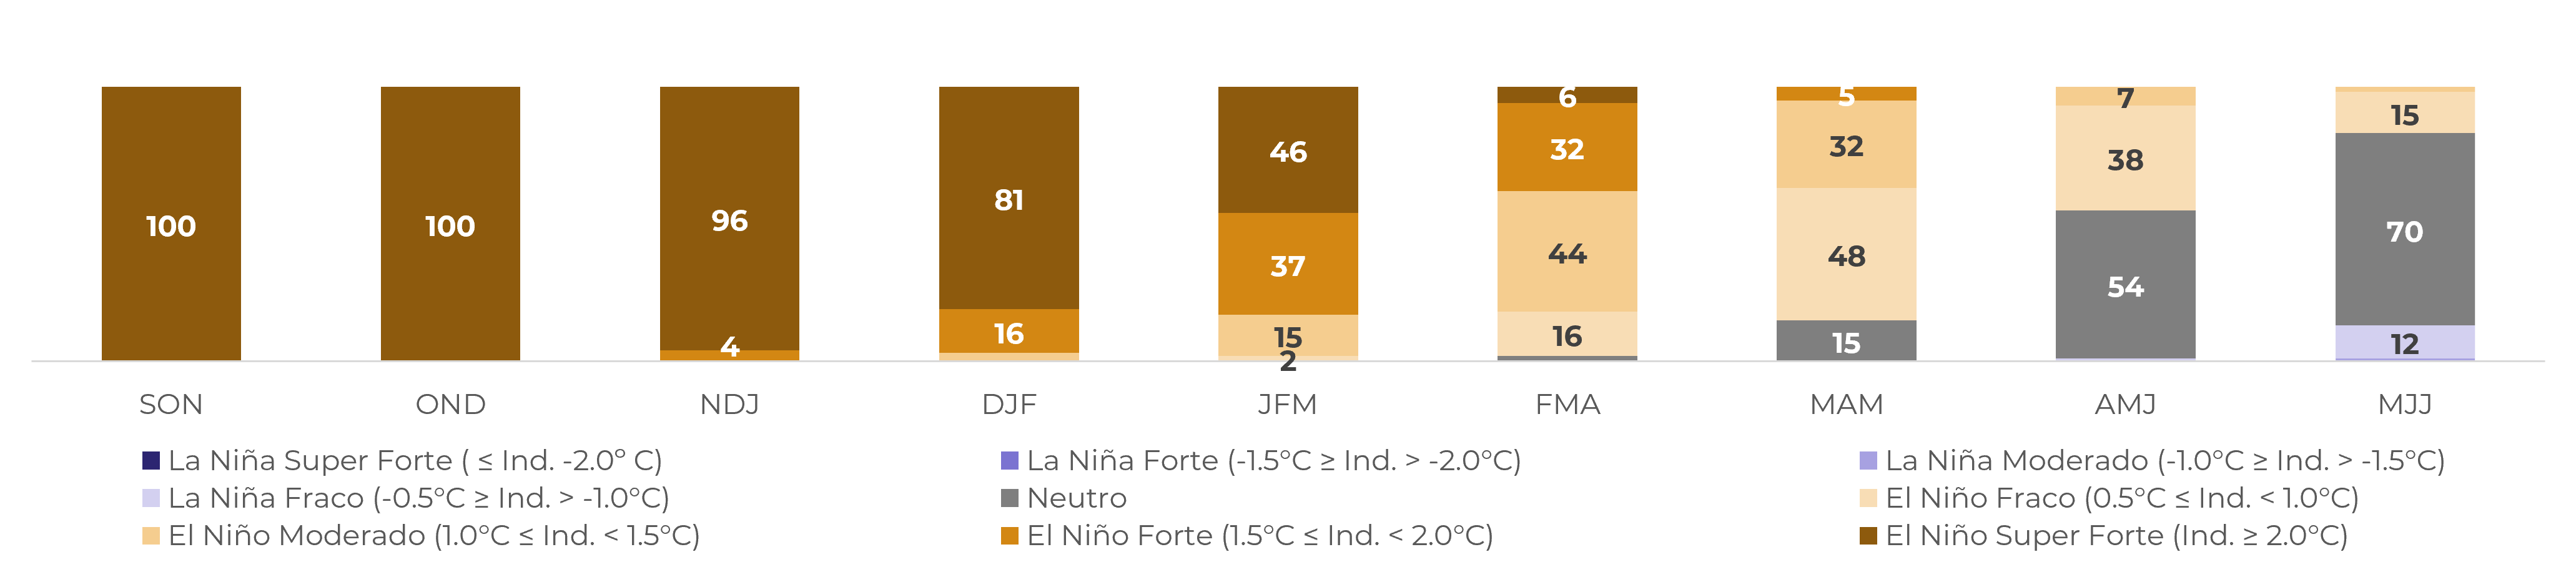
O El Niño é o maior fator de risco para a produção global de café. A NOAA indica que o evento deve ser um dos mais fortes em anos, com impactos sobretudo na safra 2027/28: temperaturas mais altas no Brasil e na América Central, calor e seca no Sudeste Asiático, possível seca na Mitaca colombiana e enchentes durante a colheita 2026/27 na África Oriental.
Probabilidade de Força do ENSO (%) – Outubro 2026
Fonte: NOAA
Maiores impactos
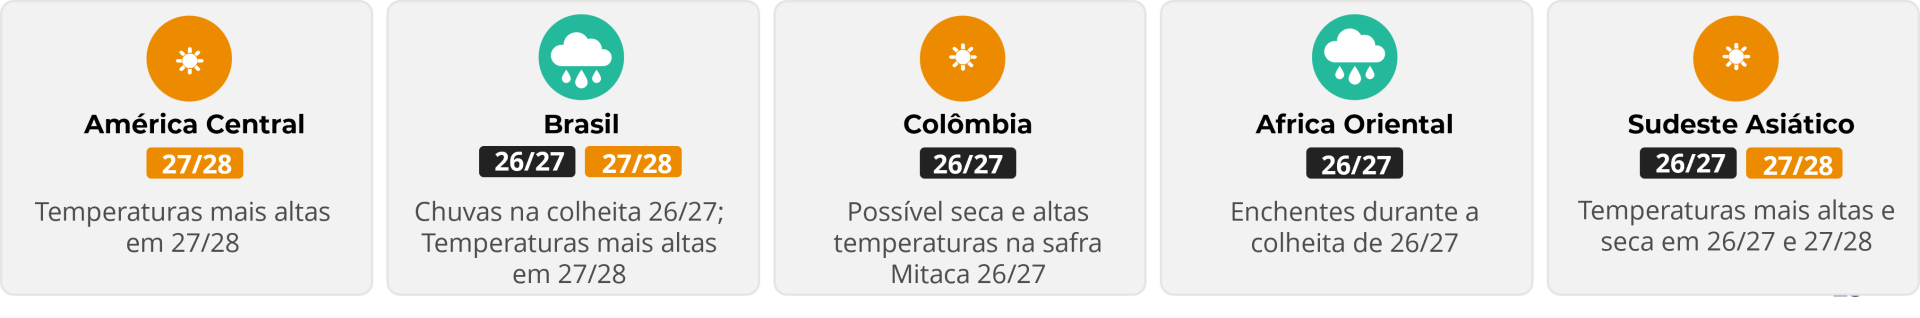
No Vietnã, a colheita 2026/27 começa a ganhar ritmo e a produção esperada é de 30,5 M scs, praticamente estável frente a 2025/26 graças à maior área, uma vez que algumas regiões foram atingidas pelo clima mais seco. Por outro lado, as baixas precipitações devem acelerar o ritmo de colheita e levar os grãos ao mercado já em novembro e manter as exportações elevadas. O risco maior é 2027/28, especialmente se o El Niño se estender em 2027, uma vez que as reservas hídricas podem reduzir e a seca atingir a época de floração.
Na Indonésia, o clima seco já ameaça a safra 2027/28, uma vez que as árvores de Robusta já se encontram em período de desenvolvimento. As exportações acumuladas somam 3,3 M scs, 21,5% abaixo do ciclo anterior. Com Vietnã, Uganda e Índia no início da colheita e a Indonésia na entressafra, os diferenciais do Robusta seguem elevados, mas podem recuar se a safra vietnamita chegar mais cedo ao mercado.
No Arábica, o El Niño ainda não teve grandes impactos, mas a safra intermediária (Mitaca) da Colômbia está em desenvolvimento e exige atenção, podendo ser afetada por temperaturas mais altas e seca. As exportações colombianas somam 10,6 M scs, 13,5% abaixo de 2024/25, refletindo a menor produção e a valorização do peso, enquanto América Central e México mantêm ritmo semelhante ao do ciclo anterior. Na África Oriental, os embarques estão abaixo de 2024/25, mas muito acima da média recente. Como a maior parte das origens está no início da colheita, o maior volume de café novo só chega entre novembro e dezembro, e a retração dos produtores colombianos e os riscos logísticos sustentam os diferenciais.
Importações nos destinos
Nos destinos, as importações seguem cautelosas, mas os estoques recuam. Na União Europeia, as importações líquidas somam 38,5 M scs (-3,6% sobre 2024/25), refletindo a cautela dos compradores e os custos financeiros maiores, enquanto os estoques seguem em queda, sinalizando demanda ainda firme.
Nos Estados Unidos, as importações líquidas somam 20,2 M scs (-7,8%), efeito ainda visível das tarifas, mas a retomada dos embarques brasileiros sugere recuperação nos próximos meses. No Japão, as importações estão estáveis (4,7 M scs, -1,1%) e os estoques domésticos recuaram, refletindo cenário semelhante à UE De forma geral, os custos financeiros e preços do café mais alto dos últimos anos tem levado à certa mudança no comportamento dos destinos, com importações mais pontuais e estoques mais justos. Por outro lado, esse novo comportamento também deixa margem para maior volatilidade dos preços, especialmente devido à vulnerabilidade ao lado da oferta.
Estrutura de mercado e preços
O mercado de café está menor. O open interest do Arábica está no menor nível em mais de dez anos e o do Robusta, embora recuperado, segue abaixo da média, o que reduz a liquidez e amplia a sensibilidade dos preços a ordens grandes. Ao mesmo tempo, a participação dos fundos comerciais caiu, especialmente na ponta vendida, em razão dos preços e custos financeiros elevados, enquanto os especuladores, em níveis próximos da média, têm ampliado posições vendidas diante da oferta atual, o que pode tornar seus movimentos mais influentes sobre os preços.
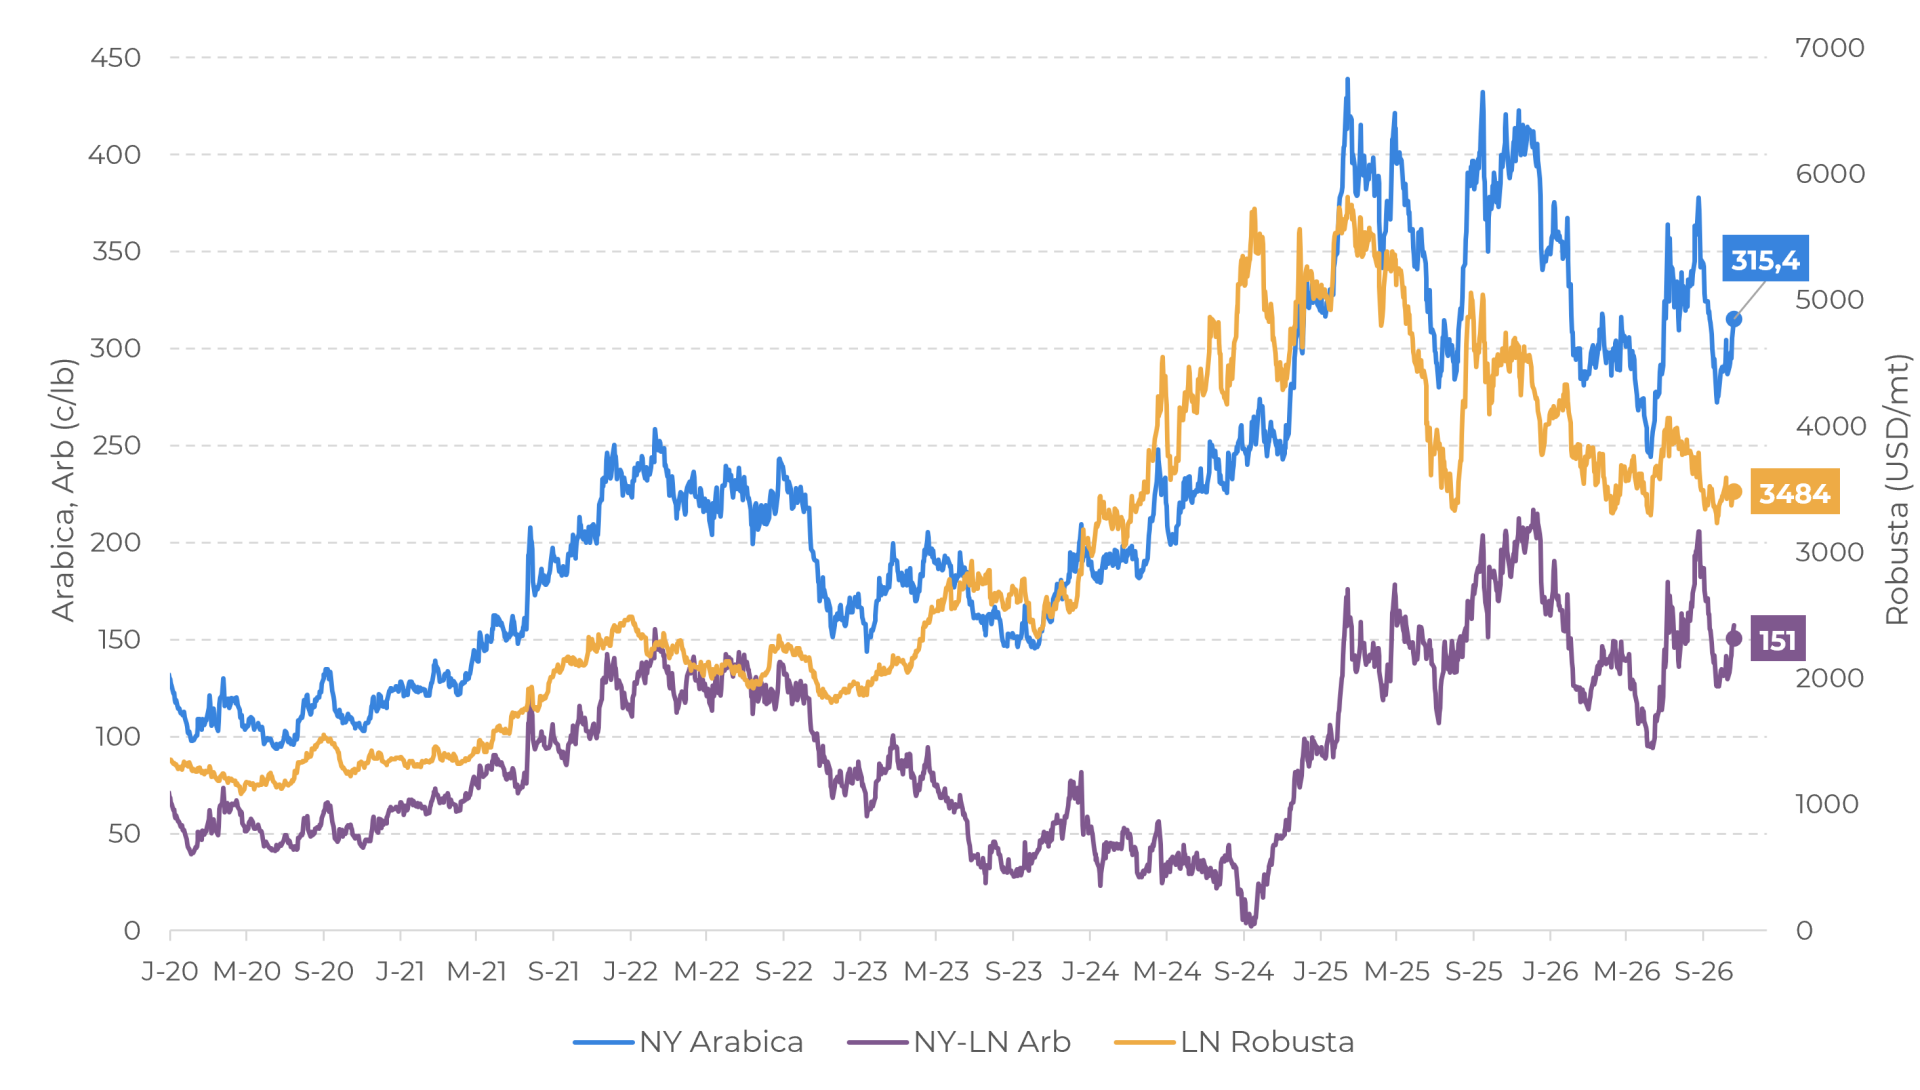
Na estrutura a termo, o risco de oferta mantém o Arábica invertido, com spreads de curto e médio prazo elevados em função do El Niño, dos estoques baixos nos destinos e da comercialização lenta no Brasil. No Robusta, os spreads recuaram com a colheita vietnamita e o bom volume no Brasil, mas seguem positivos e podem subir, sobretudo o spread de março-maio, caso o El Niño afete o Sudeste Asiático em 2027/28. Os preços mostram tendência de baixa frente a 2025, com o Arábica em Nova York em torno de 315 c/lb e o Robusta em Londres em torno de US$ 3.484/t, mas seguem vulneráveis à oferta enquanto os estoques nos destinos não se recuperarem.
LN Robusta (USD/mt), Arábica NY e Arbitragem (c/lb)
Fonte: LSEG
Balanço global
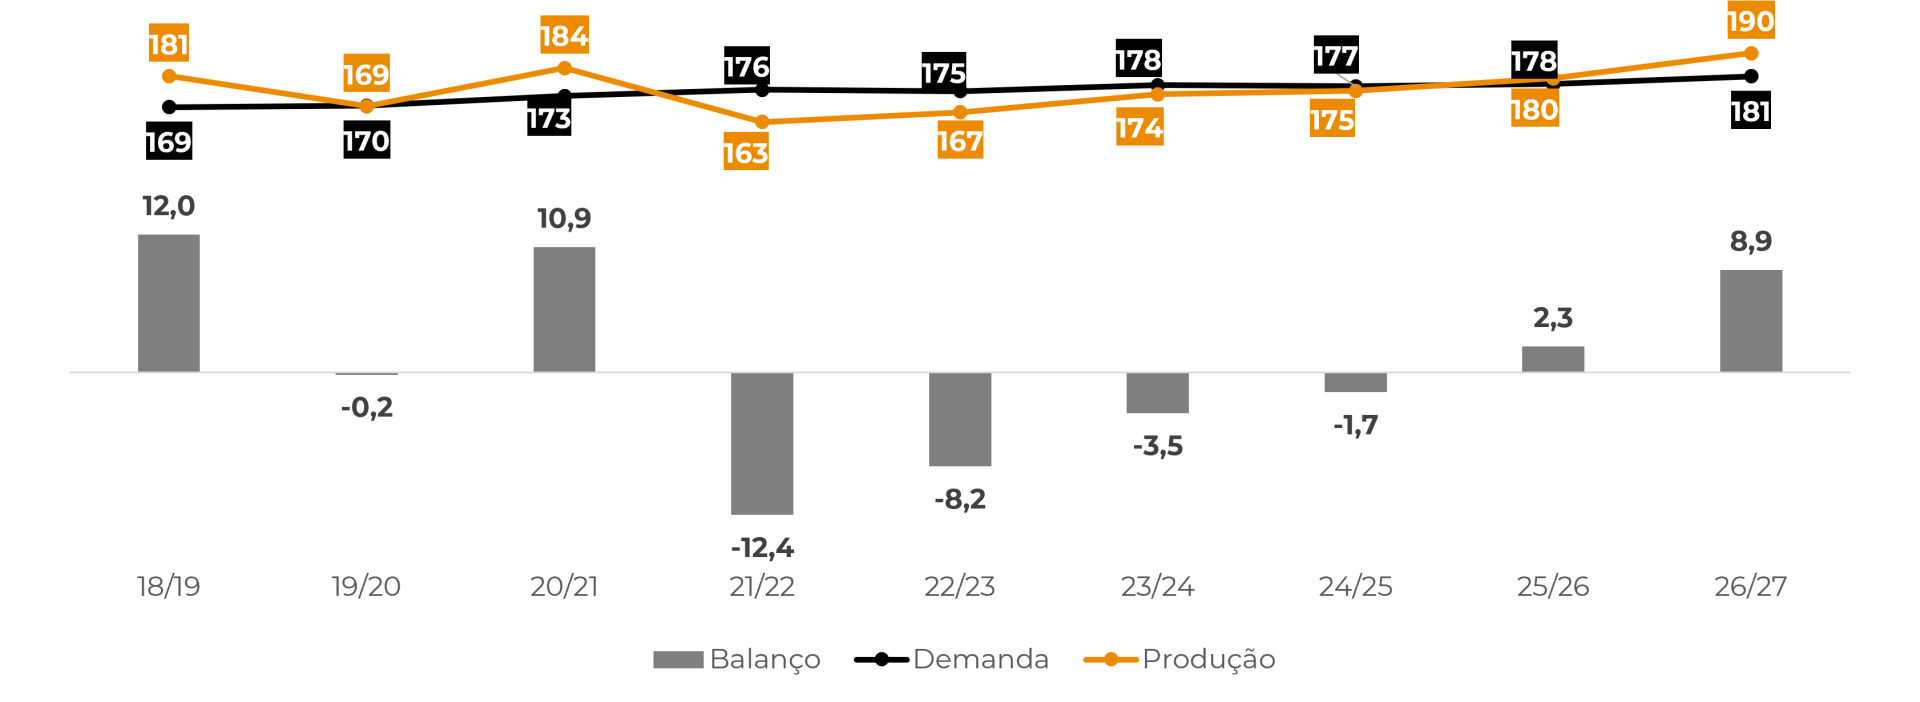
Para 2026/27, estimamos produção global de 190 M scs e consumo de 181 M scs, um superávit de 8,9 M scs (2,3 M scs em 2025/26), sustentado pelo recorde brasileiro e pela boa produção no Vietnã e na África Oriental. A produção de Arábica soma 104,4 M scs (+8,9%) e a de Robusta, 83,5 M scs (-2,0%). Para 2027/28, o cenário ainda é incerto, mas oespera-se que o consumo tenha leve avanço, impulsionado pela Ásia, enquanto a oferta pode diminuir com o El Niño e a bienalidade do Arábica no Brasil, o que pode apertar o balanço.
Oferta e Demanda Global de Café (M scs)
Fonte: Hedgepoint
Em resumo
O balanço de 2026/27 segue em superávit, mas os estoques baixos nos destinos e um mercado menor deixam os preços sensíveis a choques de oferta. No curto prazo, a colheita 2026/27 em outras origens pode pressionar cotações e diferenciais, enquanto juros, câmbio e a venda lenta no Brasil seguem no radar. O maior risco está no primeiro trimestre de 2027 e na safra 2027/28, quando um El Niño forte e a bienalidade do Arábica podem apertar o balanço. A evolução do clima, das exportações brasileiras e dos estoques nos destinos será determinante para a direção dos preços.
Relatório Semanal — Café
Escrito por Laleska Moda
laleska.moda@hedgepointglobal.com
Revisado por Luiz Silverio
Luiz.silverio@hedgepointglobal.com
www.hedgepointglobal.com
Aviso legal
Este documento foi preparado pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem a intenção de criar obrigações ou compromissos com terceiros. Não se destina a promover ou solicitar uma oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.A Hedgepoint e suas associadas renunciam expressamente a qualquer responsabilidade pelo uso das informações contidas neste documento que resulte, direta ou indiretamente, em qualquer tipo de dano. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações. O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua condição financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultar seus consultores antes de realizar qualquer transação. A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente. A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A HedgePoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai. Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil). Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets. “HedgePoint” e o logotipo “HedgePoint” são marcas de uso exclusivo da HedgePoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint. Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a HedgePoint ou suas afiliadas.
Fale conosco
-
hedgepointhub.support@hedgepointglobal.com
-
ouvidoria@hedgepointglobal.com
-
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil